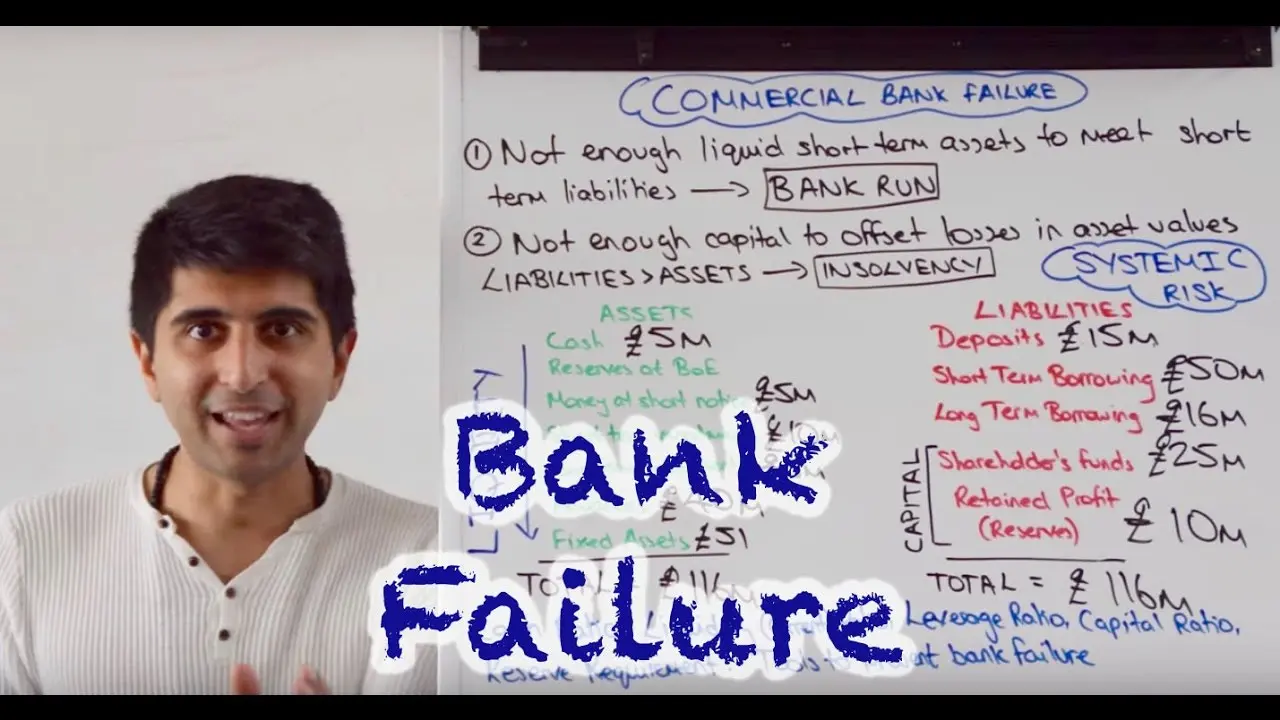
در دنیای مالی امروزی، سپردهگذاری یکی از روشهای رایج برای حفظ و افزایش ارزش پول افراد است. اما با وجود مزایای سپردهگذاری، خطرات احتمالی مانند ورشکستگی بانکها یا نوسانات اقتصادی همواره وجود دارد. در اینجا نقش بیمه سپرده به عنوان یک لایه محافظت برای سپردهگذاران وارد میشود. این سیستم که در بسیاری از کشورها به عنوان یک شبکه ایمنی عمل میکند، به سپردهگذاران اطمینان میدهد که سرمایهشان در صورت بروز مشکلات مالی در بانک، تا حد مشخصی محافظت خواهد شد.
بیمه سپرده چیست؟
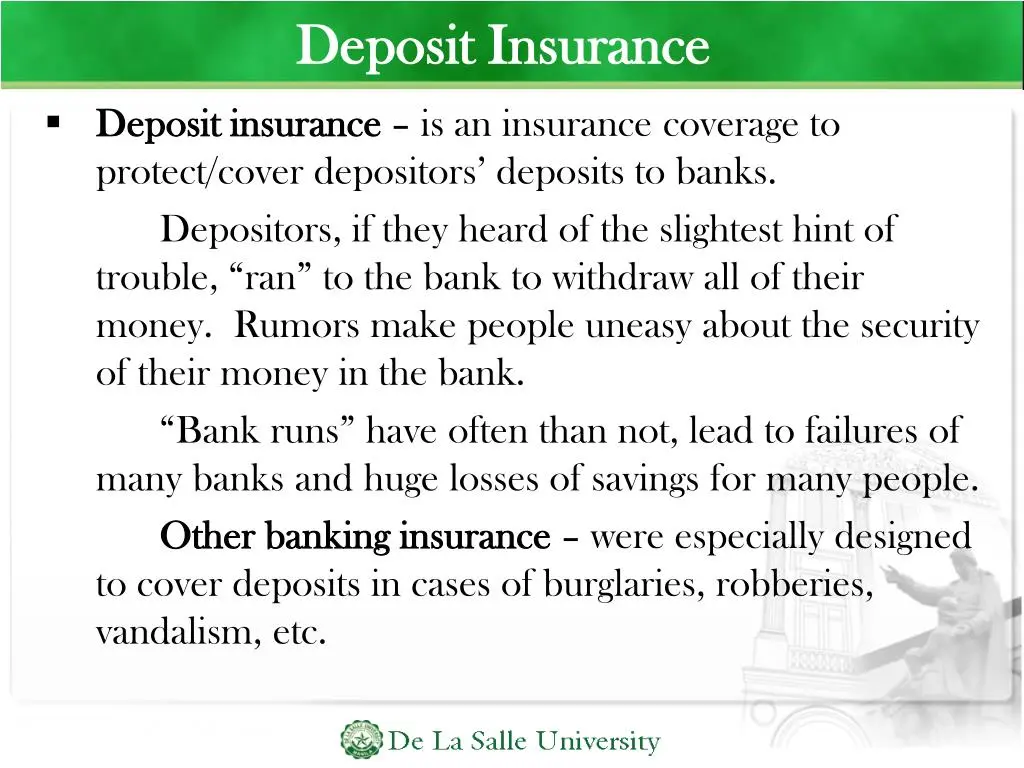
بیمه سپرده یک مکانیزم مالی است که توسط دولت یا سازمانهای مستقل اداره میشود و وظیفه دارد سپردهگذاران را در برابر خطرات احتمالی مانند ورشکستگی بانکها یا موسسات مالی محافظت کند. این سیستم به سپردهگذاران این اطمینان را میدهد که در صورت بروز مشکل در بانک، تا حد مشخصی از سپردهشان محافظت خواهد شد.
در بسیاری از کشورها، بیمه سپرده توسط یک سازمان مستقل یا دولتی اداره میشود. این سازمان مسئول جمعآوری هزینههای بیمه از بانکها و پرداخت خسارت به سپردهگذاران در صورت بروز مشکل است. در ایران نیز سیستم مشابهی با نام «بیمه سپرده» وجود دارد که توسط سازمان بیمه سپرده اداره میشود.
چگونه بیمه سپرده سپردهگذاران را محافظت میکند؟
بیمه سپرده با ایجاد یک شبکه ایمنی برای سپردهگذاران، اطمینان بیشتری به آنها میدهد. این سیستم به چند روش اصلی عمل میکند:
- پرداخت خسارت در صورت ورشکستگی بانک: اگر بانک ورشکست شود یا نتواند به تعهدات مالی خود عمل کند، بیمه سپرده تا حد مشخصی از سپرده سپردهگذاران را پرداخت میکند.
- حفظ ثبات سیستم بانکی: وجود بیمه سپرده باعث میشود سپردهگذاران با اطمینان بیشتری پول خود را در بانکها سپردهگذاری کنند و از این طریق ثبات سیستم بانکی افزایش یابد.
- کاهش ریسک: سپردهگذاران با دانستن اینکه سرمایهشان تا حد مشخصی محافظت میشود، ریسک سپردهگذاری را کمتر میبینند و تمایل بیشتری به استفاده از خدمات بانکی دارند.
در ایران، سازمان بیمه سپرده مسئولیت پرداخت خسارت را تا حد معینی بر عهده دارد. این حد معمولاً بر اساس قوانین و مقررات کشور تعیین میشود و ممکن است با تغییرات اقتصادی یا سیاسی به روز شود.
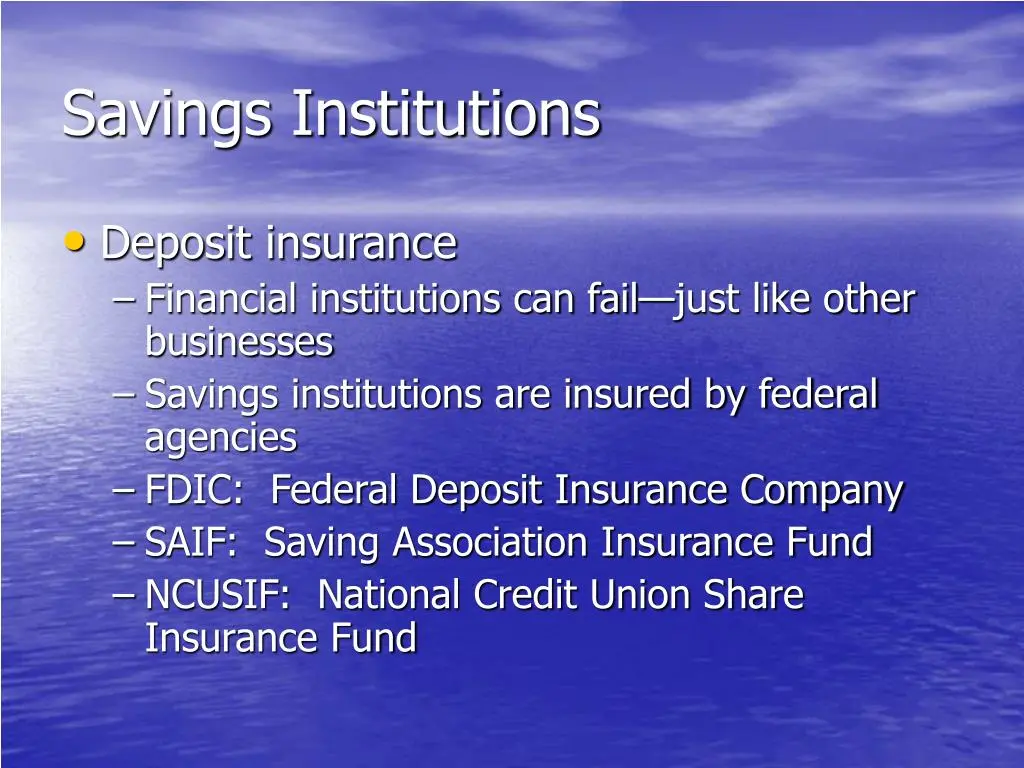
چگونه بیمه سپرده کار میکند؟
برای درک بهتر نحوه عملکرد بیمه سپرده، باید به مراحل زیر توجه کرد:
- جمعآوری هزینههای بیمه: بانکها و موسسات مالی موظف هستند هزینههای بیمه سپرده را به سازمان مربوطه پرداخت کنند. این هزینهها معمولاً بر اساس میزان سپردههای دریافتشده از مشتریان محاسبه میشود.
- پرداخت خسارت: در صورت بروز مشکل در یک بانک، سازمان بیمه سپرده پس از بررسی و تأیید، خسارت را تا حد مشخصی به سپردهگذاران پرداخت میکند.
- تعیین حد بیمه: حد بیمه سپرده به معنای حداکثر مبلغی است که در صورت بروز مشکل، سازمان بیمه سپرده به هر سپردهگذار پرداخت میکند. این حد معمولاً برای هر بانک و هر سپردهگذار تعیین میشود.
در ایران، حد بیمه سپرده بر اساس قوانین موجود تعیین میشود. برای مثال، اگر حد بیمه سپرده در کشور ۵۰۰ میلیون تومان باشد، در صورت ورشکستگی بانک، هر سپردهگذار تا این مبلغ از سپرده خود را دریافت خواهد کرد.
مزایای بیمه سپرده برای سپردهگذاران
بیمه سپرده مزایای متعددی برای سپردهگذاران دارد که برخی از آنها عبارتند از:
- اطمینان بیشتر: سپردهگذاران با دانستن اینکه سرمایهشان محافظت میشود، با اطمینان بیشتری پول خود را در بانکها سپردهگذاری میکنند.
- کاهش نگرانی: بیمه سپرده باعث کاهش نگرانی سپردهگذاران در مورد ورشکستگی بانکها میشود و آنها را از خطرات احتمالی محافظت میکند.
- ثبات اقتصادی: وجود بیمه سپرده باعث افزایش ثبات اقتصادی و اعتماد عمومی به سیستم بانکی میشود.
- پرداخت سریع خسارت: در صورت بروز مشکل، سازمان بیمه سپرده معمولاً خسارت را در مدت زمان کوتاهی پرداخت میکند و سپردهگذاران را از مشکلات مالی در امان نگه میدارد.
این مزایا نشان میدهند که بیمه سپرده نقش مهمی در حفظ سرمایه سپردهگذاران و افزایش ثبات سیستم بانکی دارد.
چگونه میتوان از بیمه سپرده استفاده کرد؟
برای استفاده از بیمه سپرده، سپردهگذاران باید چند نکته مهم را در نظر بگیرند:
- آگاهی از حد بیمه: سپردهگذاران باید حد بیمه سپرده را در کشور خود بررسی کنند و مطمئن شوند که سپردهشان در این حد قرار دارد.
- انتخاب بانکهای معتبر: سپردهگذاری در بانکهای معتبر و دارای مجوزهای لازم، اطمینان بیشتری را برای سپردهگذاران فراهم میکند.
- تنوع سپردهگذاری: سپردهگذاران میتوانند با تقسیم سپرده خود در چند بانک، از حد بیمه سپرده استفاده کنند و ریسک خود را کاهش دهند.
- آگاهی از شرایط: سپردهگذاران باید با شرایط و مقررات بیمه سپرده در کشور خود آشنا باشند و در صورت نیاز، از منابع رسمی اطلاعات بگیرند.
در ایران، سازمان بیمه سپرده اطلاعات لازم را در اختیار سپردهگذاران قرار میدهد و آنها را در مورد شرایط و مقررات بیمه سپرده آگاه میکند.
چالشهای بیمه سپرده
با وجود مزایای بیمه سپرده، این سیستم نیز با چالشهایی مواجه است که باید به آنها توجه کرد:
- حد بیمه: اگر حد بیمه سپرده پایین باشد، سپردهگذاران ممکن است در صورت بروز مشکل، بخشی از سرمایه خود را از دست دهند.
- زمان پرداخت: در برخی موارد، پرداخت خسارت توسط سازمان بیمه سپرده ممکن است زمانبر باشد و سپردهگذاران را با مشکلات مالی مواجه کند.
- مقررات و قوانین: تغییرات در قوانین و مقررات بیمه سپرده ممکن است باعث ایجاد سردرگمی در سپردهگذاران شود.
- پوشش کامل: بیمه سپرده معمولاً تمام سپردهها را پوشش نمیدهد و سپردهگذاران باید در مورد محدوده پوشش آگاه باشند.
با این حال، بیمه سپرده همچنان یکی از بهترین روشهای محافظت از سرمایه سپردهگذاران در برابر خطرات احتمالی است.
نکات مهم برای سپردهگذاران
برای استفاده بهینه از بیمه سپرده، سپردهگذاران باید به نکات زیر توجه کنند:
- آگاهی از حد بیمه: سپردهگذاران باید حد بیمه سپرده را در کشور خود بررسی کنند و مطمئن شوند که سپردهشان در این حد قرار دارد.
- تنوع سپردهگذاری: تقسیم سپرده در چند بانک میتواند ریسک را کاهش دهد و در صورت بروز مشکل، سپردهگذاران بتوانند از حد بیمه سپرده استفاده کنند.
- انتخاب بانکهای معتبر: سپردهگذاری در بانکهای دارای مجوز و معتبر، اطمینان بیشتری را برای سپردهگذاران فراهم میکند.
- آگاهی از شرایط: سپردهگذاران باید با شرایط و مقررات بیمه سپرده در کشور خود آشنا باشند و در صورت نیاز، از منابع رسمی اطلاعات بگیرند.
در نهایت، بیمه سپرده یک ابزار مهم برای محافظت از سرمایه سپردهگذاران است. با آگاهی از نحوه عملکرد این سیستم و رعایت نکات مهم، سپردهگذاران میتوانند با اطمینان بیشتری پول خود را در بانکها سپردهگذاری کنند.
برای اطلاعات بیشتر در مورد سیستمهای مالی و راهنماییهای مربوط به سپردهگذاری، میتوانید به ماشین مگ مراجعه کنید و از مقالات و تحلیلهای ارائهشده استفاده کنید.