در چند سال گذشته، موضوع بحرانهای بانکی بارها در رسانهها و گفتگوهای اقتصادی به چالش کشیده شده است. از فروپاشی بانکهای بزرگ در کشورهای مختلف گرفته تا نگرانیهای عمومی در مورد ثبات سیستم بانکی، این پدیده به یکی از مباحث حساس تبدیل شده است. اما بحران بانکی دقیقاً چیست؟ چگونه شکل میگیرد و چگونه میتواند به اقتصاد واقعی منتقل شود؟ در این مقاله به بررسی این سوالات و پاسخ به پرسشهای مهم در این زمینه میپردازیم.
بحران بانکی چیست؟
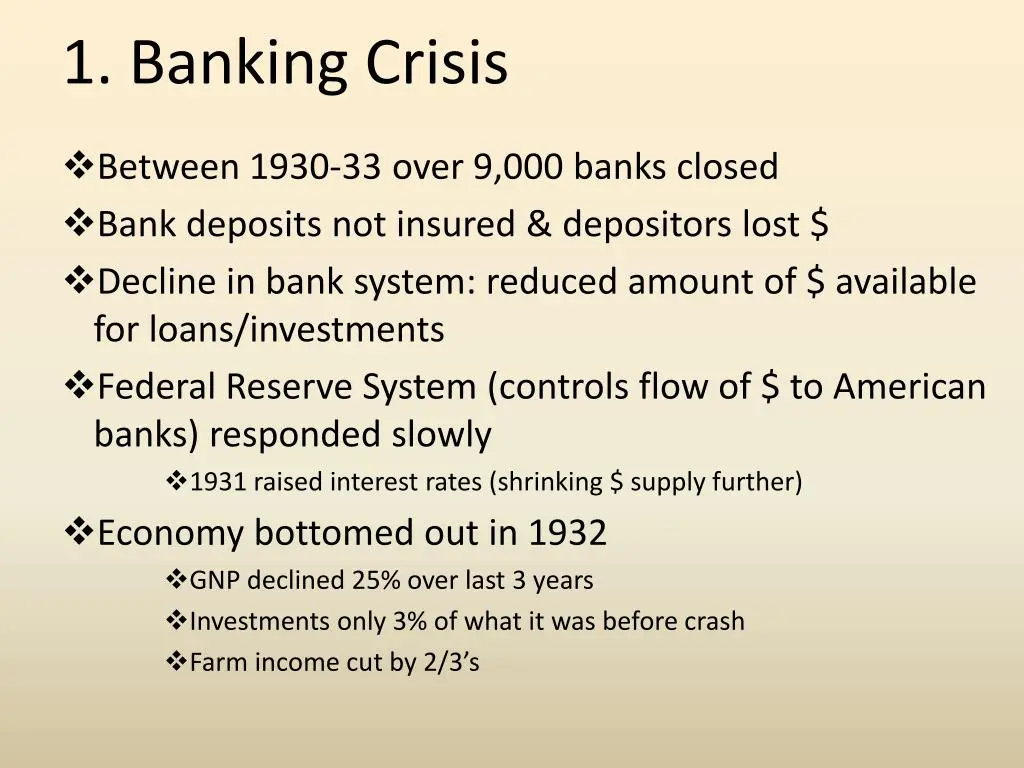
بحران بانکی زمانی رخ میدهد که بانکها نتوانند به تعهدات مالی خود مانند پرداخت وامها یا بازپرداخت سپردهها عمل کنند. این وضعیت میتواند به دلایل مختلفی مانند کاهش ارزش داراییها، افزایش نرخهای بهره، یا حتی خطاهای مدیریتی در بانکها رخ دهد. در واقع، بحران بانکی زمانی اتفاق میافتد که سیستم بانکی نتواند به عنوان یک واسطه موثری بین سپردهگذاران و وامگیرندگان عمل کند.
یکی از مهمترین دلایل ایجاد بحران بانکی، عدم تعادل بین داراییها و بدهیهای بانکها است. اگر بانکها بیش از حد وام بدهند و وامگیرندگان نتوانند آن را بازپرداخت کنند، بانکها با مشکل مواجه میشوند. همچنین، تغییرات ناگهانی در سیاستهای پولی یا اقتصادی نیز میتواند باعث ایجاد بحران شود. برای مثال، افزایش نرخ بهره توسط بانک مرکزی میتواند باعث شود که وامگیرندگان نتوانند قسطهای وام خود را پرداخت کنند و این موضوع فشار زیادی بر بانکها وارد کند.
چگونه بحران بانکی به اقتصاد واقعی منتقل میشود؟
انتقال بحران بانکی به اقتصاد واقعی فرایندی پیچیده است که میتواند تأثیرات گستردهای بر جامعه داشته باشد. یکی از مهمترین راههای انتقال این بحران، کاهش دسترسی به اعتبار است. وقتی بانکها با مشکل مواجه میشوند، تمایل کمتری به دادن وام به کسبوکارها و افراد دارند. این موضوع میتواند باعث کاهش سرمایهگذاری و رشد اقتصادی شود.
علاوه بر این، بحران بانکی میتواند باعث کاهش ارزش داراییها شود. برای مثال، اگر بانکها نتوانند وامهای خود را دریافت کنند، ممکن است مجبور شوند داراییهای گیرنده وام مانند املاک و مستغلات را به فروش برسانند. این موضوع میتواند باعث کاهش قیمت داراییها و کاهش ثروت عمومی شود.
در ادامه، به برخی از مکانیسمهای انتقال بحران بانکی به اقتصاد واقعی میپردازیم:
- کاهش سرمایهگذاری: وقتی بانکها با مشکل مواجه میشوند، تمایل کمتری به دادن وام به کسبوکارها دارند. این موضوع میتواند باعث کاهش سرمایهگذاری در پروژههای مختلف شود و در نتیجه رشد اقتصادی کند شود.
- افزایش بیکاری: کاهش سرمایهگذاری و تولید میتواند باعث افزایش بیکاری شود، زیرا کسبوکارها مجبور میشوند کارکنان خود را اخراج کنند.
- کاهش مصرف: وقتی مردم نگران ثبات مالی خود هستند، تمایل کمتری به مصرف دارند. این موضوع میتواند باعث کاهش تقاضا و در نتیجه کاهش تولید شود.
- تاثیر بر بازارهای مالی: بحران بانکی میتواند باعث کاهش ارزش سهام و سایر داراییهای مالی شود، که این موضوع میتواند تأثیر منفی بر ثروت افراد داشته باشد.
علائم پیشبینی بحران بانکی
شناسایی علائم اولیه بحران بانکی میتواند به دولتها و بانک مرکزی کمک کند تا اقدامات پیشگیرانه انجام دهند. برخی از این علائم عبارتند از:
- افزایش نرخهای ناکارآمدی وامها: اگر بانکها شروع به افزایش نرخهای ناکارآمدی وامها کنند، این ممکن است نشاندهنده مشکل در بازپرداخت وامها باشد.
- کاهش ارزش داراییهای بانکها: اگر ارزش داراییهای بانکها مانند وامهای مسکن یا تجاری کاهش یابد، این میتواند نشانهای از مشکلات آینده باشد.
- افزایش نرخهای بهره: افزایش ناگهانی نرخهای بهره میتواند نشاندهنده نگرانیهای بانکها در مورد بازپرداخت وامها باشد.
- کاهش سپردهها: اگر مردم شروع به برداشت بیشتر سپردههای خود از بانکها کنند، این میتواند نشاندهنده عدم اعتماد به سیستم بانکی باشد.
چگونه میتوان از بحران بانکی جلوگیری کرد؟
پیشگیری از بحران بانکی نیازمند اقدامات قوی از سوی دولت، بانک مرکزی و خود بانکها است. برخی از راهکارهای مهم عبارتند از:
- نظارت دقیق: بانک مرکزی باید بر فعالیتهای بانکها نظارت دقیقی داشته باشد تا از انجام ریسکهای غیرمجاز جلوگیری کند.
- پاداش و تنبیه: سیستمهای پاداش و تنبیه باید به گونهای طراحی شوند که مدیران بانکها تشویق شوند ریسکهای غیرضروری را به حداقل برسانند.
- پوشش بیمه سپرده: وجود سیستمهای بیمه سپرده میتواند به سپردهگذاران اطمینان دهد که سپردههایشان در صورت بحران محافظت میشوند.
- تنوعپذیری: بانکها باید سعی کنند داراییهای خود را متنوع کنند تا در صورت مشکل در یک بخش، بتوانند از بخشهای دیگر حمایت کنند.
علاوه بر این، آموزش عمومی در مورد مدیریت مالی و ریسک نیز میتواند کمک زیادی کند. وقتی مردم و کسبوکارها بهتر از ریسکهای مالی آگاه باشند، میتوانند تصمیمات بهتری بگیرند و در نتیجه سیستم بانکی نیز پایدارتر خواهد بود.
نتیجهگیری
بحران بانکی پدیدهای پیچیده است که میتواند تأثیرات گستردهای بر اقتصاد یک کشور داشته باشد. درک مکانیسمهای ایجاد و انتقال این بحرانها میتواند به دولتها، بانکها و حتی افراد کمک کند تا اقدامات مناسب را برای پیشگیری یا مدیریت بحران انجام دهند. با توجه به اهمیت سیستم بانکی در اقتصاد، لازم است که همواره به بهبود و پایداری این سیستم توجه شود.
برای اطلاعات بیشتر در مورد موضوعات اقتصادی و مالی، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.