در دنیای امروزی، خرید بیمه خودرو یکی از ضروریات زندگی است، اما برای دریافت حق بیمه مناسب و جلوگیری از پرداخت هزینههای غیرضروری، باید به جزئیات فنی خودرو توجه ویژهای داشت. یکی از مهمترین مراحل در این مسیر، کارشناسی خودرو برای بیمه است. این فرایند به شرکتهای بیمه کمک میکند تا ارزش واقعی خودرو را تعیین کرده و میزان حق بیمه را بر اساس شرایط آن مشخص کنند. اما چگونه این کارشناسی انجام میشود؟ چه مراحل و معیارهایی در این فرایند وجود دارد؟ در این مقاله به بررسی کامل این موضوع میپردازیم.
کارشناسی خودرو برای بیمه چیست؟
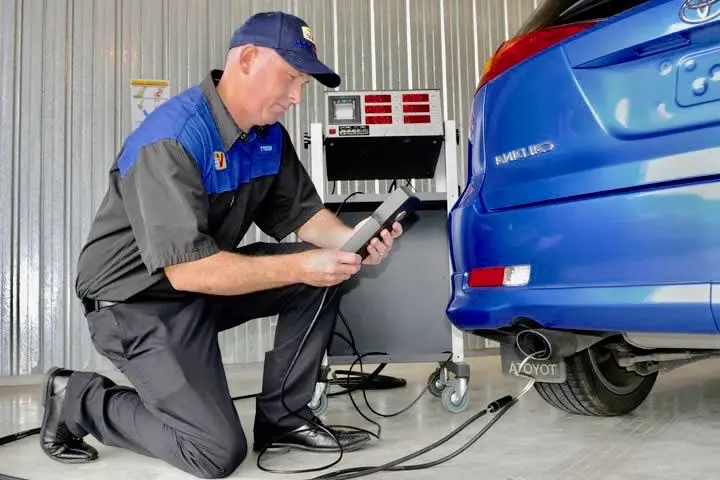
کارشناسی خودرو برای بیمه، فرایندی تخصصی است که توسط کارشناسان بیمه یا شرکتهای معتبر انجام میشود. این فرایند شامل بررسی دقیق وضعیت فنی، مکانیکی و ظاهری خودرو است تا ارزش واقعی آن تعیین شود. این کار به شرکتهای بیمه کمک میکند تا در صورت بروز حادثه یا خسارت، میزان پرداخت خسارت را بر اساس ارزش واقعی خودرو مشخص کنند.
در این فرایند، کارشناسان به بررسی موارد زیر میپردازند:
- سال ساخت و مدل خودرو
- کیلومتراژ و تاریخ ثبت
- وضعیت موتور، جعبهدنده و سیستمهای مکانیکی
- وضعیت بدنه، رنگآمیزی و قطعات ظاهری
- تاریخچه تعمیرات و تغییرات انجامشده
- وجود یا عدم وجود تغییرات غیرمجاز
این بررسیها به شرکت بیمه کمک میکند تا از پرداخت بیش از حد خسارت جلوگیری کرده و همچنین از سرقت یا تغییرات غیرمجاز خودرو جلوگیری به عمل آورد.
مراحل کارشناسی خودرو برای بیمه
فرایند کارشناسی خودرو برای بیمه شامل چند مرحله اصلی است که هر کدام اهمیت ویژهای دارند:
۱. بررسی مدارک خودرو
اولین مرحله، بررسی مدارک خودرو است. کارشناس باید:
- کارت شناسایی خودرو (کارت سبز)
- کارت ملی مالک
- پلیس خودرو (در صورت وجود)
- تاریخچه تعمیرات و خدمات انجامشده
را بررسی کند. این مدارک به کارشناس کمک میکنند تا اطلاعات اولیه خودرو را دریافت کرده و از صحت آن اطمینان حاصل کنند.
۲. بررسی ظاهری خودرو
در این مرحله، کارشناس به بررسی ظاهری خودرو میپردازد. این بررسی شامل:
- چک کردن بدنه برای وجود خراش، درزها یا تغییرات غیرمجاز
- بررسی رنگآمیزی و مطابقت آن با مدل استاندارد
- چک کردن شیشهها، درها و قطعات پلاستیکی
- بررسی چراغها و سیستمهای الکتریکی
است. هرگونه تغییر غیرمجاز یا آسیب دیدگی میتواند بر ارزش خودرو تأثیر منفی بگذارد.
۳. بررسی فنی و مکانیکی
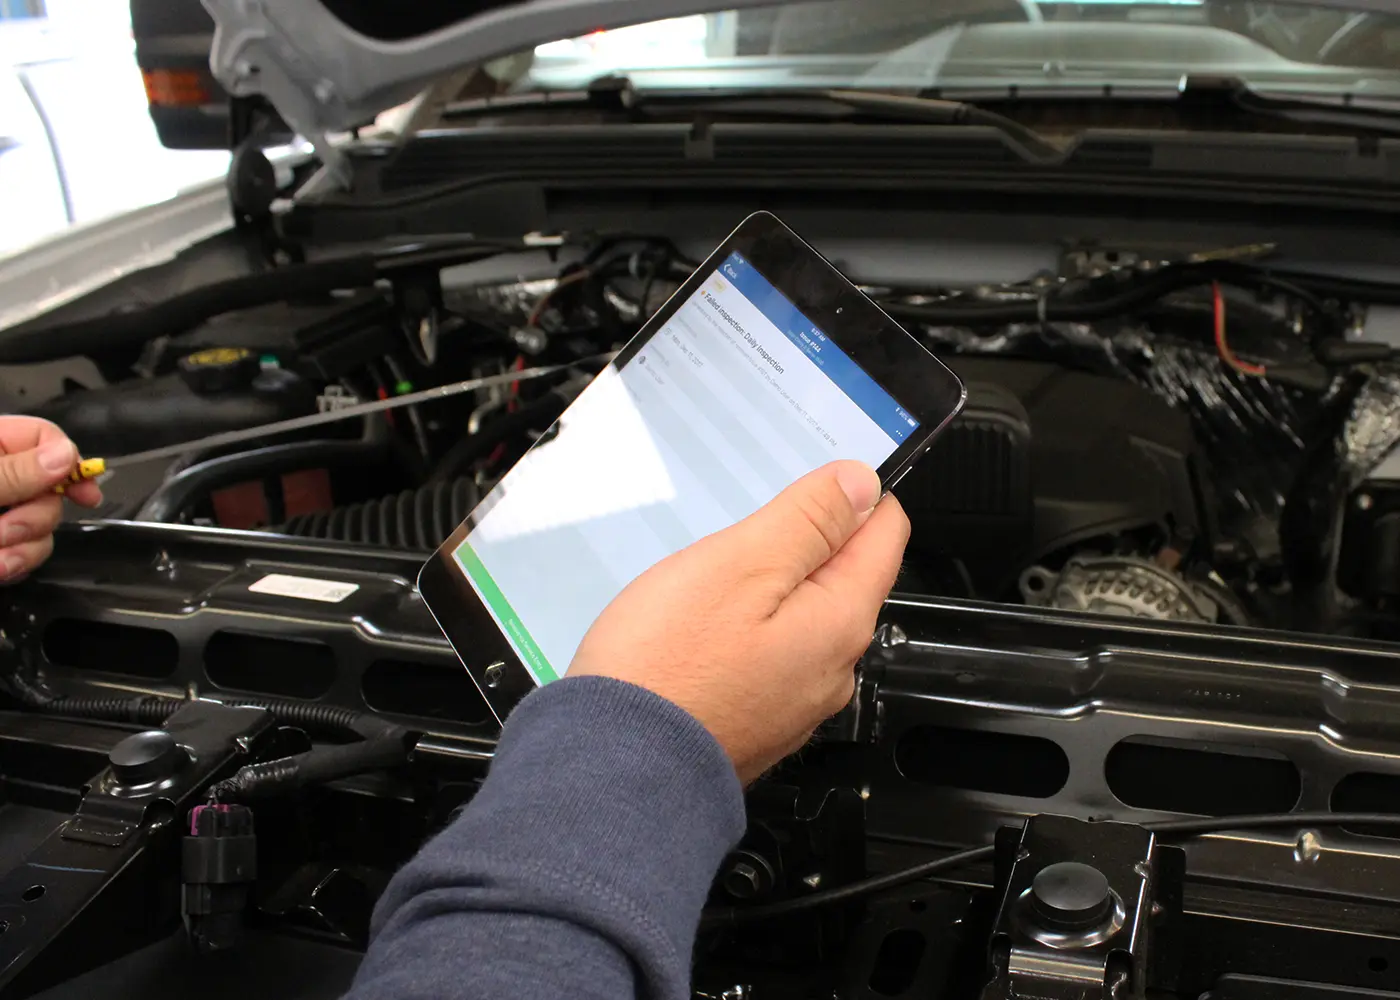
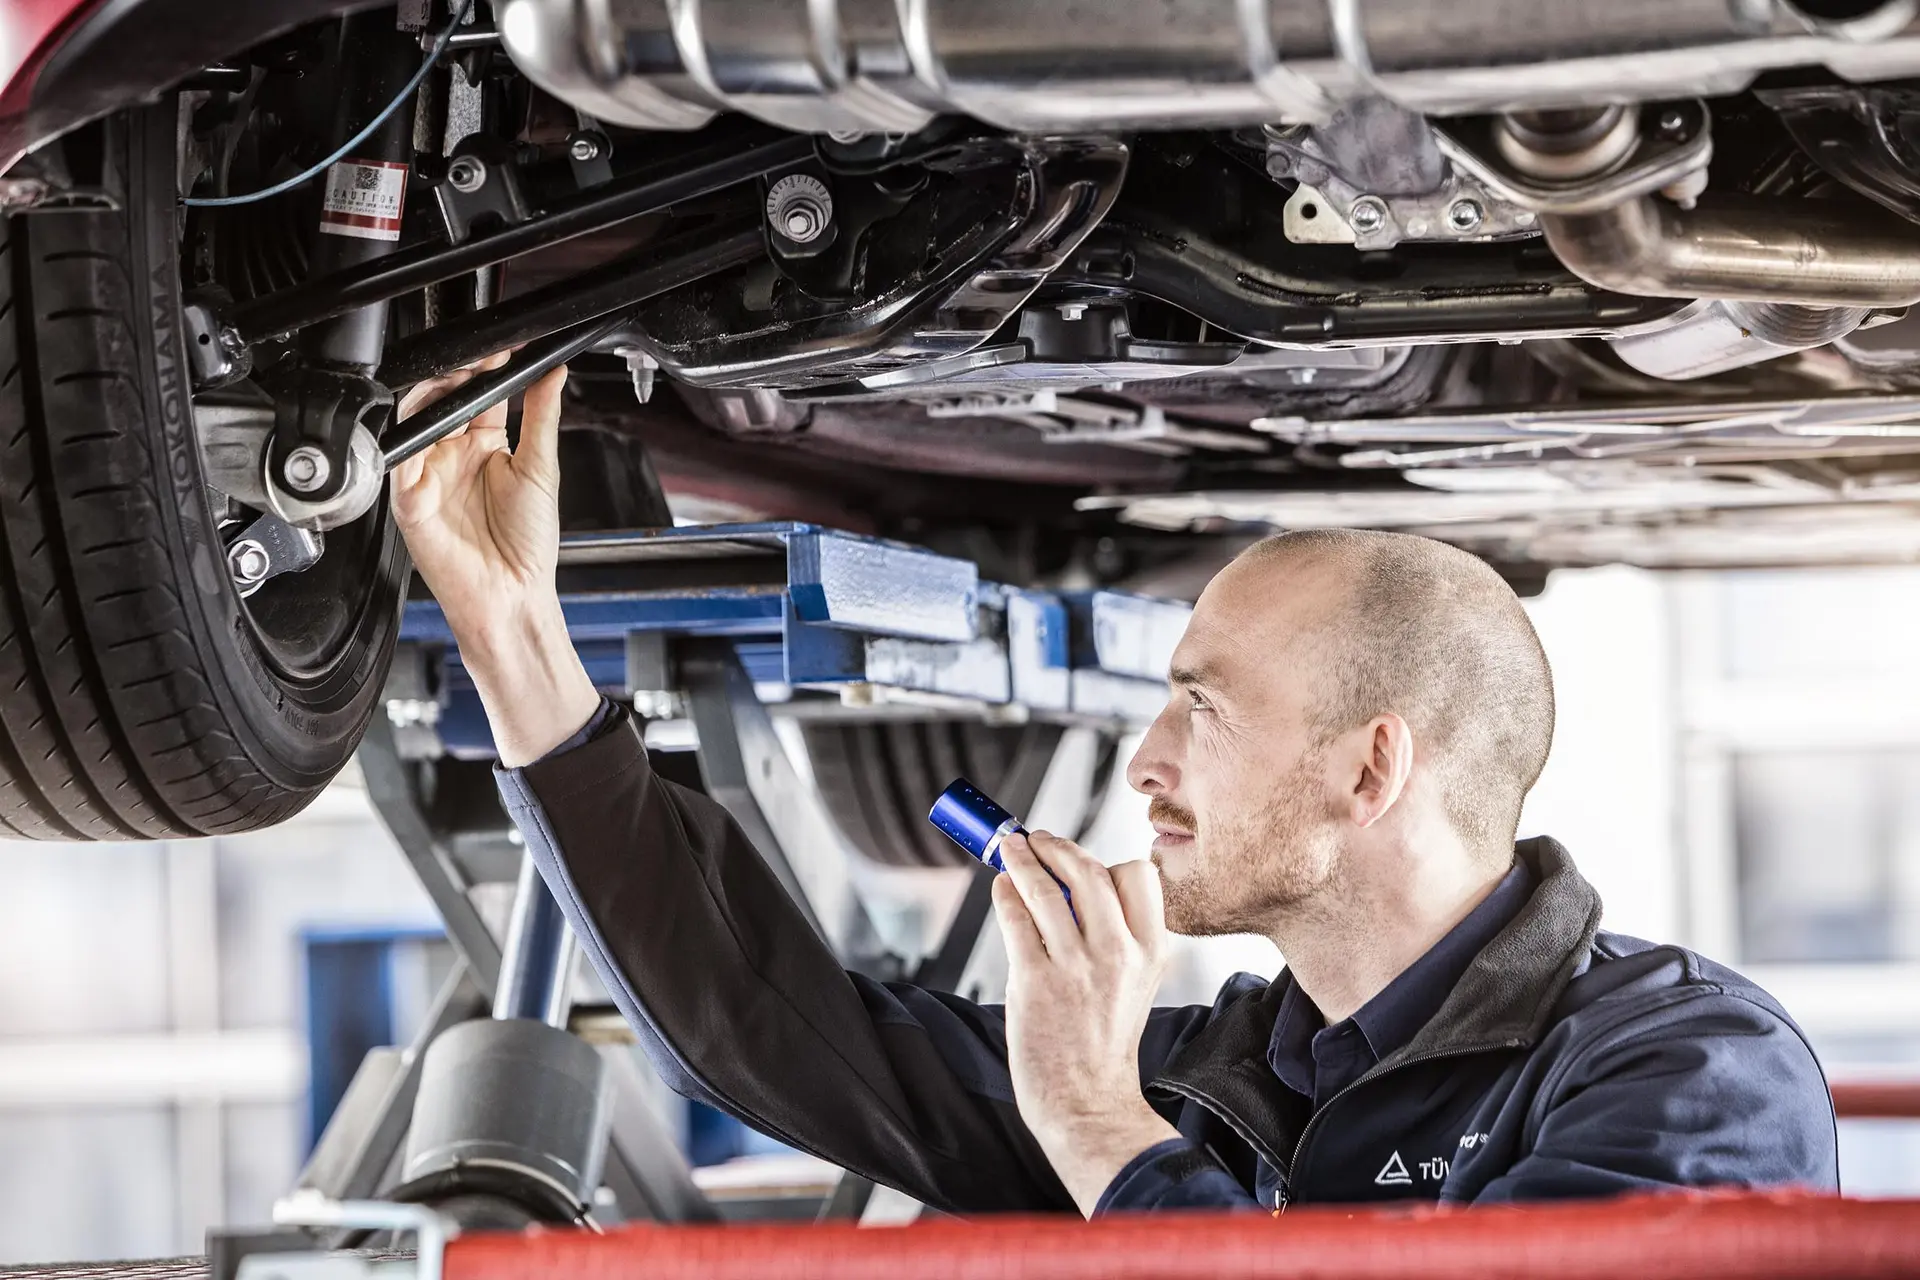
این مرحله شامل بررسی موتور، جعبهدنده، سیستمهای برقی و مکانیکی خودرو است. کارشناس:
- موتور را برای وجود خرابی، سوختگی یا تغییرات غیرمجاز بررسی میکند.
- جعبهدنده و سیستم انتقال قدرت را چک میکند.
- سیستمهای الکتریکی مانند چراغها، پنجرههای برقی و سیستم صوتی را بررسی میکند.
- سیستم تعلیق و تایرها را برای سایش یا آسیب بررسی میکند.
این بررسیها به کارشناس کمک میکنند تا سلامت مکانیکی خودرو را ارزیابی کرده و ارزش واقعی آن را تعیین کنند.
۴. بررسی کیلومتراژ و تاریخچه خودرو
کیلومتراژ و تاریخچه خودرو از عوامل مهمی هستند که بر ارزش آن تأثیر میگذارند. کارشناس:
- کیلومتراژ خودرو را با مدارک موجود مقایسه میکند.
- تاریخچه تعمیرات و خدمات انجامشده را بررسی میکند.
- در صورت وجود، تاریخچه سرقت یا تصادف قبلی را بررسی میکند.
این بررسیها به شرکت بیمه کمک میکنند تا از پرداخت بیش از حد خسارت جلوگیری کنند.
۵. ارزیابی ارزش خودرو
پس از بررسیهای کامل، کارشناس ارزش واقعی خودرو را بر اساس:
- مدل و سال ساخت
- کیلومتراژ
- وضعیت فنی و ظاهری
- بازار خودرو
تعیین میکند. این ارزش به عنوان مبنای پرداخت خسارت در صورت بروز حادثه استفاده میشود.
چه زمانی باید کارشناسی خودرو برای بیمه انجام شود؟
کارشناسی خودرو برای بیمه در چند شرایط ضروری است:
- در هنگام خرید بیمه جدید برای خودرو
- در صورت تغییر مالک خودرو
- در هنگام تمدید بیمه و بررسی مجدد ارزش خودرو
- در صورت بروز خسارت و نیاز به پرداخت خسارت توسط شرکت بیمه
- در هنگام فروش خودرو و نیاز به تعیین ارزش دقیق
این بررسیها به شما کمک میکنند تا از پرداخت بیش از حد حق بیمه جلوگیری کرده و در صورت بروز حادثه، خسارت واقعی خود را دریافت کنید.
چه تفاوتی بین کارشناسی برای بیمه و کارشناسی برای خرید دارد؟
برخی افراد ممکن است بین کارشناسی خودرو برای بیمه و کارشناسی برای خرید خودرو تفاوت قائل نشوند، اما این دو فرایند دارای تفاوتهای مهمی هستند:
- هدف: کارشناسی برای بیمه برای تعیین ارزش واقعی خودرو و پرداخت خسارت در صورت بروز حادثه انجام میشود، در حالی که کارشناسی برای خرید به منظور تعیین قیمت مناسب خودرو برای خرید انجام میشود.
- معیارهای بررسی: در کارشناسی برای بیمه، توجه بیشتر به وضعیت فنی و مکانیکی خودرو است، در حالی که در کارشناسی برای خرید، عوامل دیگری مانند بازار، تقاضا و شرایط اقتصادی نیز تأثیرگذار هستند.
- نتیجه: نتیجه کارشناسی برای بیمه بر ارزش واقعی خودرو برای پرداخت خسارت تأثیر میگذارد، در حالی که نتیجه کارشناسی برای خرید بر قیمت خرید خودرو تأثیر میگذارد.
بنابراین، هر دو فرایند دارای اهمیت هستند و در شرایط مختلف باید به آنها توجه ویژهای داشت.
چه نکاتی باید در هنگام کارشناسی خودرو برای بیمه رعایت کرد؟
برای اینکه کارشناسی خودرو برای بیمه به درستی انجام شود و شما بتوانید از حقوق خود دفاع کنید، باید به نکات زیر توجه داشته باشید:
- همیشه مدارک خودرو را همراه داشته باشید و در دسترس کارشناس قرار دهید.
- در صورت وجود تغییرات غیرمجاز یا تعمیرات غیرمجاز، به کارشناس اطلاع دهید.
- در صورت نیاز، از حضور یک وکیل یا نماینده حقوقی خودداری کنید، اما اگر احساس میکنید حقوق شما در خطر است، میتوانید از یک کارشناس مستقل کمک بگیرید.
- در هنگام بررسی، خود را در کنار کارشناس قرار دهید تا از فرآیند آگاه باشید.
- در صورت عدم رضایت از نتیجه کارشناسی، میتوانید اعتراض کنید و مجدداً بررسی انجام شود.
این نکات به شما کمک میکنند تا فرآیند کارشناسی را به درستی انجام دهید و از حقوق خود دفاع کنید.
چه شرکتهایی میتوانند کارشناسی خودرو برای بیمه انجام دهند؟
کارشناسی خودرو برای بیمه توسط شرکتهای معتبر و مجاز انجام میشود. برخی از این شرکتها عبارتند از:
- شرکتهای بیمه خودرویی مانند دانا، سينا، آریا و…
- شرکتهای کارشناسی مستقل مانند کارشناسیهای فنی خودرو
- مراکز بررسی و ارزیابی خودرو
شما میتوانید با مراجعه به سایت شرکتهای بیمه یا جستجوی آنلاین، لیست شرکتهای مجاز را پیدا کرده و از خدمات آنها استفاده کنید.
در صورت نیاز به اطلاعات بیشتر در مورد بیمه خودرو و فرآیندهای مرتبط، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.
نتیجهگیری
کارشناسی خودرو برای بیمه یک فرایند تخصصی و مهم است که به شما کمک میکند تا ارزش واقعی خودرو را تعیین کرده و از پرداخت بیش از حد حق بیمه جلوگیری کنید. با آگاهی از مراحل این فرایند و نکات مهم آن، میتوانید با اطمینان بیشتری اقدام به بیمه خودرو کنید و در صورت بروز حادثه، خسارت واقعی خود را دریافت کنید.
همیشه به این نکته توجه داشته باشید که کارشناسی خودرو باید توسط افراد متخصص و با استفاده از تجهیزات مناسب انجام شود تا نتیجه دقیق و قابل اعتماد باشد.