در دنیای مالی مدرن، وامدهی هوشمند به عنوان یکی از نوآوریهای مهم در بخش خدمات مالی شناخته میشود. این روش با استفاده از فناوریهای پیشرفته و الگوریتمهای هوشمند، فرآیند اعطای وام را دگرگون کرده و تجربه وامگیرندگان و وامدهندگان را بهطور قابل توجهی بهبود بخشیده است. اما وامدهی هوشمند دقیقاً چیست؟ چگونه کار میکند؟ و الگوریتمهای پشت این سیستم چگونه ریسک وامگیرندگان را محاسبه میکنند؟ در این راهنما کامل، به بررسی این موضوعات میپردازیم و شما را با مفاهیم اساسی و مکانیسمهای عملی وامدهی هوشمند آشنا میکنیم.
وامدهی هوشمند چیست؟
وامدهی هوشمند یا Smart Lending یک مدل نوین در بخش اعطای وام است که از فناوریهای پیشرفته مانند هوش مصنوعی، یادگیری ماشین، تحلیل دادههای بزرگ (Big Data) و پردازش زبان طبیعی (NLP) برای ارزیابی دقیقتر وامگیرندگان و کاهش ریسک استفاده میکند. این روش در مقابل روشهای سنتی وامدهی که بهطور عمده بر اسناد کاغذی، گزارشهای اعتباری سنتی و مصاحبههای حضوری تکیه داشتند، قرار گرفته و فرآیند اعطای وام را سریعتر، دقیقتر و کارآمدتر میکند.
در وامدهی سنتی، بانکها و موسسات مالی برای ارزیابی وامگیرندگان به اطلاعات محدود و گاهی غیرمستقیم دسترسی داشتند. این محدودیتها باعث میشد که بسیاری از افراد با شرایط مالی مناسب اما اسناد ناکافی، از دریافت وام محروم بمانند. اما با ورود وامدهی هوشمند، این محدودیتها به حداقل رسیده و فرصتهای بیشتری برای وامگیرندگان فراهم شده است.
چگونه الگوریتمها ریسک وامگیرندگان را محاسبه میکنند؟
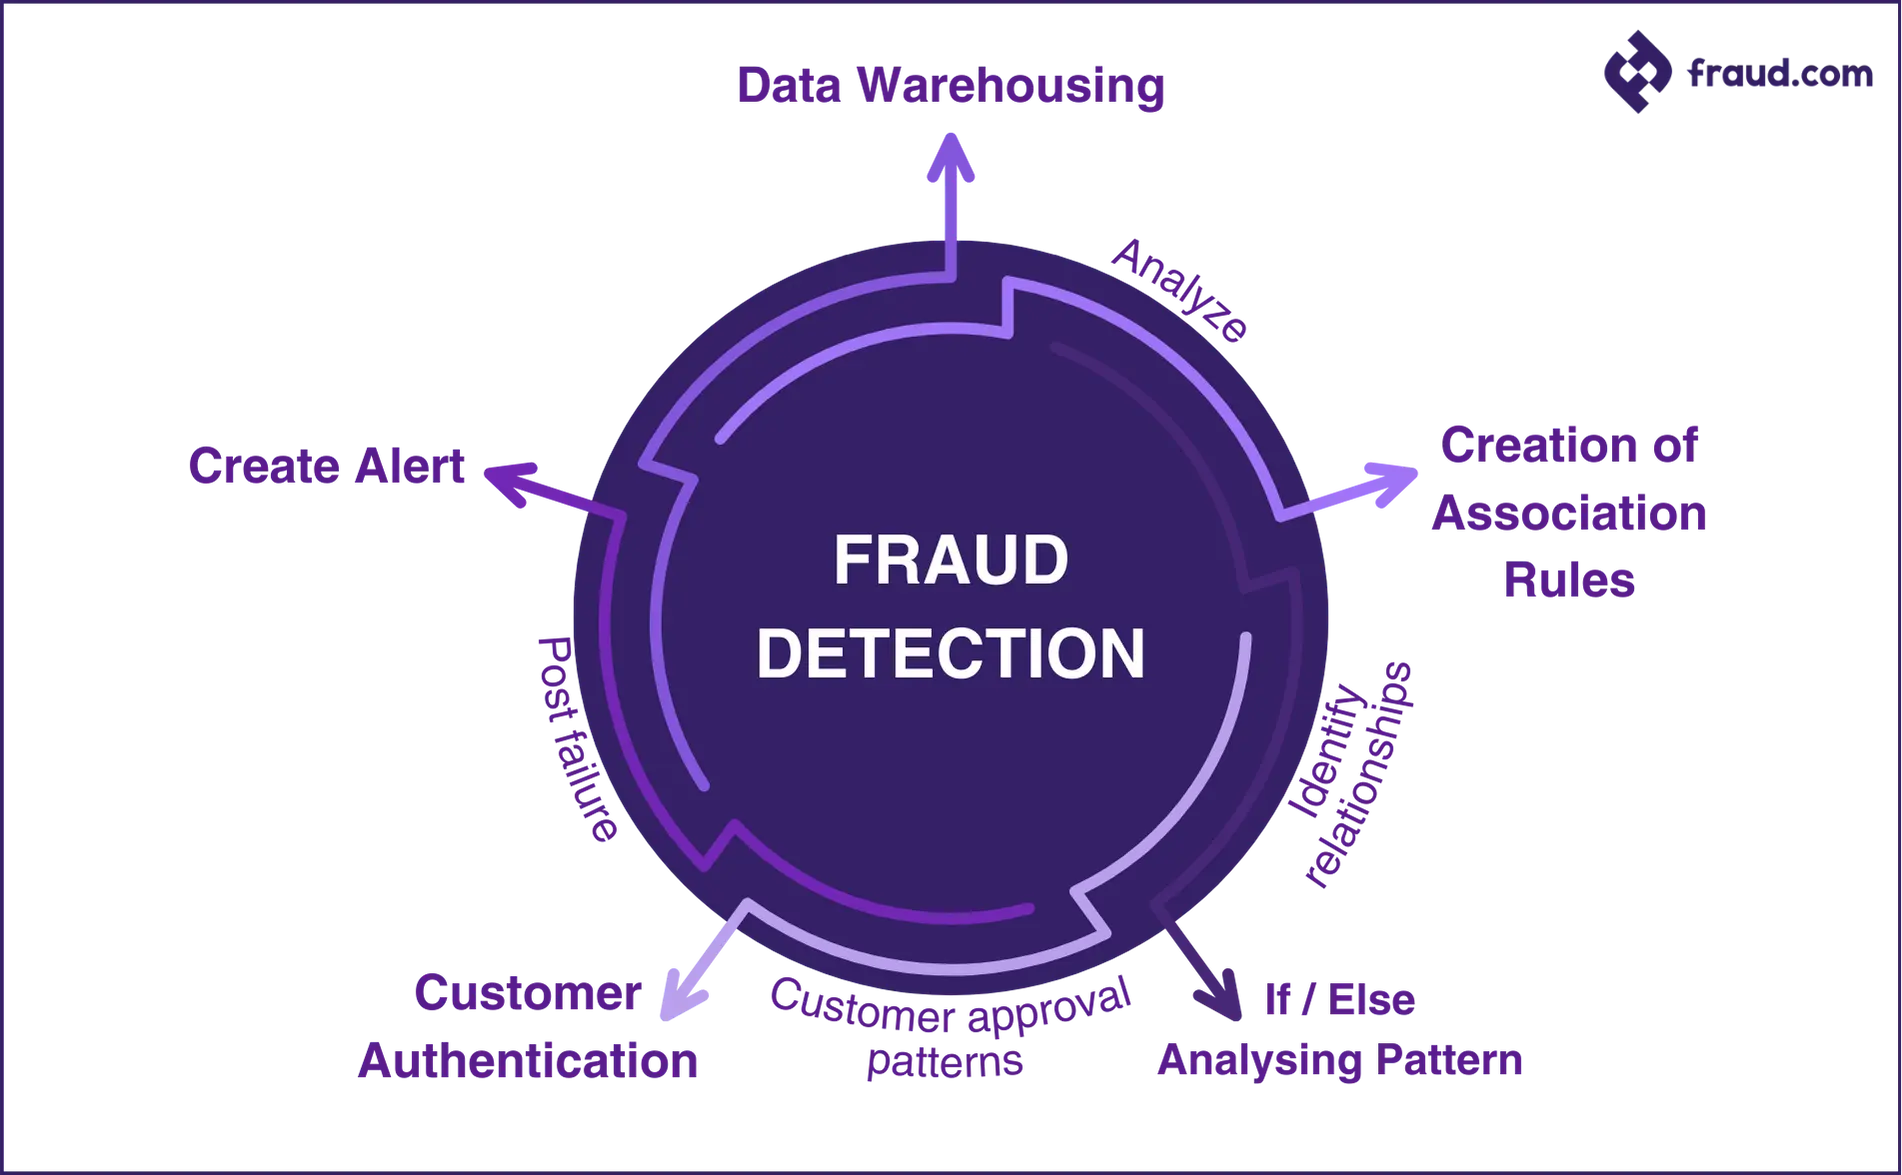
الگوریتمهای هوشمند در وامدهی هوشمند با تحلیل دادههای گسترده و استفاده از مدلهای پیشبینی، توانایی ارزیابی دقیقتر ریسک وامگیرندگان را دارند. این الگوریتمها از چندین منبع اطلاعاتی استفاده میکنند که شامل موارد زیر است:
- دادههای مالی شخصی: درآمد، هزینهها، تاریخچه پرداخت قرضها، و سایر اطلاعات مالی که از طریق پلتفرمهای آنلاین یا اپلیکیشنهای مالی جمعآوری میشوند.
- گزارشهای اعتباری: اطلاعات مربوط به تاریخچه پرداخت وامها، کارتهای اعتباری و سایر تعهدات مالی که توسط آژانسهای گزارشدهی اعتباری مانند شرکتهای اعتباری ایران تهیه میشوند.
- دادههای رفتاری: الگوریتمها از رفتارهای آنلاین وامگیرندگان مانند استفاده از خدمات مالی دیجیتال، خریدهای آنلاین، و حتی فعالیتهای شبکههای اجتماعی برای ارزیابی ریسک استفاده میکنند.
- دادههای بازار: شرایط اقتصادی، نرخ بهره، و سایر پارامترهای بازار که میتواند بر توانایی پرداخت وام تأثیر بگذارد.
این دادهها توسط الگوریتمهای یادگیری ماشین پردازش میشوند تا مدلهای پیشبینی ایجاد کنند. این مدلها با تحلیل الگوهای تاریخی، احتمال عدم پرداخت وام (Default Risk) را برای هر وامگیرنده محاسبه میکنند. برای مثال، اگر الگوریتم تشخیص دهد که یک وامگیرنده در گذشته با تأخیر پرداخت کرده یا درآمد پایداری ندارد، احتمال ریسک بالاتر خواهد بود.
یکی از مزیتهای اصلی الگوریتمهای هوشمند در وامدهی، توانایی آنها در شناسایی الگوهای پنهان است. برای مثال، ممکن است یک وامگیرنده با درآمد متوسط اما هزینههای پایین و رفتار مالی منظم، ریسک کمتری نسبت به فردی با درآمد بالا اما هزینههای غیرقابل پیشبینی داشته باشد. الگوریتمها این تفاوتها را تشخیص داده و تصمیمگیری دقیقتری انجام میدهند.
مزایای وامدهی هوشمند برای وامگیرندگان و وامدهندگان
وامدهی هوشمند نه تنها فرآیند اعطای وام را سادهتر میکند، بلکه برای هر دو طرف، وامگیرندگان و وامدهندگان، مزایای قابل توجهی دارد:
- سرعت و سهولت: فرآیند درخواست و دریافت وام در وامدهی هوشمند بسیار سریعتر است. وامگیرندگان میتوانند در چند دقیقه یا ساعت، بدون نیاز به مراجعه حضوری، وام خود را دریافت کنند.
- دقت بالاتر: الگوریتمهای هوشمند با تحلیل دادههای گسترده، تصمیمگیری دقیقتری انجام میدهند و احتمال خطا در ارزیابی ریسک کاهش مییابد.
- فرصتهای بیشتر برای وامگیرندگان: افراد با شرایط مالی مناسب اما اسناد ناکافی، مانند خوداشتغالیها یا افراد بدون سابقه اعتباری، میتوانند از فرصتهای وامدهی هوشمند بهرهمند شوند.
- کاهش هزینهها: وامدهندگان با استفاده از فناوریهای هوشمند، هزینههای عملیاتی خود را کاهش داده و کارایی بیشتری کسب میکنند.
- پیشبینی ریسک: الگوریتمها با تحلیل دادههای تاریخی، میتوانند احتمال عدم پرداخت وام را پیشبینی کرده و وامدهندگان را در برابر ریسک محافظت کنند.
این مزایا نشان میدهند که وامدهی هوشمند نه تنها یک تغییر تکنولوژیکی است، بلکه یک انقلاب در بخش خدمات مالی بهشمار میرود که فرصتهای جدیدی را برای همه طرفها ایجاد میکند.
چالشها و محدودیتهای وامدهی هوشمند
با وجود مزایای فراوان، وامدهی هوشمند نیز با چالشهایی مواجه است که باید مورد توجه قرار گیرند:
- حریم خصوصی دادهها: استفاده از دادههای شخصی وامگیرندگان برای ارزیابی ریسک، نگرانیهایی در مورد حریم خصوصی و امنیت دادهها را ایجاد میکند. وامدهندگان باید اطمینان حاصل کنند که دادههای شخصی با استانداردهای بینالمللی حریم خصوصی مطابقت دارند.
- دقت الگوریتمها: اگر الگوریتمها با دادههای ناکافی یا غیرمستقیم آموزش ببینند، ممکن است تصمیمات نادرست بگیرند. برای مثال، اگر الگوریتم تنها بر درآمد ماهانه تمرکز کند و سایر عوامل مانند هزینههای زندگی را نادیده بگیرد، ممکن است ریسک واقعی وامگیرنده را تشخیص ندهد.
- اعتماد و شفافیت: برخی وامگیرندگان ممکن است به الگوریتمهای هوشمند اعتماد نکنند یا نتوانند مکانیسم تصمیمگیری را درک کنند. شفافیت در فرآیند ارزیابی و ارائه توضیحات واضح میتواند این مشکل را کاهش دهد.
- تغییرات بازار: شرایط اقتصادی و بازارهای مالی بهطور مداوم تغییر میکنند. الگوریتمها باید بهطور مداوم بهروزرسانی شوند تا با این تغییرات سازگار باشند.
پیشرفت در فناوری و افزایش آگاهی عمومی میتواند بسیاری از این چالشها را کاهش دهد. برای مثال، استفاده از بلاکچین برای افزایش شفافیت و امنیت دادهها یا توسعه الگوریتمهای قابل توضیح (Explainable AI) میتواند اعتماد عمومی را افزایش دهد.
آینده وامدهی هوشمند
با پیشرفت فناوریهای هوشمند، آینده وامدهی هوشمند بسیار روشن به نظر میرسد. برخی از روندهای کلیدی که میتوانند شکل آینده این بخش را تعیین کنند، شامل موارد زیر هستند:
- استفاده از هوش مصنوعی و یادگیری عمیق: الگوریتمهای پیشرفتهتر با استفاده از یادگیری عمیق (Deep Learning) میتوانند دادههای بیشتری را تحلیل کرده و پیشبینیهای دقیقتری ارائه دهند.
- پلتفرمهای مالی دیجیتال: با افزایش استفاده از خدمات مالی دیجیتال، وامدهی هوشمند نیز به سمت پلتفرمهای آنلاین و اپلیکیشنهای موبایل حرکت خواهد کرد.
- ارتباط با سایر خدمات مالی: وامدهی هوشمند میتواند با سایر خدمات مالی مانند بیمه، سرمایهگذاری و پرداختهای دیجیتال ادغام شود تا تجربه کاربری کاملتری ارائه دهد.
- پیشگیری از ریسک: با استفاده از دادههای زمانبر (Real-time Data)، وامدهندگان میتوانند ریسک را بهطور مداوم ارزیابی کرده و در صورت نیاز، شرایط وام را تغییر دهند.
این پیشرفتها نشان میدهند که وامدهی هوشمند تنها یک روند کوتاهمدت نیست، بلکه یک تغییر ساختاری در بخش خدمات مالی است که در سالهای آینده تأثیر عمیقتری خواهد داشت.
نکات مهم برای وامگیرندگان
اگر شما نیز قصد دریافت وام دارید، آگاهی از چگونگی عملکرد وامدهی هوشمند میتواند به شما کمک کند تا تصمیم بهتری بگیرید. در ادامه، چند نکته مهم برای وامگیرندگان ارائه میدهیم:
- تحلیل پیش از درخواست: قبل از درخواست وام، اطلاعات مالی خود را بررسی کنید. درآمد، هزینهها، و سایر تعهدات مالی خود را به دقت تحلیل کنید تا بتوانید شرایط وام مناسب را انتخاب کنید.
- شفافیت در اطلاعات: همیشه اطلاعات دقیق و کامل را ارائه دهید. دروغ گفتن یا پنهان کردن اطلاعات میتواند منجر به رد درخواست یا مشکلات آینده شود.
- ارزیابی شرایط: قبل از قبول یک وام، شرایط آن را به دقت مطالعه کنید. نرخ بهره، مدت زمان پرداخت، و سایر هزینههای مرتبط را در نظر بگیرید.
- استفاده از خدمات مشاوره: اگر در انتخاب وام یا درک شرایط آن دچار تردید هستید، از خدمات مشاوره مالی استفاده کنید. بسیاری از بانکها و موسسات مالی خدمات مشاوره رایگان یا با هزینه پایین ارائه میدهند.
- پیشگیری از ریسک: سعی کنید وام را به میزان نیاز خود دریافت کنید و از پرداخت بیش از حد بهره خودداری کنید. همچنین، برنامهریزی مالی مناسب برای پرداخت بهموقع وام بسیار مهم است.
با توجه به این نکات، شما میتوانید از فرآیند وامدهی هوشمند به بهترین نحو استفاده کنید و تجربهای مثبت داشته باشید.
خاتمه
وامدهی هوشمند با استفاده از فناوریهای پیشرفته و الگوریتمهای هوشمند، فرآیند اعطای وام را دگرگون کرده و فرصتهای جدیدی را برای وامگیرندگان و وامدهندگان ایجاد کرده است. اگرچه این روش با چالشهایی مانند حریم خصوصی دادهها و دقت الگوریتمها مواجه است، اما با پیشرفت فناوری و افزایش آگاهی عمومی، آیندهای روشن در پیش دارد.
برای آگاهی بیشتر از آخرین نوآوریهای بخش خدمات مالی و فناوریهای مرتبط، میتوانید به مقالات و تحلیلهای ماشین مگ مراجعه کنید. این پلتفرم با ارائه اطلاعات دقیق و بهروز، به شما کمک میکند تا با تغییرات و فرصتهای جدید در دنیای مالی آشنا شوید.