در دنیای کسبوکار و مدیریت مالی، درک دقیق از مفاهیم مالی مانند مارجین سود و سود خالص برای تصمیمگیریهای استراتژیک بسیار مهم است. یکی از مفاهیم کلیدی که اغلب با سود خالص اشتباه گرفته میشود، مارجین مشارکت یا Contribution Margin است. این مفهوم نشاندهنده بخشی از درآمد است که پس از کسر هزینههای متغیر باقی میماند و به شرکت کمک میکند تا هزینههای ثابت خود را پرداخت کند و در نهایت سود خالص را ایجاد کند. اما چگونه میتوانیم این مفهوم را درک کرده و از آن برای بهبود عملکرد مالی کسبوکار استفاده کنیم؟
مارجین مشارکت چیست؟
مارجین مشارکت یا Contribution Margin به تفاوت بین فروش و هزینههای متغیر گفته میشود. این مقدار نشان میدهد که هر واحد از محصول یا خدمات چقدر به پرداخت هزینههای ثابت شرکت کمک میکند. به عبارت دیگر، این مارجین نشان میدهد که پس از پرداخت هزینههای مستقیم مرتبط با تولید یا ارائه یک محصول یا خدمت، چه مقدار از درآمد باقی میماند تا هزینههای غیرمستقیم (مثل اجاره، حقوق مدیران، هزینههای بازاریابی عمومی) را پوشش دهد.
فرمول محاسبه مارجین مشارکت به این صورت است:
مارجین مشارکت = درآمد فروش – هزینههای متغیر
این مفهوم به شرکتها کمک میکند تا بفهمند که هر واحد فروش چقدر به سود نهایی کمک میکند و همچنین نشان میدهد که در صورت افزایش یا کاهش حجم فروش، سود نهایی چگونه تحت تأثیر قرار میگیرد.
چرا مارجین مشارکت مهم است؟
درک مارجین مشارکت برای کسبوکارهای مختلف بسیار حیاتی است، زیرا:
- نشاندهنده سودآوری واقعی محصولات است: این مارجین نشان میدهد که هر محصول یا خدمت چقدر به پرداخت هزینههای ثابت کمک میکند و در نهایت چقدر به سود خالص شرکت اضافه میکند.
- راهنمایی برای تصمیمگیری در مورد محصولات است: اگر یک محصول مارجین مشارکت منفی دارد، یعنی هزینههای متغیر آن بیشتر از درآمد آن است، شرکت باید تصمیم بگیرد که آیا باید تولید آن را کاهش دهد یا حتی آن را از خط تولید خارج کند.
- تاثیر حجم فروش بر سود را نشان میدهد: حتی اگر یک محصول مارجین مشارکت کمی داشته باشد، اگر حجم فروش آن بالا باشد، میتواند بهطور قابل توجهی به سود نهایی کمک کند.
- کمک به مدیریت هزینهها میکند: با درک مارجین مشارکت، مدیران میتوانند تصمیم بگیرند که کدام هزینههای متغیر را میتوان کاهش داد یا کدام محصولات را باید اولویت بگیرند.
به عنوان مثال، یک شرکت تولیدی ممکن است محصولی داشته باشد که با قیمت ۱۰۰۰ تومان فروخته میشود و هزینههای متغیر تولید آن ۶۰۰ تومان است. در این صورت، مارجین مشارکت این محصول ۴۰۰ تومان خواهد بود. این مقدار نشان میدهد که هر واحد از این محصول پس از پرداخت هزینههای متغیر، ۴۰۰ تومان به پرداخت هزینههای ثابت شرکت کمک میکند.
مارجین مشارکت در مقابل مارجین سود خالص
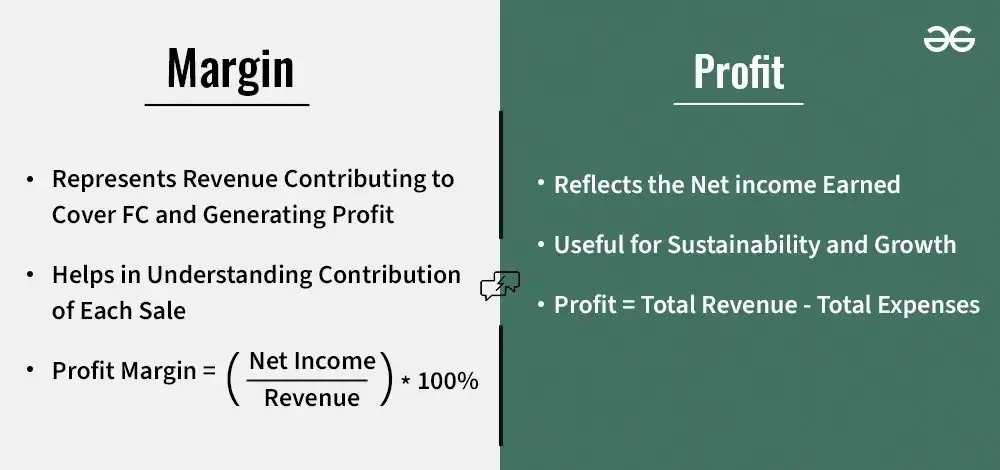
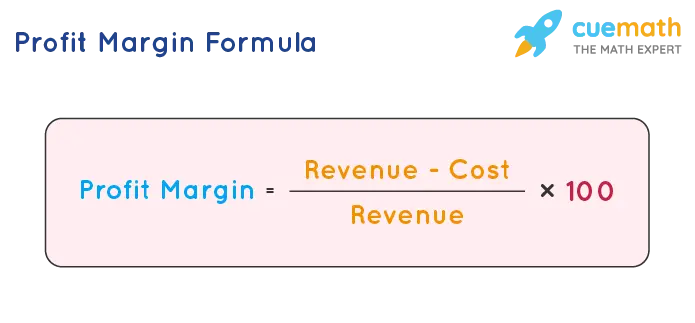
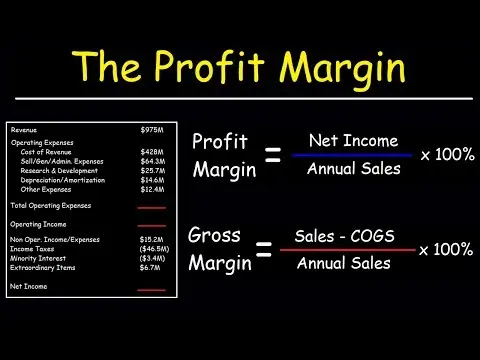
یکی از اشتباهات رایج در دنیای کسبوکار، اشتباه گرفتن مارجین مشارکت با مارجین سود خالص است. در حالی که مارجین مشارکت فقط هزینههای متغیر را از درآمد کسر میکند، مارجین سود خالص تمام هزینهها (متغیر و ثابت) را از درآمد کسر میکند. به عبارت دیگر:
- مارجین مشارکت = درآمد – هزینههای متغیر
- مارجین سود خالص = درآمد – (هزینههای متغیر + هزینههای ثابت)
مارجین مشارکت نشاندهنده این است که هر واحد فروش چقدر به پرداخت هزینههای ثابت کمک میکند، در حالی که مارجین سود خالص نشاندهنده سود نهایی پس از پرداخت تمام هزینهها است. درک این تفاوت بسیار مهم است، زیرا تصمیمگیریهای مالی بر اساس این دو مفهوم متفاوت خواهد بود.
چگونه از مارجین مشارکت برای بهبود عملکرد مالی استفاده کنیم؟
درک مارجین مشارکت تنها اولین قدم است. برای بهبود عملکرد مالی کسبوکار، میتوان از این مفهوم برای:
- تعیین قیمت مناسب: اگر یک محصول مارجین مشارکت کمی دارد، ممکن است لازم باشد قیمت آن را افزایش داد یا هزینههای متغیر تولید آن را کاهش داد.
- انتخاب محصولات با ارزش افزوده بیشتر: محصولاتی که مارجین مشارکت بالایی دارند، باید اولویت بیشتری در استراتژی فروش و بازاریابی داشته باشند.
- ارزیابی عملکرد محصولات جدید: قبل از وارد کردن یک محصول جدید به خط تولید، میتوان با محاسبه مارجین مشارکت آن، تصمیم گرفت که آیا این محصول میتواند به سود نهایی کمک کند یا خیر.
- مدیریت هزینههای متغیر: اگر هزینههای متغیر یک محصول بسیار بالا است، میتوان با کاهش این هزینهها، مارجین مشارکت آن را افزایش داد.
- برآورد نقطه تعادل: با استفاده از مارجین مشارکت، میتوان نقطه تعادل فروش را محاسبه کرد، یعنی حداقل حجم فروش لازم برای پوشش هزینههای ثابت.
به عنوان مثال، اگر یک شرکت تولیدی هزینههای ثابت ماهانه خود را ۱۰۰ میلیون تومان برآورد کند و مارجین مشارکت هر واحد محصول ۴۰۰ تومان باشد، باید حداقل ۲۵۰٬۰۰۰ واحد از این محصول را در ماه فروشد تا هزینههای ثابت را پوشش دهد. این اطلاعات به شرکت کمک میکند تا استراتژی فروش خود را بر اساس این نقطه تعادل تنظیم کند.
مارجین مشارکت در تصمیمگیریهای استراتژیک
مارجین مشارکت یک ابزار قدرتمند برای تصمیمگیریهای استراتژیک است. برای مثال:
- تخصیص منابع: اگر یک محصول مارجین مشارکت بالایی دارد، شرکت میتواند منابع بیشتری را به تولید و تبلیغات آن اختصاص دهد.
- تغییرات در خط تولید: اگر یک محصول مارجین مشارکت منفی دارد، شرکت ممکن است تصمیم بگیرد که تولید آن را کاهش دهد یا حتی آن را از خط تولید خارج کند.
- ارزیابی پیشنهادات جدید: قبل از پذیرش یک سفارش بزرگ یا یک پروژه جدید، میتوان با محاسبه مارجین مشارکت آن، تصمیم گرفت که آیا این پیشنهاد میتواند به سود شرکت کمک کند یا خیر.
- استراتژی قیمتگذاری: در صورت تغییرات در هزینههای متغیر یا رقابت بازار، میتوان با استفاده از مارجین مشارکت، استراتژی قیمتگذاری جدیدی را طراحی کرد.
به عنوان مثال، یک شرکت خدمات ممکن است دو نوع خدمت ارائه دهد: خدمت A با مارجین مشارکت ۲۰۰٬۰۰۰ تومان و خدمت B با مارجین مشارکت ۵۰٬۰۰۰ تومان. اگر شرکت منابع محدودی برای تبلیغات دارد، باید اولویت خود را بر روی خدمت A قرار دهد، زیرا هر واحد از این خدمت بهطور قابل توجهی بیشتر به سود نهایی کمک میکند.
چالشهای محاسبه و استفاده از مارجین مشارکت
در حالی که مارجین مشارکت یک ابزار بسیار مفید است، محاسبه و استفاده از آن نیز چالشهای خود را دارد:
- تعریف هزینههای متغیر: یکی از چالشهای اصلی، تعیین دقیق هزینههای متغیر است. برخی هزینهها ممکن است بهطور کامل متغیر نباشند یا ترکیبی از هزینههای متغیر و ثابت داشته باشند.
- تغییرات در هزینهها: هزینههای متغیر ممکن است با تغییرات در حجم تولید یا قیمت مواد اولیه تغییر کنند، بنابراین مارجین مشارکت نیز باید بهطور مداوم بررسی شود.
- تاثیر هزینههای ثابت: مارجین مشارکت فقط هزینههای متغیر را در نظر میگیرد و هزینههای ثابت را نادیده میگیرد. بنابراین، برای درک کامل سودآوری، باید این هزینهها نیز در نظر گرفته شوند.
- مقایسه بین محصولات مختلف: اگر محصولات یک شرکت دارای ویژگیها و هزینههای متغیر متفاوتی هستند، مقایسه مارجین مشارکت آنها ممکن است دشوار باشد.
برای مقابله با این چالشها، شرکتها باید:
- سیستم حسابداری دقیقی داشته باشند که بتواند هزینههای متغیر و ثابت را بهطور دقیق جدا کند.
- بهطور منظم مارجین مشارکت محصولات خود را بررسی کنند و در صورت تغییرات در هزینهها یا بازار، آن را بهروزرسانی کنند.
- از ابزارهای تحلیل مالی استفاده کنند تا بتوانند تصمیمات استراتژیک خود را بر اساس دادههای دقیق بگیرند.
در نهایت، درک و استفاده صحیح از مارجین مشارکت میتواند به شرکتها کمک کند تا عملکرد مالی خود را بهبود بخشند و تصمیمات استراتژیک بهتری بگیرند. این مفهوم نه تنها نشاندهنده سودآوری واقعی محصولات است، بلکه راهنمایی برای مدیریت هزینهها، تعیین قیمتها و تخصیص منابع فراهم میکند.
برای اطلاعات بیشتر در مورد مفاهیم مالی و استراتژیهای کسبوکار، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.