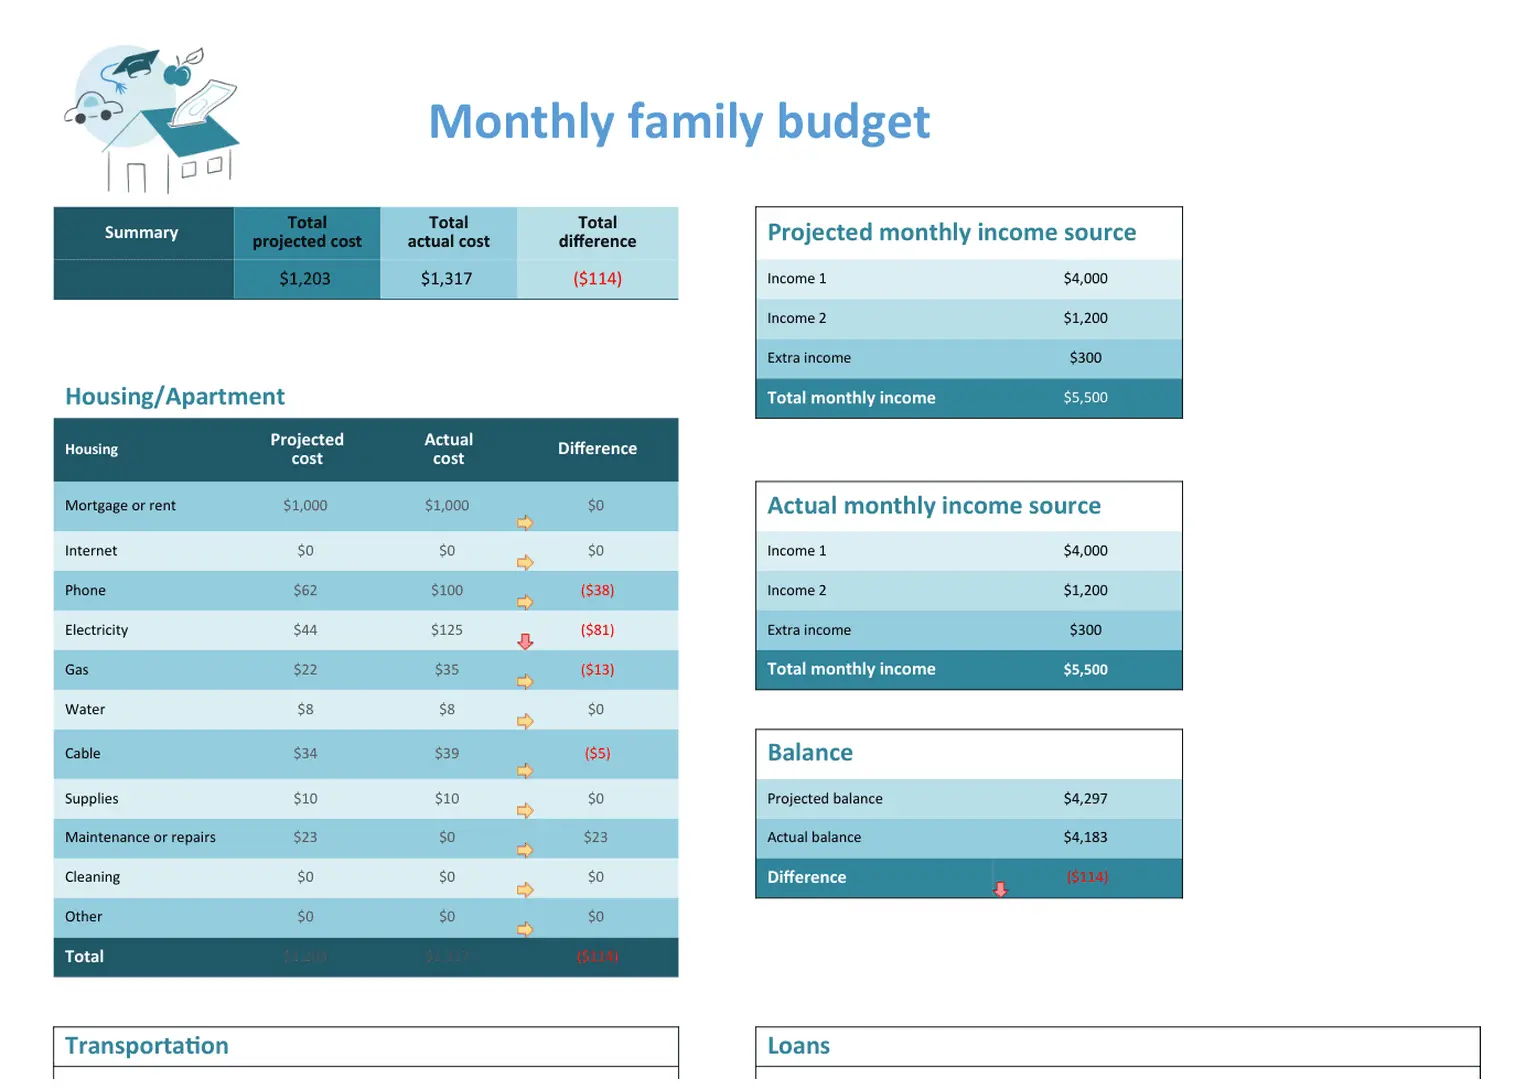
معیشت خانوار یکی از مفاهیم اساسی در زندگی روزمره است که به نحوه مدیریت درآمد، هزینهها و منابع مالی خانواده اشاره دارد. این مفهوم نه تنها شامل درآمد و هزینههای ماهانه است، بلکه به سبک زندگی، نیازهای اساسی و حتی اهداف بلندمدت خانواده نیز مربوط میشود. در دنیای امروزی که نوسانات اقتصادی، افزایش هزینههای زندگی و تغییرات اجتماعی بهطور مداوم در حال رخ دادن هستند، درک دقیق معیشت خانوار و عوامل تحت فشار قرار دهنده آن میتواند به خانوادهها کمک کند تا تصمیمات مالی هوشمندانهتری بگیرند و از چالشهای مالی دوری کنند.
معیشت خانوار چیست؟
معیشت خانوار به مجموعهای از فعالیتها و تصمیمات مالی گفته میشود که یک خانواده برای تأمین نیازهای خود و بهبود کیفیت زندگی انجام میدهد. این مفهوم شامل موارد زیر است:
- دریافت درآمد: منابع مالی خانواده از جمله حقوق، درآمد کسب و کار، درآمد از سرمایهگذاری یا سایر منابع.
- مدیریت هزینهها: تقسیمبندی هزینههای ضروری مانند خوراکی، اجاره، خدمات عمومی و هزینههای اختیاری مانند سرگرمی و خریدهای غیرضروری.
- اداره منابع: استفاده مؤثر از منابع مالی برای تأمین نیازهای کوتاهمدت و بلندمدت، مانند پسانداز، سرمایهگذاری و پرداخت بدهیها.
- پیشبینی مالی: برنامهریزی برای آینده با در نظر گرفتن تغییرات احتمالی در درآمد یا هزینهها.
معیشت خانوار به این معنی است که خانواده بتواند با تعادل بین درآمد و هزینهها، زندگی خود را بدون استرس مالی ادامه دهد و حتی برای آینده برنامهریزی کند.
عوامل تحت فشار قرار دهنده معیشت خانوار
در سالهای اخیر، بسیاری از خانوادهها با چالشهای مالی روبرو بودهاند که باعث تحت فشار قرار گرفتن معیشت خانوار شده است. برخی از این عوامل عبارتند از:
۱. افزایش هزینههای زندگی
یکی از مهمترین عوامل تحت فشار قرار دهنده معیشت خانوار، افزایش هزینههای زندگی است. این افزایش در زمینههای مختلفی مانند:
- قیمت مواد غذایی و خوراکیها که به دلیل نوسانات بازار جهانی و تغییرات آب و هوایی تحت تأثیر قرار میگیرند.
- اجاره و خرید مسکن که در بسیاری از شهرها به دلیل افزایش جمعیت و محدودیت زمین، قیمتهای بالایی دارند.
- خدمات عمومی مانند آب، برق و گاز که به دلیل افزایش هزینههای تولید و توزیع، قیمت آنها نیز در حال افزایش است.
- هزینههای بهداشتی و درمانی که با افزایش سن جمعیت و نیاز به خدمات پزشکی پیشرفته، بار مالی بیشتری بر خانوادهها تحمیل میکند.
این افزایش هزینهها بدون افزایش متناسب درآمد، میتواند باعث کاهش قدرت خرید خانوادهها و تحت فشار قرار گرفتن معیشت خانوار شود.
۲. نوسانات اقتصادی و تورم
تورم و نوسانات اقتصادی از دیگر عوامل مهمی هستند که بر معیشت خانوار تأثیر میگذارند. تورم باعث کاهش ارزش پول و افزایش قیمت کالاها و خدمات میشود. در چنین شرایطی، خانوادهها با کاهش قدرت خرید روبرو میشوند و باید با بودجه محدود، نیازهای بیشتری را تأمین کنند.
علاوه بر این، نوسانات اقتصادی مانند بیکاری، کاهش درآمد یا تغییرات در بازار کار نیز میتواند بر معیشت خانوار تأثیر منفی بگذارد. برای مثال، اگر یکی از اعضای خانواده بیکار شود یا درآمدش کاهش یابد، خانواده باید با بودجه کمتری کار کند و ممکن است مجبور شود هزینههای خود را کاهش دهد یا به وامهای جدید روی آورد.
۳. افزایش هزینههای تحصیل و آموزش
یکی دیگر از چالشهای مهم معیشت خانوار، افزایش هزینههای تحصیل و آموزش است. هزینههای مرتبط با تحصیل فرزندان از جمله:
- مدرسه و دانشگاه که با افزایش تعداد دانشجو و محدودیت منابع، هزینههای تحصیل نیز افزایش یافته است.
- کتاب، لوازم آموزشی و کلاسهای خصوصی که بسیاری از خانوادهها برای بهبود عملکرد تحصیلی فرزندان خود به آنها نیاز دارند.
- هزینههای مرتبط با تحصیل در خارج از کشور که برای بسیاری از خانوادهها یک بار مالی سنگین است.
این هزینهها میتواند بر بودجه خانواده تأثیر زیادی بگذارد و باعث شود که خانوادهها مجبور شوند منابع مالی خود را به سمت تحصیل فرزندان خود هدایت کنند و در سایر زمینهها صرفهجویی کنند.
۴. افزایش هزینههای حمل و نقل و سوخت
با افزایش جمعیت و گسترش شهرها، هزینههای حمل و نقل و سوخت نیز بهطور قابل توجهی افزایش یافته است. این هزینهها شامل:
- قیمت سوخت که به دلیل نوسانات جهانی و سیاستهای اقتصادی کشورها، تغییرات زیادی دارد.
- هزینههای حمل و نقل عمومی که در بسیاری از شهرها به دلیل افزایش جمعیت و نیاز به خدمات حمل و نقل بهتر، افزایش یافته است.
- خرید و نگهداری خودرو که برای بسیاری از خانوادهها یک هزینه ثابت و قابل توجه است.
این افزایش هزینهها میتواند بر بودجه خانواده تأثیر منفی بگذارد و باعث شود که خانوادهها مجبور شوند در سایر زمینهها صرفهجویی کنند.
۵. تغییرات اجتماعی و فرهنگی
عوامل اجتماعی و فرهنگی نیز میتوانند بر معیشت خانوار تأثیر بگذارند. برای مثال:
- افزایش هزینههای ازدواج و مراسمات که در بسیاری از فرهنگها یک بخش مهم از زندگی خانوادهها است.
- نیاز به خرید کالاها و خدمات جدید مانند تلفن همراه، لپتاپ و سایر تجهیزات الکترونیکی که با تغییرات فناوری و نیازهای جدید، هزینههای بیشتری را به بار میآورند.
- افزایش هزینههای سفر و گردشگری که بسیاری از خانوادهها برای استراحت و تفریح به آن نیاز دارند.
این تغییرات میتواند باعث شود که خانوادهها با هزینههای جدیدی روبرو شوند و باید راههایی برای مدیریت این هزینهها پیدا کنند.
نکات مهم برای بهبود معیشت خانوار
با درک عوامل تحت فشار قرار دهنده معیشت خانوار، میتوان راهکارهایی برای بهبود وضعیت مالی خانواده پیدا کرد. برخی از این راهکارها عبارتند از:
۱. برنامهریزی مالی دقیق
یکی از مهمترین اقدامات برای بهبود معیشت خانوار، برنامهریزی مالی دقیق است. این برنامهریزی شامل:
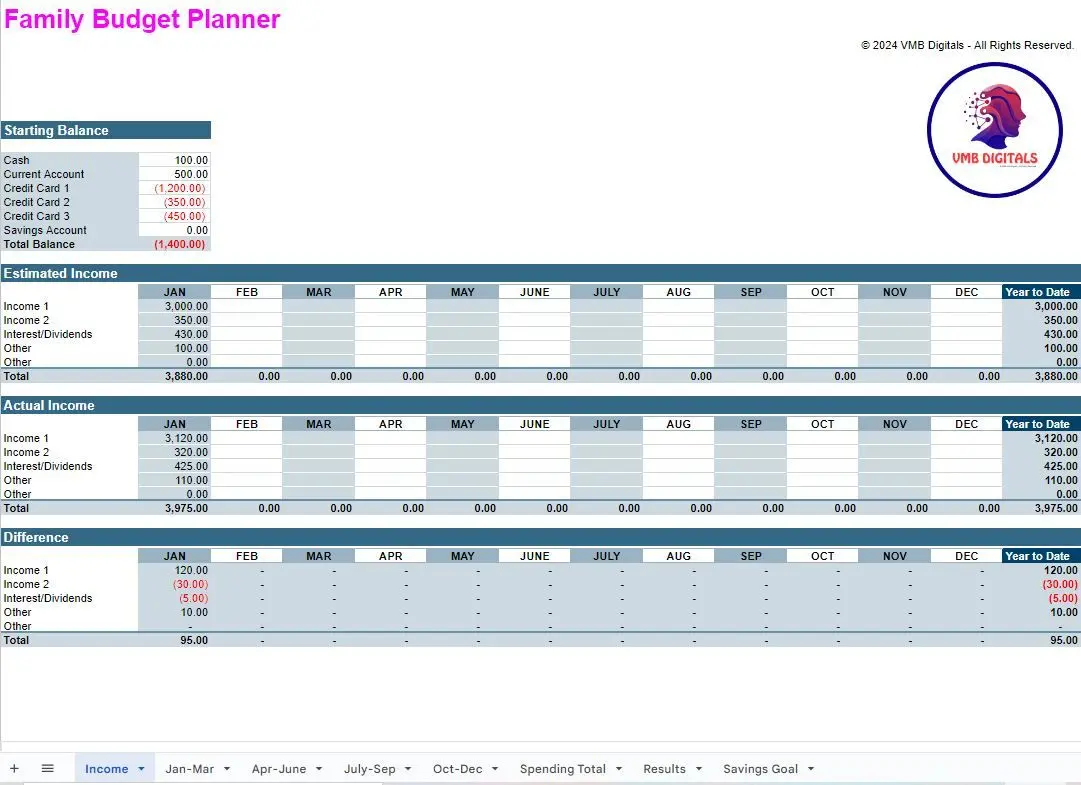
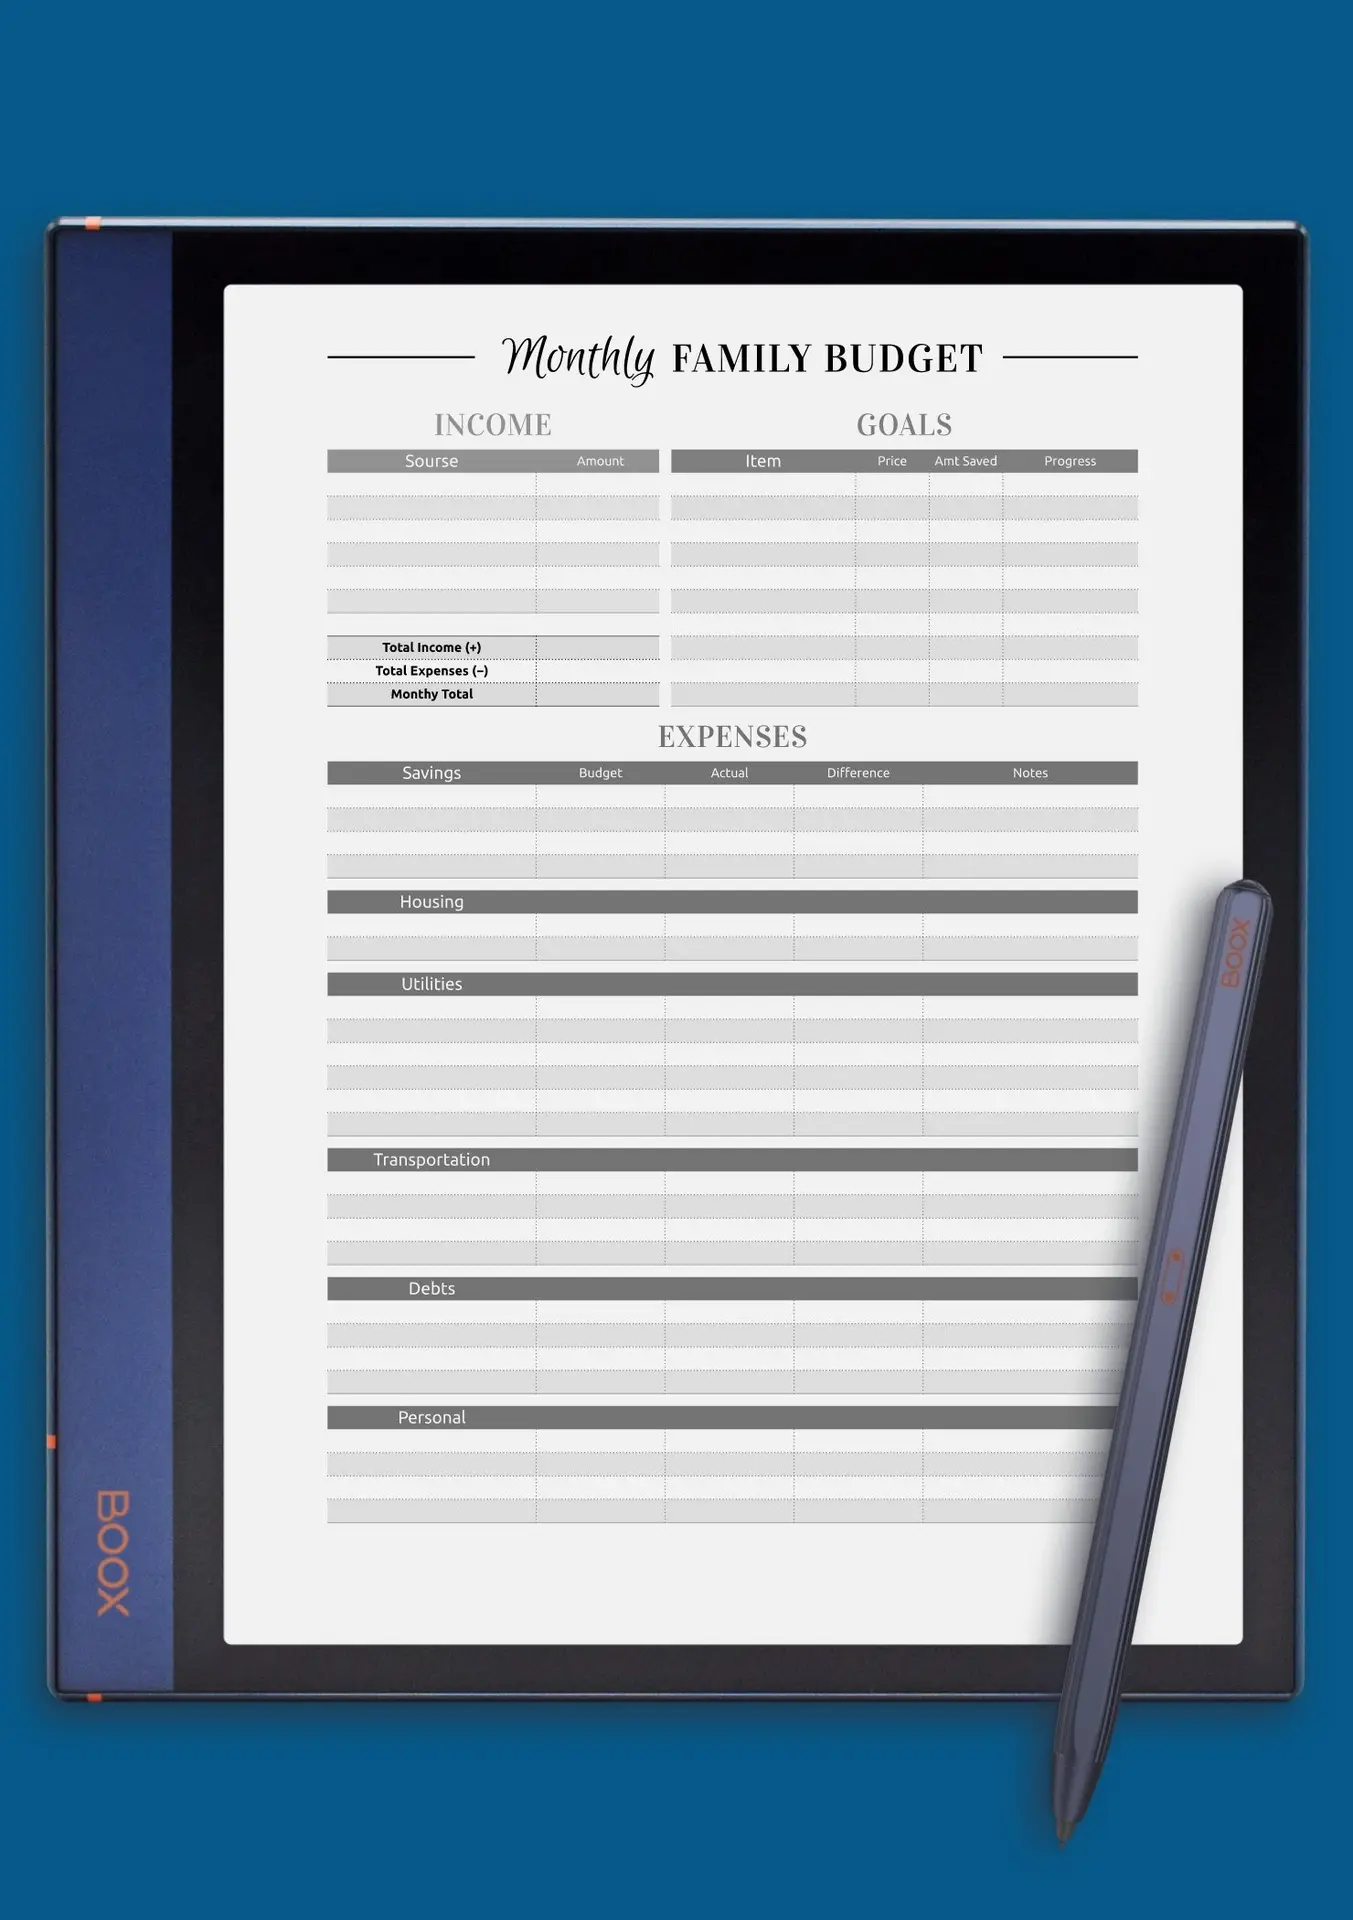
- ثبت دقیق درآمد و هزینههای ماهانه.
- تجزیه و تحلیل هزینهها و شناسایی هزینههای غیرضروری.
- تعیین اهداف مالی کوتاهمدت و بلندمدت.
- پیشبینی تغییرات احتمالی در درآمد یا هزینهها.
با برنامهریزی مالی دقیق، خانوادهها میتوانند کنترل بهتری بر منابع مالی خود داشته باشند و از هزینههای غیرضروری جلوگیری کنند.
۲. صرفهجویی در هزینهها
صرفهجویی در هزینهها یکی دیگر از راهکارهای مهم برای بهبود معیشت خانوار است. برخی از روشهای صرفهجویی عبارتند از:
- خرید کالاها با کیفیت و دوام بیشتر.
- استفاده از روشهای جایگزین برای کاهش هزینههای روزمره مانند خرید از بازارهای محلی یا استفاده از حمل و نقل عمومی.
- کاهش هزینههای غیرضروری مانند خریدهای impulive یا استفاده بیش از حد از خدمات غیرضروری.
- استفاده از تخفیفها و پیشنهادهای ویژه.
صرفهجویی در هزینهها میتواند به خانوادهها کمک کند تا منابع مالی بیشتری برای نیازهای اساسی یا اهداف بلندمدت خود داشته باشند.
۳. افزایش درآمد
یکی از راهکارهای مؤثر برای بهبود معیشت خانوار، افزایش درآمد است. این افزایش درآمد میتواند از طریق:
- افزایش ساعت کار یا پیدا کردن شغل دوم.
- کسب مهارتهای جدید و افزایش فرصتهای شغلی.
- استفاده از منابع درآمدی جدید مانند سرمایهگذاری یا کسب و کار کوچک.
افزایش درآمد میتواند به خانوادهها کمک کند تا با هزینههای افزایشیافته روبرو شوند و زندگی بهتری داشته باشند.
۴. مدیریت بدهیها
مدیریت بدهیها یکی از جنبههای مهم معیشت خانوار است. بسیاری از خانوادهها به دلیل بدهیهای بانکی، قرضها یا هزینههای غیرمنتظره، تحت فشار مالی قرار میگیرند. برای مدیریت بدهیها:
- اولویتبندی بدهیها بر اساس نرخ بهره و زمان بازپرداخت.
- پرداخت بدهیها با اولویت دادن به بدهیهای با نرخ بهره بالاتر.
- مذاکره با بانکها یا موسسات قرضدهنده برای کاهش نرخ بهره یا تغییر شرایط پرداخت.
مدیریت مؤثر بدهیها میتواند به خانوادهها کمک کند تا از فشار مالی جلوگیری کنند و منابع مالی خود را بهتر مدیریت کنند.
۵. سرمایهگذاری برای آینده
سرمایهگذاری برای آینده یکی از راهکارهای هوشمندانه برای بهبود معیشت خانوار است. این سرمایهگذاری میتواند شامل:
- پسانداز برای هزینههای آینده مانند تحصیل فرزندان یا بازنشستگی.
- سرمایهگذاری در بازارهای مالی مانند سهام، اوراق قرضه یا صندوقهای سرمایهگذاری.
- خرید املاک و مستغلات برای ایجاد درآمد passive.
سرمایهگذاری میتواند به خانوادهها کمک کند تا در آینده با امنیت مالی بیشتری روبرو شوند و از نوسانات اقتصادی محافظت کنند.
چالشهای آینده و راهکارهای مقابله با آنها
با توجه به تغییرات اقتصادی و اجتماعی، خانوادهها باید برای چالشهای آینده نیز آماده باشند. برخی از این چالشها شامل:
- افزایش هزینههای بهداشتی و درمانی به دلیل افزایش سن جمعیت و نیاز به خدمات پیشرفته.
- تغییرات در بازار کار و نیاز به مهارتهای جدید برای بقا در بازار.
- تاثیر تغییرات آب و هوایی بر هزینههای زندگی مانند افزایش قیمت مواد غذایی.
برای مقابله با این چالشها، خانوادهها باید:
- بهطور مداوم مهارتهای خود را به روز کنند.
- از منابع مالی خود برای سرمایهگذاری در زمینههای جدید استفاده کنند.
- به برنامهریزی مالی بلندمدت بپردازند و برای تغییرات احتمالی آماده باشند.
با آمادگی برای چالشهای آینده، خانوادهها میتوانند معیشت خود را پایدارتر کنند و از فشارهای مالی جلوگیری کنند.
نکات کاربردی برای مدیریت معیشت خانوار
برای مدیریت مؤثر معیشت خانوار، میتوان از نکات کاربردی زیر استفاده کرد:
- ثبت دقیق هزینهها: استفاده از اپلیکیشنها یا دفترچههای هزینه برای ثبت دقیق درآمد و هزینهها.
- تعیین بودجه ماهانه: تقسیمبندی بودجه بر اساس نیازهای اساسی و اختیاری.
- پیشبینی هزینههای غیرمنتظره: اختصاص بخشی از بودجه برای هزینههای غیرمنتظره مانند تعمیرات یا بیماری.
- مذاکره برای کاهش هزینهها: مذاکره با ارائهدهندگان خدمات برای کاهش هزینههای ثابت مانند تلفن یا اینترنت.
- استفاده از منابع رایگان: استفاده از کتابخانهها، پارکها و فعالیتهای رایگان برای کاهش هزینههای سرگرمی.
با پیروی از این نکات، خانوادهها میتوانند کنترل بهتری بر معیشت خود داشته باشند و از فشارهای مالی جلوگیری کنند.
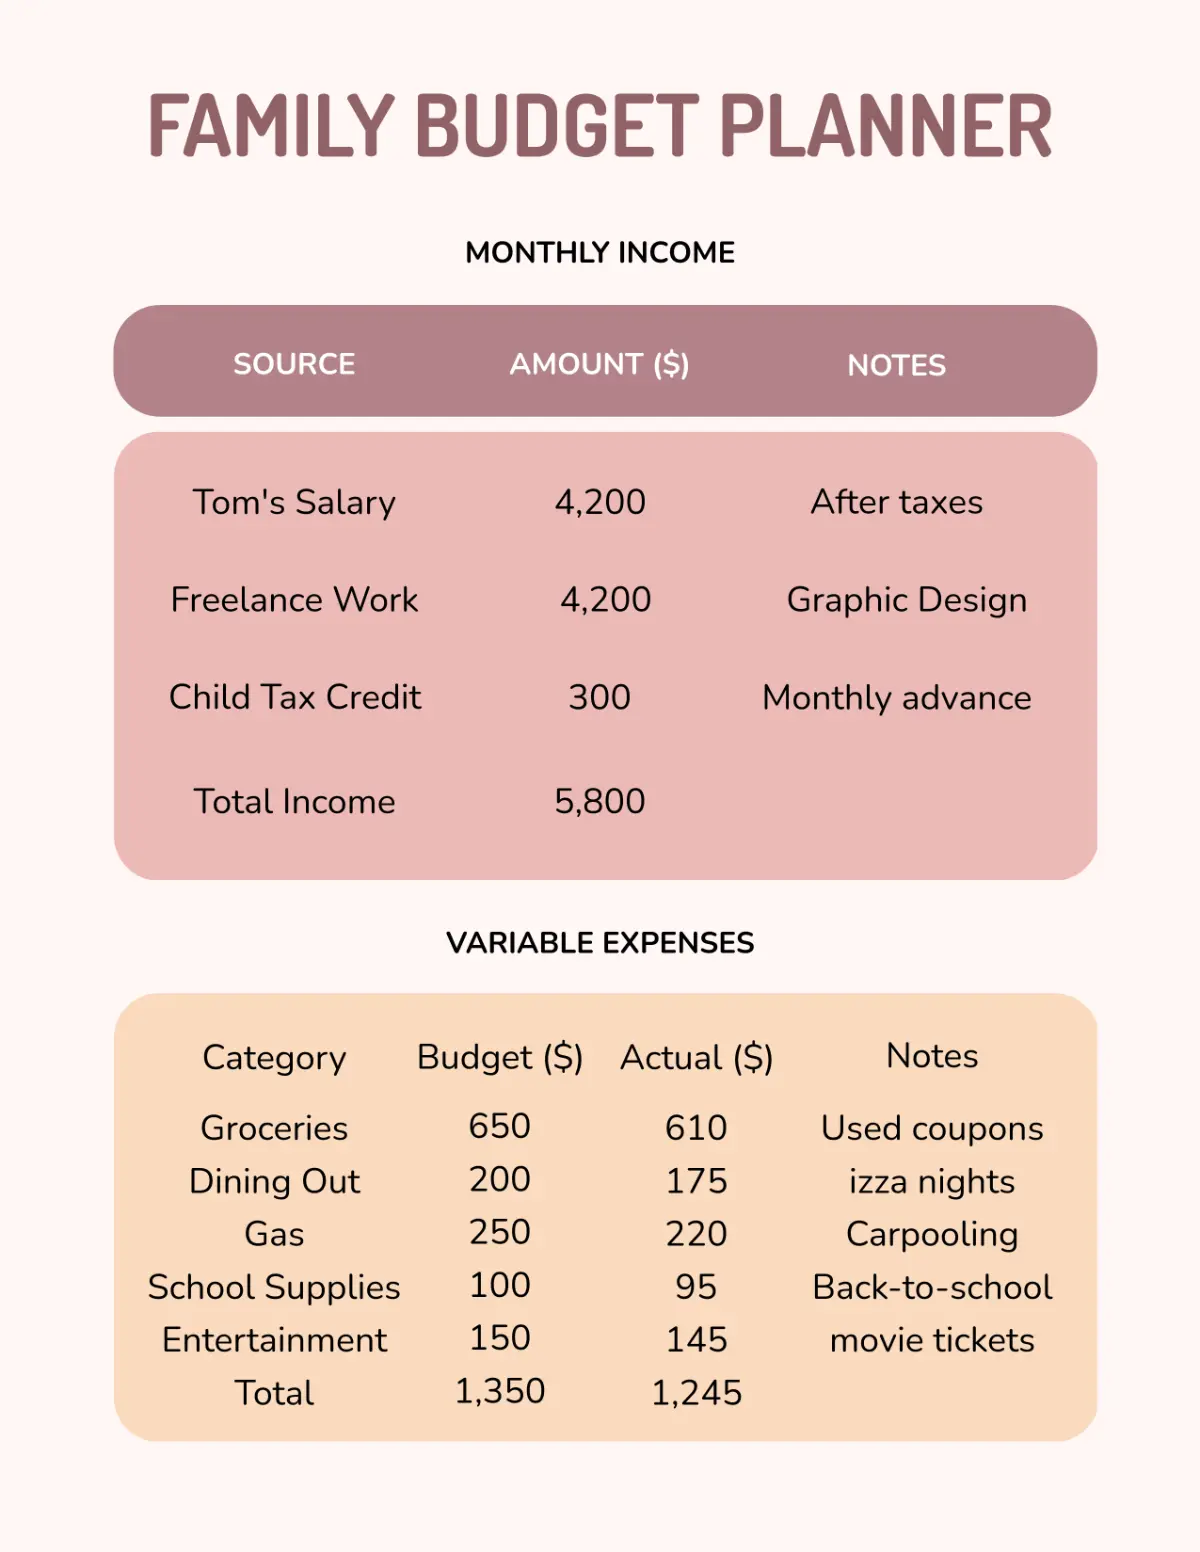
در نهایت، معیشت خانوار یک مفهوم پیچیده است که نیاز به برنامهریزی دقیق، مدیریت هزینهها و آمادگی برای تغییرات دارد. با درک عوامل تحت فشار قرار دهنده معیشت خانوار و استفاده از راهکارهای مناسب، خانوادهها میتوانند زندگی مالی پایدارتری داشته باشند و از چالشهای اقتصادی محافظت کنند. برای اطلاعات بیشتر در زمینه مدیریت مالی و برنامهریزی بودجه خانوار، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.