مالیات بر ارزش افزوده (معمولاً با اختصار م.ب.ع. شناخته میشود) یکی از مهمترین سیستمهای مالیاتی در بسیاری از کشورها، از جمله ایران، است. این مالیات به عنوان یک مالیات غیرمستقیم، بر ارزش افزودهای که در هر مرحله از تولید و توزیع کالا و خدمات ایجاد میشود، اعمال میشود. در این مقاله، به توضیح مفاهیم پایهای مالیات بر ارزش افزوده، نحوه محاسبه آن، نکات کاربردی و همچنین اشتباهات رایج در پرداخت این مالیات میپردازیم.
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده یک سیستم مالیاتی است که بر مصرف کالا و خدمات اعمال میشود، نه بر درآمد یا دارایی. در این سیستم، مالیات در هر مرحله از زنجیره تولید و توزیع کالا یا ارائه خدمت، به ارزش افزودهای که در آن مرحله ایجاد میشود، تعلق میگیرد. این ارزش افزوده به معنای تفاوت بین ارزش خرید مواد اولیه و ارزش فروش محصول نهایی است.
به عنوان مثال، اگر یک شرکت مواد اولیه را با قیمت ۱۰۰ میلیون تومان خریداری کند و محصول نهایی را با قیمت ۲۰۰ میلیون تومان به فروش برساند، ارزش افزوده آن ۱۰۰ میلیون تومان خواهد بود. مالیات بر ارزش افزوده بر این ۱۰۰ میلیون تومان اعمال میشود، نه بر کل ۲۰۰ میلیون تومان.
این سیستم مالیاتی به دلیل شفافیت و کارایی در جمعآوری مالیات و همچنین کاهش بار مالیاتی بر مصرفکنندگان نهایی، در بسیاری از کشورها مورد استفاده قرار میگیرد. در ایران نیز، مالیات بر ارزش افزوده از سال ۱۳۹۵ به صورت آزمایشی و سپس به صورت رسمی در برخی از صنایع و خدمات اعمال میشود.
نحوه محاسبه مالیات بر ارزش افزوده
محاسبه مالیات بر ارزش افزوده به دو روش اصلی انجام میشود: روش مستقیم و روش غیرمستقیم. در ایران، روش غیرمستقیم بیشتر مورد استفاده قرار میگیرد.
روش غیرمستقیم (روش اعتبار مالیات)
در این روش، مالیات بر ارزش افزوده در هر مرحله از زنجیره تولید و توزیع محاسبه و سپس از مالیات مرحله بعد کسر میشود. این روش به شرکتها اجازه میدهد تا مالیات پرداختی در مرحله قبل را از مالیات جدید کسر کنند. فرمول کلی محاسبه به این صورت است:
مالیات بر ارزش افزوده قابل پرداخت = (مالیات بر ارزش افزوده دریافتی از فروش) – (مالیات بر ارزش افزوده پرداختی به تأمینکنندگان)
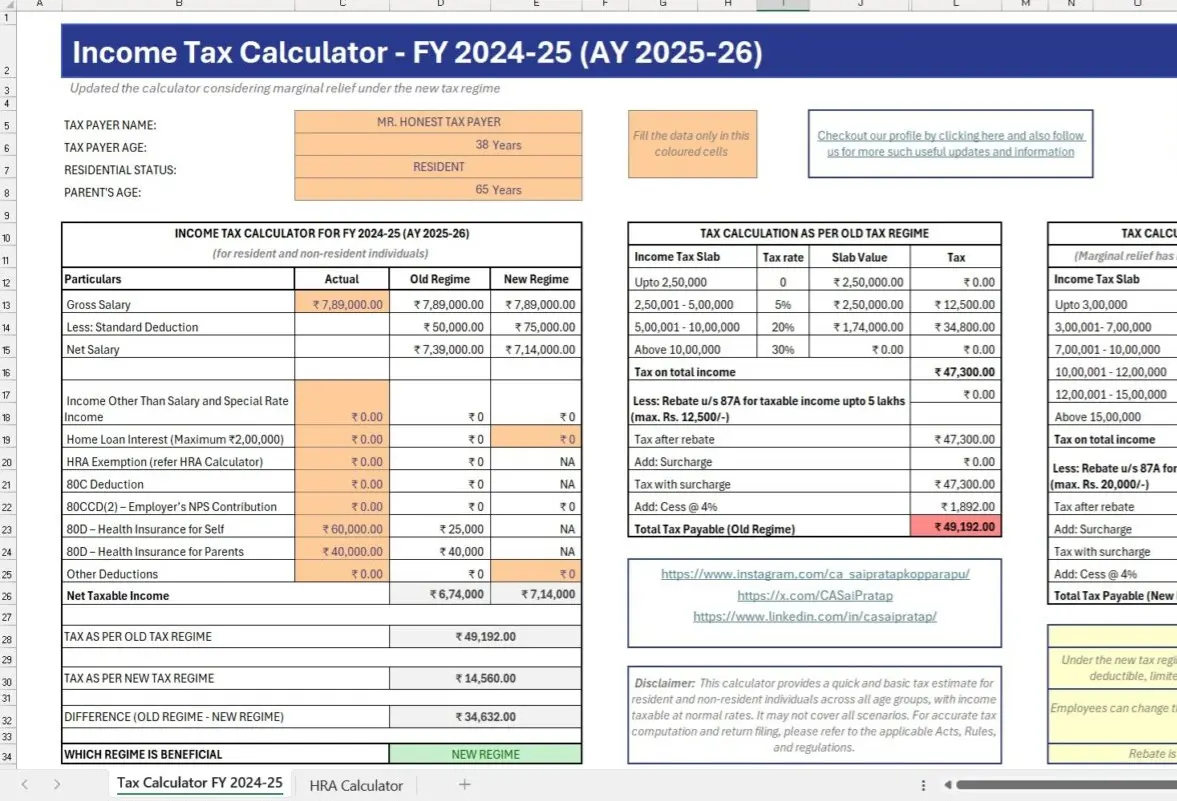
به عنوان مثال، اگر یک شرکت در یک ماه ۵۰۰ میلیون تومان فروش داشته باشد و نرخ مالیات بر ارزش افزوده ۹ درصد باشد، مالیات دریافتی از فروش برابر با ۴۵ میلیون تومان (۵۰۰ میلیون × ۹٪) خواهد بود. اگر این شرکت در همان ماه ۳۰۰ میلیون تومان مواد اولیه خریداری کرده باشد و مالیات بر ارزش افزوده پرداختی به تأمینکنندگان ۲۷ میلیون تومان (۳۰۰ میلیون × ۹٪) باشد، مالیات قابل پرداخت برابر با ۱۸ میلیون تومان (۴۵ میلیون – ۲۷ میلیون) خواهد بود.
نرخ مالیات بر ارزش افزوده در ایران
در ایران، نرخ مالیات بر ارزش افزوده به صورت زیر تعیین شده است:
- نرخ استاندارد: ۹ درصد
- نرخ صفر: برای برخی کالاها و خدمات خاص مانند صادرات، برخی خدمات آموزشی و بهداشتی
- نرخ کاهشیافته: در برخی موارد خاص ممکن است نرخ کمتر از ۹ درصد اعمال شود (اگرچه در حال حاضر چنین نرخهایی در ایران تعریف نشدهاند)
شرکتها و افراد حقیقی باید بر اساس نرخ مربوطه، مالیات بر ارزش افزوده را محاسبه و پرداخت کنند.
نکات کاربردی در پرداخت مالیات بر ارزش افزوده
در پرداخت مالیات بر ارزش افزوده، رعایت برخی نکات کاربردی میتواند به کاهش خطا و افزایش کارایی کمک کند:
۱. ثبت دقیق فاکتورهای خرید و فروش
یکی از مهمترین نکات، ثبت دقیق و کامل فاکتورهای خرید و فروش است. هر فاکتور باید شامل اطلاعاتی مانند تاریخ، شماره فاکتور، نام و آدرس طرفین معامله، مبلغ بدون مالیات، نرخ مالیات، مبلغ مالیات و مجموع مبلغ باشد. این اطلاعات برای محاسبه دقیق مالیات بر ارزش افزوده ضروری است.
۲. جداسازی مالیات بر ارزش افزوده از سایر مالیاتها
مالیات بر ارزش افزوده باید به صورت جداگانه از سایر مالیاتها مانند مالیات بر درآمد یا مالیات بر ثروت ثبت و محاسبه شود. این جداسازی کمک میکند تا در زمان اعلام مالیات، اطلاعات به درستی گزارش شوند.
۳. استفاده از نرمافزارهای حسابداری مناسب
استفاده از نرمافزارهای حسابداری که قابلیت محاسبه و گزارشدهی مالیات بر ارزش افزوده را دارند، میتواند فرآیند را سادهتر و دقیقتر کند. این نرمافزارها میتوانند به صورت خودکار مالیات دریافتی و پرداختی را محاسبه و تفاوت آن را نمایش دهند.
۴. آگاهی از استثناها و معافیتها
برخی کالاها و خدمات از پرداخت مالیات بر ارزش افزوده معاف هستند یا نرخ صفر دارند. آگاهی از این موارد میتواند به کاهش هزینههای مالیاتی کمک کند. برای مثال، صادرات، برخی خدمات آموزشی و بهداشتی، و برخی کالاها مانند کتاب و روزنامه ممکن است از پرداخت مالیات معاف باشند.
۵. پرداخت به موقع مالیات
پرداخت مالیات بر ارزش افزوده در زمان مقرر میتواند از جریمه و بهرههای تأخیر جلوگیری کند. سازمان امور مالیاتی معمولاً مهلتهایی برای پرداخت مالیات تعیین میکند که باید به دقت رعایت شوند.
اشتباهات رایج در پرداخت مالیات بر ارزش افزوده
در پرداخت مالیات بر ارزش افزوده، برخی اشتباهات رایج وجود دارد که میتواند منجر به پرداخت بیش از حد مالیات یا حتی جریمه شود:
۱. عدم ثبت کامل فاکتورهای خرید و فروش
یکی از رایجترین اشتباهات، عدم ثبت کامل یا نادرست فاکتورهای خرید و فروش است. این اشتباه میتواند منجر به محاسبه نادرست مالیات بر ارزش افزوده شود. برای مثال، فراموش کردن ثبت یک فاکتور خرید میتواند باعث شود که مالیات پرداختی به تأمینکنندگان به درستی از مالیات دریافتی کسر نشود.
۲. اشتباه در محاسبه نرخ مالیات
استفاده از نرخ نادرست مالیات بر ارزش افزوده نیز یک اشتباه رایج است. برای مثال، استفاده از نرخ ۹ درصد برای کالایی که نرخ صفر دارد، میتواند منجر به پرداخت بیش از حد مالیات شود. آگاهی از نرخهای مختلف مالیات بر ارزش افزوده و شرایط اعمال آنها بسیار مهم است.
۳. عدم جداسازی مالیات بر ارزش افزوده از سایر هزینهها
گنجاندن مالیات بر ارزش افزوده در هزینههای عمومی یا سایر حسابها میتواند باعث شود که در زمان اعلام مالیات، اطلاعات به درستی گزارش نشوند. این اشتباه میتواند منجر به بررسیهای بیشتر توسط سازمان امور مالیاتی شود.
۴. عدم استفاده از اعتبار مالیات
یکی از مزایای مالیات بر ارزش افزوده، امکان استفاده از اعتبار مالیات است. برخی شرکتها به دلیل عدم آگاهی یا اشتباه، از این امکان استفاده نمیکنند و در نتیجه مالیات بیشتری پرداخت میکنند. استفاده صحیح از اعتبار مالیات میتواند هزینههای مالیاتی را کاهش دهد.
۵. عدم اعلام مالیات در زمان مقرر
پرداخت یا اعلام مالیات بر ارزش افزوده پس از زمان مقرر میتواند منجر به جریمه و بهرههای تأخیر شود. سازمان امور مالیاتی معمولاً مهلتهایی برای اعلام و پرداخت مالیات تعیین میکند که باید به دقت رعایت شوند.
چگونه میتوان از پرداخت بیش از حد مالیات بر ارزش افزوده جلوگیری کرد؟
برای جلوگیری از پرداخت بیش از حد مالیات بر ارزش افزوده، میتوان از راهکارهای زیر استفاده کرد:
- آگاهی کامل از قوانین: آگاهی از آخرین تغییرات در قوانین مالیات بر ارزش افزوده و شرایط اعمال آنها میتواند به کاهش اشتباهات کمک کند.
- استفاده از مشاور مالی: مشاوره از متخصصان مالی و حسابداری میتواند در شناسایی اشتباهات و استفاده بهینه از اعتبار مالیات کمک کند.
- بررسی دورهای فاکتورهای خرید و فروش: بررسی دورهای فاکتورهای خرید و فروش میتواند از ثبت نادرست یا فراموش کردن آنها جلوگیری کند.
- استفاده از نرمافزارهای حسابداری: نرمافزارهای حسابداری میتوانند در محاسبه دقیق مالیات بر ارزش افزوده و گزارشدهی به سازمان امور مالیاتی کمک کنند.
- پرداخت به موقع: پرداخت مالیات در زمان مقرر میتواند از جریمه و بهرههای تأخیر جلوگیری کند.
در نهایت، مالیات بر ارزش افزوده یک سیستم مالیاتی پیچیده است که نیاز به دقت و آگاهی دارد. رعایت نکات کاربردی و اجتناب از اشتباهات رایج میتواند به کاهش هزینههای مالیاتی و افزایش کارایی کمک کند. برای اطلاعات بیشتر در مورد مالیات بر ارزش افزوده و سایر موضوعات مالی و حسابداری، میتوانید به ماشین مگ مراجعه کنید.