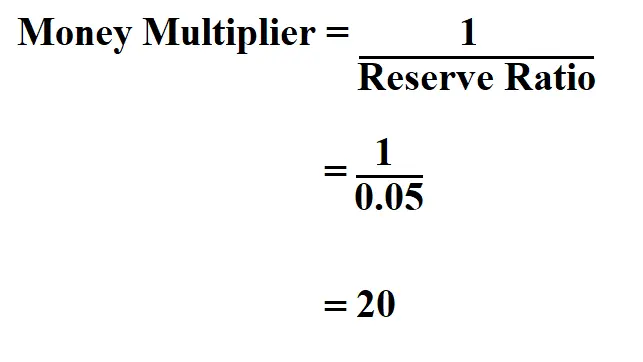
وقتی صحبت از پول و اقتصاد میشود، یکی از مفاهیم اساسی که اغلب در بحثهای مالی و بانکی به آن اشاره میشود، ضریب فزاینده پولی یا به انگلیسی Money Multiplier است. این مفهوم نشان میدهد که چگونه بانکها با استفاده از ذخایر خود، توانایی ایجاد پول جدید در اقتصاد را دارند. اما چگونه این فرایند کار میکند؟ چه عاملی بر ضریب فزاینده پولی تأثیر میگذارد؟ و چرا درک این مفهوم برای تصمیمگیریهای مالی و اقتصادی مهم است؟ در این راهنما کامل، به بررسی این موضوعات میپردازیم و توضیح میدهیم که چگونه بانکها پول ایجاد میکنند و چگونه میتوانید با درک این مکانیسم، تصمیمات بهتری بگیرید.
ضریب فزاینده پولی چیست؟
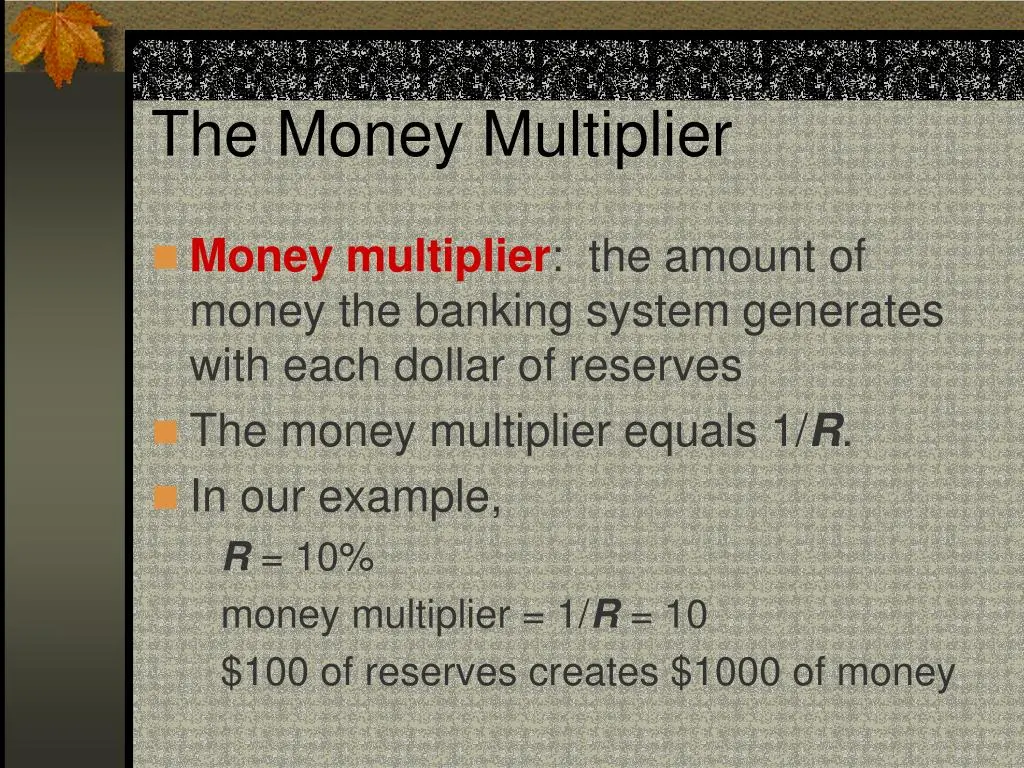
ضریب فزاینده پولی یک معیار اقتصادی است که نشان میدهد چگونه پول اولیه با استفاده از سیستم بانکی، به چند برابر خود تبدیل میشود. این ضریب به صورت ریاضی با تقسیم ذخایر بانکی به پول پایه (یا پول پایه مایع) محاسبه میشود. پول پایه شامل پول کاغذی و سکههای موجود در دست مردم و همچنین ذخایر بانکی است که بانکها در نزد بانک مرکزی نگهداری میکنند.
به بیان ساده، وقتی یک بانک پول را به صورت وام به یک مشتری میدهد، این پول وارد اقتصاد میشود و مشتری آن را برای خرید کالاها یا خدمات استفاده میکند. سپس فروشنده این پول را به بانک دیگری واریز میکند، و این بانک نیز بخشی از آن را به صورت وام به دیگران میدهد. این چرخه باعث میشود که پول اولیه چند برابر شود و در اقتصاد گردش کند.
به عنوان مثال، اگر ضریب فزاینده پولی یک کشور ۵ باشد، این معنی دارد که هر ریال پول پایه میتواند به ۵ ریال پول در اقتصاد تبدیل شود. این ضریب بستگی به چند عامل دارد که در ادامه به آنها میپردازیم.
چگونه بانکها پول ایجاد میکنند؟
بانکها با استفاده از مکانیسمی به نام توسعه اعتبار یا توسعه پول، توانایی ایجاد پول جدید را دارند. این فرایند بر اساس دو اصل اصلی کار میکند:
- ذخیرههای لازم: بانکها موظف هستند بخشی از پولهای واریزی شده توسط مشتریان را به عنوان ذخیره نزد بانک مرکزی نگهداری کنند. این ذخیرهها به عنوان یک امنیت برای پرداختهای آینده عمل میکنند.
- وامدهی: بانکها میتوانند بخشی از پولهای واریزی شده توسط مشتریان را به صورت وام به دیگران بدهند. این وامها به صورت پول جدید در اقتصاد ظاهر میشوند.
به عنوان مثال، فرض کنید یک فرد ۱۰۰ میلیون تومان را به بانک واریز میکند. اگر بانک موظف باشد ۱۰ درصد این مبلغ را به عنوان ذخیره نزد بانک مرکزی نگهداری کند، باید ۱۰ میلیون تومان را ذخیره کند و ۹۰ میلیون تومان باقیمانده را میتواند به صورت وام به دیگران بدهد. این ۹۰ میلیون تومان جدید وارد اقتصاد میشود و میتواند توسط دریافتکننده وام برای خرید کالاها یا خدمات استفاده شود.
وقتی دریافتکننده وام این پول را برای خرید کالاها یا خدمات استفاده میکند، فروشنده این پول را به بانک دیگری واریز میکند. این بانک نیز بخشی از آن را به عنوان ذخیره نگهداری میکند و بخشی دیگر را به صورت وام به دیگران میدهد. این چرخه باعث میشود که پول اولیه چند برابر شود و در اقتصاد گردش کند.
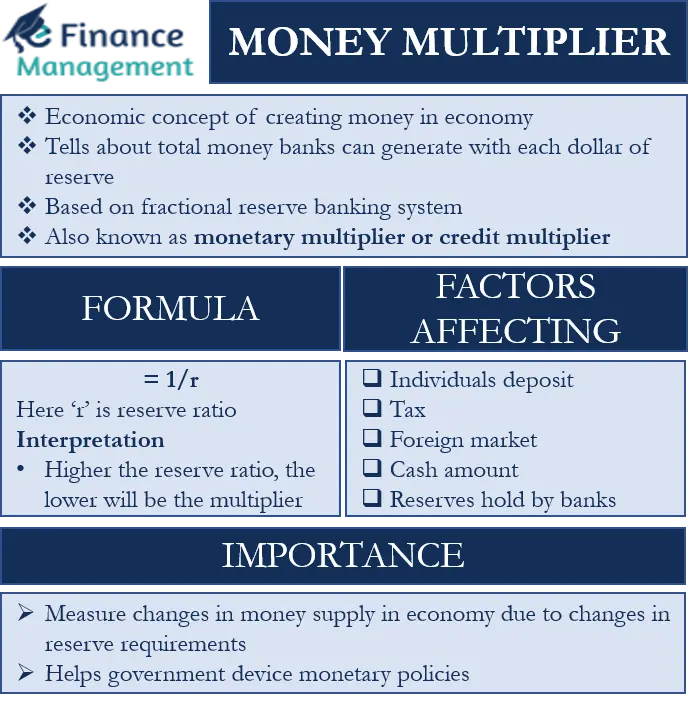
چه عاملی بر ضریب فزاینده پولی تأثیر میگذارد؟
ضریب فزاینده پولی به چند عامل اصلی بستگی دارد که مهمترین آنها عبارتند از:
- نرخ ذخیره قانونی: این نرخ توسط بانک مرکزی تعیین میشود و نشان میدهد که بانکها باید چه درصدی از پولهای واریزی شده را به عنوان ذخیره نزد بانک مرکزی نگهداری کنند. اگر این نرخ بالاتر باشد، ضریب فزاینده پولی کاهش مییابد، زیرا بانکها کمتر پول را به صورت وام میدهند.
- نرخ ذخیره اختیاری: بانکها ممکن است علاوه بر ذخیره قانونی، بخشی دیگر از پولهای واریزی شده را به عنوان ذخیره اختیاری نزد خود نگهداری کنند. این ذخیرهها نیز باعث کاهش ضریب فزاینده پولی میشوند.
- نرخ نقدینگی: مردم ممکن است بخشی از پول خود را به صورت نقد نگهداری کنند و از استفاده از سیستم بانکی خودداری کنند. این رفتار نیز باعث کاهش ضریب فزاینده پولی میشود.
- نرخ وامدهی: اگر بانکها تمایل کمتری به وامدهی داشته باشند، ضریب فزاینده پولی کاهش مییابد.
فرمول سادهای برای محاسبه ضریب فزاینده پولی به صورت زیر است:
ضریب فزاینده پولی = ۱ / (نرخ ذخیره قانونی + نرخ ذخیره اختیاری + نرخ نقدینگی)
به عنوان مثال، اگر نرخ ذخیره قانونی ۱۰ درصد، نرخ ذخیره اختیاری ۵ درصد و نرخ نقدینگی ۵ درصد باشد، ضریب فزاینده پولی به صورت زیر محاسبه میشود:
ضریب فزاینده پولی = ۱ / (۰٫۱ + ۰٫۰۵ + ۰٫۰۵) = ۱ / ۰٫۲ = ۵
این معنی دارد که هر ریال پول پایه میتواند به ۵ ریال پول در اقتصاد تبدیل شود.
چرا درک ضریب فزاینده پولی مهم است؟
درک این مفهوم برای چند دلیل مهم است:
- تحلیل اقتصادی: درک چگونگی ایجاد پول توسط بانکها میتواند به شما کمک کند تا رفتارهای اقتصادی را بهتر تحلیل کنید. برای مثال، اگر ضریب فزاینده پولی کاهش یابد، میتوانید انتظار داشته باشید که رشد اقتصادی نیز کند شود.
- سیاستهای پولی: بانک مرکزی با تغییر نرخ ذخیره قانونی یا سایر پارامترها میتواند بر ضریب فزاینده پولی تأثیر بگذارد و سیاستهای پولی خود را تنظیم کند.
- تصمیمگیری مالی: اگر شما یک سرمایهگذار یا کسبوکاردار هستید، درک این مفهوم میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید. برای مثال، اگر بدانید که بانکها چگونه پول ایجاد میکنند، میتوانید بهتر در مورد وامها و سرمایهگذاریهای خود تصمیم بگیرید.
- پیشبینی تورم: افزایش ضریب فزاینده پولی میتواند منجر به افزایش عرضه پول در اقتصاد شود، که میتواند تورم را افزایش دهد. درک این مکانیسم میتواند به شما کمک کند تا تغییرات قیمت را بهتر پیشبینی کنید.
به عنوان مثال، اگر بانک مرکزی نرخ ذخیره قانونی را کاهش دهد، ضریب فزاینده پولی افزایش مییابد و بانکها میتوانند بیشتر پول را به صورت وام به اقتصاد تزریق کنند. این میتواند منجر به افزایش فعالیت اقتصادی شود، اما همچنین ممکن است تورم را افزایش دهد.
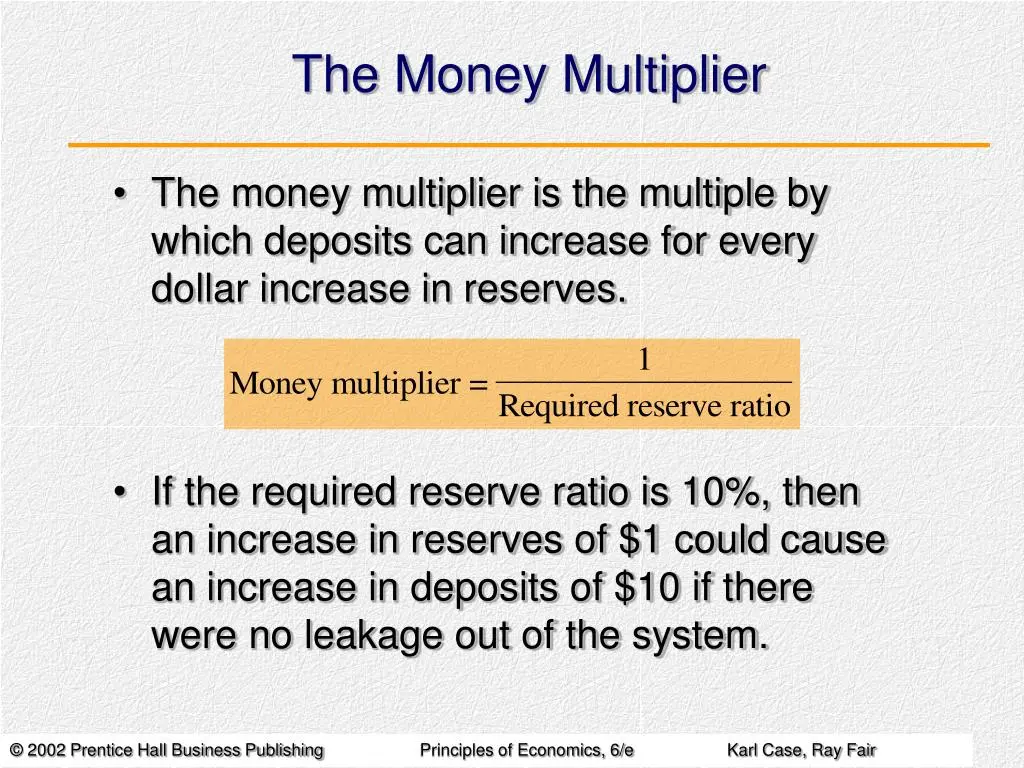
مثال عملی برای درک بهتر
فرض کنید یک فرد ۱۰۰ میلیون تومان را به بانک واریز میکند. نرخ ذخیره قانونی ۱۰ درصد است، بنابراین بانک باید ۱۰ میلیون تومان را به عنوان ذخیره نزد بانک مرکزی نگهداری کند و ۹۰ میلیون تومان باقیمانده را میتواند به صورت وام به دیگران بدهد.
دریافتکننده وام این ۹۰ میلیون تومان را برای خرید کالاها استفاده میکند. فروشنده این پول را به بانک دیگری واریز میکند. این بانک نیز ۱۰ درصد از آن را به عنوان ذخیره نگهداری میکند و ۸۱ میلیون تومان باقیمانده را به صورت وام میدهد.
این چرخه ادامه مییابد و در هر مرحله، بخشی از پول جدید به اقتصاد اضافه میشود. در نهایت، پول اولیه ۱۰۰ میلیون تومان میتواند به چند برابر خود تبدیل شود و در اقتصاد گردش کند.
به عنوان مثال، اگر این چرخه ۵ بار تکرار شود، پول اولیه میتواند به ۵۰۰ میلیون تومان تبدیل شود. این نشان میدهد که چگونه پول اولیه با استفاده از سیستم بانکی چند برابر میشود.
چالشها و محدودیتها
در حالی که ضریب فزاینده پولی یک مفهوم مهم است، اما در دنیای واقعی با چالشهایی روبرو است:
- نرخ نقدینگی: اگر مردم تمایل داشته باشند پول خود را به صورت نقد نگهداری کنند، این باعث کاهش ضریب فزاینده پولی میشود.
- نرخ ذخیره اختیاری: بانکها ممکن است علاوه بر ذخیره قانونی، بخشی دیگر از پول را به عنوان ذخیره اختیاری نگهداری کنند.
- نرخ وامدهی: اگر بانکها تمایل کمتری به وامدهی داشته باشند، ضریب فزاینده پولی کاهش مییابد.
- سیاستهای پولی: تغییرات در سیاستهای پولی مانند افزایش یا کاهش نرخ بهره میتواند بر رفتار وامدهی بانکها تأثیر بگذارد.
به علاوه، در شرایط بحران مالی، مردم ممکن است پول خود را از بانکها خارج کنند و به صورت نقد نگهداری کنند. این رفتار نیز باعث کاهش ضریب فزاینده پولی میشود.
نکات کلیدی برای تصمیمگیری بهتر
برای استفاده بهتر از مفهوم ضریب فزاینده پولی در تصمیمگیریهای مالی و اقتصادی، به این نکات توجه کنید:
- تحلیل سیاستهای پولی: اگر بانک مرکزی نرخ ذخیره قانونی را کاهش دهد، میتوانید انتظار داشته باشید که بانکها بیشتر پول را به صورت وام به اقتصاد تزریق کنند. این میتواند فرصتهای سرمایهگذاری جدیدی ایجاد کند.
- پیشبینی تورم: افزایش ضریب فزاینده پولی میتواند منجر به افزایش تورم شود. بنابراین، اگر انتظار دارید که ضریب فزاینده پولی افزایش یابد، باید به تغییرات قیمت در آینده توجه داشته باشید.
- استفاده از وامهای بانکی: اگر شما یک کسبوکاردار هستید، میتوانید با درک چگونگی ایجاد پول توسط بانکها، از فرصتهای وامدهی بهتر استفاده کنید.
- نگهداری ذخایر: اگر شما یک بانکداری هستید، باید به نرخ ذخیره قانونی و اختیاری توجه داشته باشید تا بتوانید به بهترین شکل از پولهای واریزی شده استفاده کنید.
در نهایت، درک ضریب فزاینده پولی و مکانیسمهای ایجاد پول توسط بانکها میتواند به شما کمک کند تا تصمیمات مالی و اقتصادی بهتری بگیرید. این مفهوم نه تنها برای تحلیلگران اقتصادی بلکه برای سرمایهگذاران، کسبوکارداران و حتی افراد عادی نیز مفید است.
برای اطلاعات بیشتر در مورد مفاهیم اقتصادی و مالی، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.