مدیریت بودجه خانوار یکی از چالشهای مهم زندگی روزمره است که بسیاری از خانوادهها با آن روبرو هستند. افزایش هزینههای زندگی، نوسان قیمتها و نیاز به حفظ کیفیت زندگی بدون کاهش استانداردها، این موضوع را به یک دغدغه اساسی تبدیل کرده است. اما با برنامهریزی صحیح و استفاده از روشهای مناسب، میتوان هزینهها را کنترل کرد و حتی در برخی موارد، از آنها به نفع خود استفاده کرد. در این مقاله، به بررسی روشهای مدیریت بودجه خانوار بدون کاهش شدید کیفیت زندگی میپردازیم و نکات مهمی را که باید در این زمینه در نظر گرفت، معرفی میکنیم.
۱. برنامهریزی بودجه با رویکرد واقعبینانه
اولین گام در مدیریت بودجه خانوار، برنامهریزی دقیق و واقعبینانه است. این کار شامل شناسایی درآمدها و هزینههای ماهانه، دستهبندی هزینهها و تعیین اولویتها میشود. مهمترین نکته در این مرحله، عدم اغراق در تخمین هزینهها و درآمدها است. بسیاری از خانوادهها با تخمین بیش از حد درآمد یا کمتوجهی به هزینههای غیرمنتظره، دچار مشکل میشوند.
برای شروع، لیستی از تمام درآمدهای ماهانه خود تهیه کنید. این شامل حقوق، درآمدهای جانبی، کمکهای مالی یا هر منبع دیگری است که به درآمد خانوار اضافه میشود. سپس، هزینههای ثابت مانند اجاره، برق، آب، تلفن و اینترنت را در لیست قرار دهید. هزینههای متغیر مانند خرید مواد غذایی، سوخت، هزینههای درمانی و سرگرمیها نیز باید در این لیست گنجانده شوند.
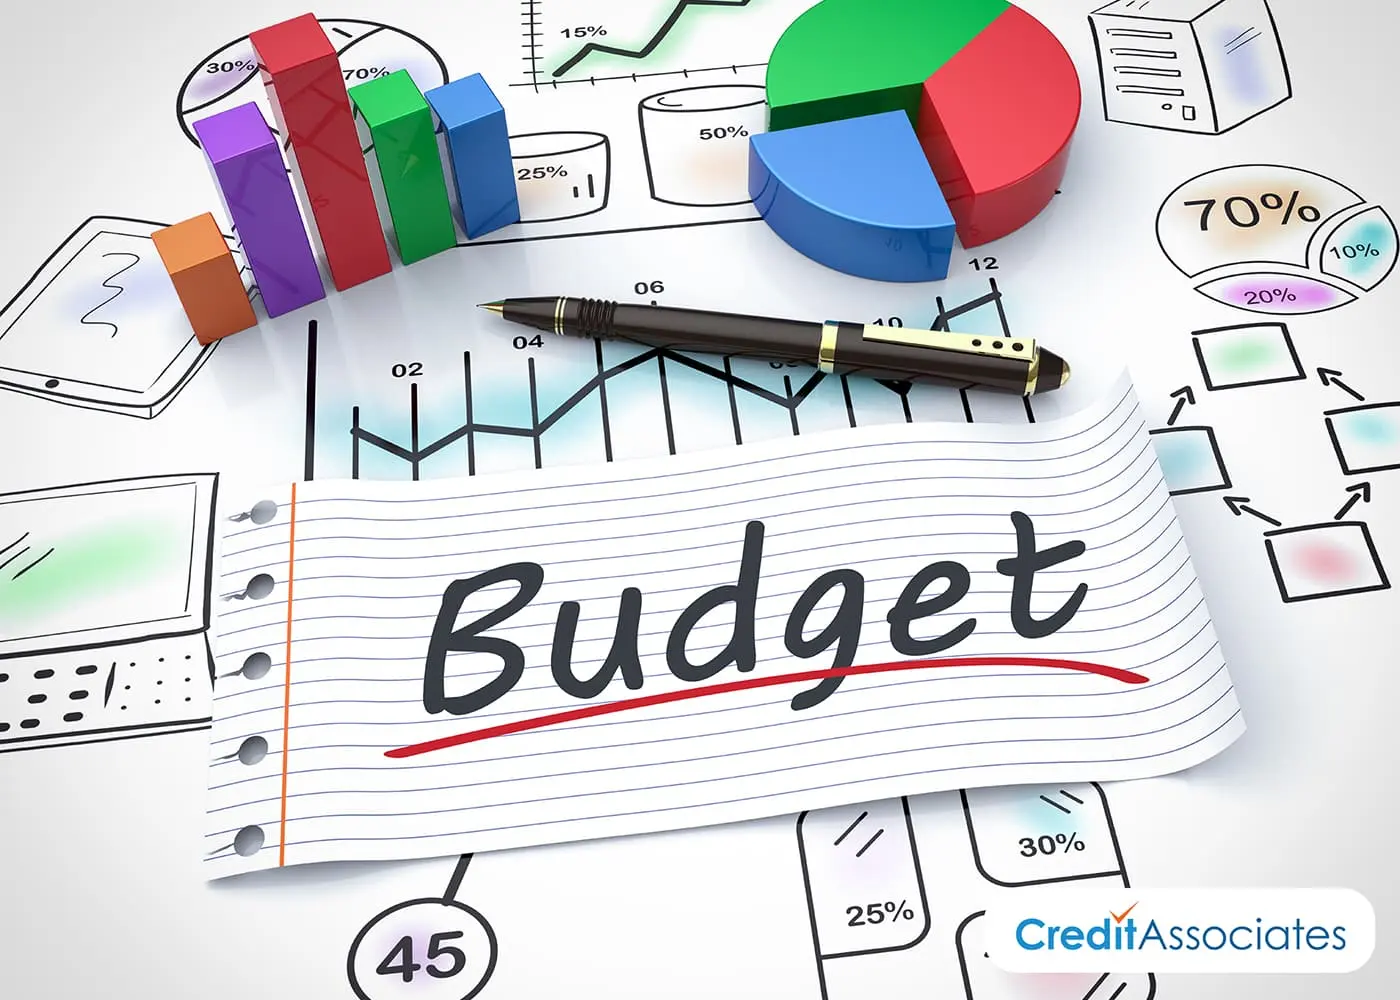
با داشتن این لیست، میتوانید بودجه خود را به بخشهای مختلف تقسیم کنید. برای مثال، میتوانید ۵۰ درصد درآمد را به هزینههای ضروری، ۲۰ درصد به پسانداز و ۳۰ درصد به هزینههای اختیاری اختصاص دهید. این تقسیمبندی میتواند بسته به شرایط خانوار تغییر کند، اما مهمترین نکته، تعادل بین این بخشها است.
۲. کاهش هزینههای غیرضروری
یکی از روشهای مؤثر برای مدیریت بودجه خانوار، کاهش هزینههای غیرضروری است. این هزینهها شامل خریدهای غیرضروری، مصرف بیش از حد انرژی، استفاده از خدمات غیرضروری و حتی برخی از هزینههای سرگرمی میشود. با شناسایی این هزینهها و کاهش یا حذف آنها، میتوانید بودجه خود را برای نیازهای اصلی آزاد کنید.
برای مثال، مصرف بیش از حد آب و برق یکی از هزینههای قابل کاهش است. استفاده از لامپهای LED، خاموش کردن دستگاههای الکتریکی در حالت standby و استفاده از وسایل خانگی با کارایی انرژی بالا میتواند در کاهش هزینههای انرژی مؤثر باشد. همچنین، خرید مواد غذایی با برنامهریزی و استفاده از لیست خرید میتواند از خریدهای غیرضروری جلوگیری کند.
در بخش سرگرمی نیز میتوانید با انتخاب فعالیتهای کمهزینه یا استفاده از امکانات عمومی، هزینهها را کاهش دهید. برای مثال، رفتن به پارکها، استفاده از کتابخانههای عمومی یا شرکت در فعالیتهای گروهی میتواند جایگزینی مناسب برای هزینههای سرگرمی باشد.
۳. استفاده از تخفیفها و پیشنهادهای ویژه
در دنیای امروزی، بسیاری از کسبوکارها برای جذب مشتری، تخفیفها، پیشنهادهای ویژه و برنامههای وفاداری ارائه میدهند. استفاده از این پیشنهادها میتواند در کاهش هزینههای خانوار مؤثر باشد. برای مثال، خرید مواد غذایی در زمانهای تخفیف، استفاده از کارتهای وفاداری در مغازهها یا خرید از فروشگاههای بزرگ با قیمتهای پایینتر میتواند هزینههای خرید را کاهش دهد.
همچنین، استفاده از خدمات آنلاین مانند خرید از سایتهای فروشگاهی با تخفیف یا استفاده از اپلیکیشنهای مقایسه قیمت میتواند به شما کمک کند تا بهترین قیمت را برای کالاها پیدا کنید. همچنین، خرید در زمانهای فروش ویژه مانند فصلهای خاص یا تعطیلات میتواند هزینههای خرید را کاهش دهد.
۴. مدیریت هزینههای غیرمنتظره
یکی از چالشهای اصلی در مدیریت بودجه خانوار، هزینههای غیرمنتظره است. این هزینهها ممکن است شامل هزینههای پزشکی، تعمیرات غیرمنتظره یا هزینههای سفر غیر برنامهریزی شده باشد. برای مدیریت این هزینهها، مهم است که یک فوند پسانداز برای هزینههای غیرمنتظره در نظر بگیرید.
معمولاً، اختصاص دادن ۱۰ تا ۱۵ درصد از درآمد ماهانه به این فوند میتواند کمک کند تا در صورت بروز هزینههای غیرمنتظره، دچار مشکل مالی نشوید. همچنین، استفاده از بیمههای مناسب مانند بیمه سلامت یا بیمه خانه میتواند در کاهش هزینههای غیرمنتظره مؤثر باشد.
۵. افزایش درآمدهای جانبی
در برخی موارد، حتی با مدیریت دقیق هزینهها، ممکن است نیاز به افزایش درآمد وجود داشته باشد. در این صورت، میتوانید به دنبال افزایش درآمدهای جانبی باشید. این درآمدها میتواند شامل کارهای فریلنسری، فروش کالای دست دوم، استفاده از مهارتهای خاص یا حتی فعالیتهای آنلاین باشد.
برای مثال، اگر مهارت خاصی دارید، میتوانید از آن برای کسب درآمد جانبی استفاده کنید. همچنین، فروش کالای دست دوم یا استفاده از فضای خالی در خانه برای اجاره میتواند درآمد اضافی ایجاد کند. مهمترین نکته در این بخش، انتخاب فعالیتهایی است که با زمان و انرژی شما سازگار باشد و باعث ایجاد استرس اضافه نشود.
۶. استفاده از فناوری برای مدیریت بودجه
در دنیای دیجیتال امروزی، استفاده از اپلیکیشنها و نرمافزارهای مدیریت مالی میتواند به شما کمک کند تا بودجه خانوار را بهتر مدیریت کنید. این نرمافزارها امکان ثبت هزینهها، تحلیل الگوی مصرف، دریافت هشدارهای مالی و حتی ارائه پیشنهادهای شخصیسازی شده را فراهم میکنند.
برخی از این نرمافزارها امکان اتصال به حسابهای بانکی شما را دارند و بهطور خودکار هزینهها را ثبت میکنند. همچنین، برخی از آنها گزارشهای مالی را تولید میکنند که میتوانید با استفاده از آنها، الگوی مصرف خود را تحلیل کنید و تصمیمات بهتری بگیرید.
استفاده از این فناوریها نه تنها زمان شما را صرفهجویی میکند، بلکه میتواند در افزایش دقت و کاهش خطاهای انسانی نیز مؤثر باشد. برای مثال، اپلیکیشنهایی مانند Mint یا YNAB میتوانند در مدیریت بودجه خانوار بسیار مفید باشند.
۷. آموزش خانواده در مورد اهمیت مدیریت بودجه
مدیریت بودجه خانوار تنها با برنامهریزی مالی ممکن نیست. آموزش اعضای خانواده در مورد اهمیت مدیریت بودجه و همکاری همه اعضای خانواده در این زمینه بسیار مهم است. وقتی همه اعضای خانواده از اهمیت مدیریت هزینهها آگاه باشند و در این فرایند شرکت کنند، مدیریت بودجه بسیار آسانتر خواهد بود.
برای مثال، میتوانید با فرزندان خود در مورد هزینههای خانوار صحبت کنید و به آنها نشان دهید که چگونه میتوان با مدیریت هزینهها، کیفیت زندگی را حفظ کرد. همچنین، میتوانید با همسر یا اعضای دیگر خانواده برنامهریزی کنید و تصمیمات مالی را به صورت مشترک بگیرید.
همکاری در مدیریت بودجه میتواند باعث ایجاد حس مسئولیتپذیری در همه اعضای خانواده شود و همچنین میتواند باعث تقویت روابط خانوادگی شود.
۸. بررسی و اصلاح برنامه بودجه بهطور دورهای
مدیریت بودجه خانوار یک فرایند مداوم است که نیاز به بررسی و اصلاح دورهای دارد. پس از گذشت چند ماه، باید برنامه بودجه خود را بررسی کنید و ببینید که آیا هزینهها در محدوده برنامهریزی شده هستند یا خیر. اگر هزینهها بیش از حد برنامهریزی شده باشد، باید اقدامات اصلاحی انجام دهید.
برای مثال، اگر هزینههای غذایی بیش از حد برنامهریزی شده باشد، میتوانید روشهای جدیدی برای کاهش این هزینهها پیدا کنید. همچنین، اگر درآمدهای جانبی شما افزایش یافته باشد، میتوانید بخشی از آن را به پسانداز یا هزینههای جدید اختصاص دهید.
بررسی دورهای برنامه بودجه به شما کمک میکند تا در مسیر صحیح باقی بمانید و در صورت نیاز، تغییرات لازم را اعمال کنید.
نکات پایانی
مدیریت بودجه خانوار بدون کاهش کیفیت زندگی ممکن است به نظر دشوار برسد، اما با برنامهریزی صحیح و استفاده از روشهای مناسب، میتوانید این کار را با موفقیت انجام دهید. مهمترین نکته، شروع با برنامهریزی واقعبینانه و ادامه با بررسی و اصلاح دورهای است.
همچنین، استفاده از فناوری، آموزش خانواده و کاهش هزینههای غیرضروری میتواند در این فرایند بسیار مؤثر باشد. با پیروی از این روشها، میتوانید بودجه خانوار را بهطور مؤثر مدیریت کنید و کیفیت زندگی خود را حفظ کنید.
برای اطلاعات بیشتر در مورد روشهای مدیریت مالی و استفاده از فناوری در این زمینه، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.