برنامهریزی مالی برای تحصیل فرزندان یکی از مهمترین تصمیمات مالی است که والدین باید در طول زندگی خود بگیرند. هزینههای تحصیل با گذشت زمان افزایش مییابد و بدون برنامهریزی مناسب، میتواند بار سنگینی بر بودجه خانوار بگذارد. در این مقاله، به مزایای برنامهریزی مالی برای تحصیل فرزندان، نکات کلیدی برای شروع درست و همچنین اشتباهات رایجی که باید از آنها اجتناب کرد، میپردازیم.
چرا باید برای تحصیل فرزندان برنامهریزی مالی کنیم؟
برنامهریزی مالی برای تحصیل فرزندان مزایای بسیاری دارد که میتواند به شما کمک کند تا با آرامش بیشتری به آینده نگاه کنید. برخی از این مزایا عبارتند از:
- کاهش استرس مالی: با برنامهریزی مناسب، میتوانید از فشار مالی ناگهانی در زمان تحصیل فرزندان خود جلوگیری کنید. این امر به شما کمک میکند تا در زمان نیاز، منابع مالی لازم را داشته باشید.
- استفاده بهینه از منابع: برنامهریزی مالی به شما امکان میدهد تا با سرمایهگذاری هوشمندانه، از فرصتهای رشد مالی استفاده کنید و در عین حال، هزینههای تحصیل را به حداقل برسانید.
- امکان انتخاب بهترین گزینهها: با داشتن برنامه مالی مناسب، میتوانید بین دانشگاههای مختلف، رشتههای تحصیلی و حتی کشورها برای تحصیل فرزندان خود انتخاب کنید، بدون اینکه نگران هزینههای بالا باشید.
- آموزش مسئولیتپذیری مالی: برنامهریزی برای تحصیل فرزندان میتواند فرصت خوبی برای آموزش فرزندان در مورد مدیریت مالی و اهمیت برنامهریزی باشد.
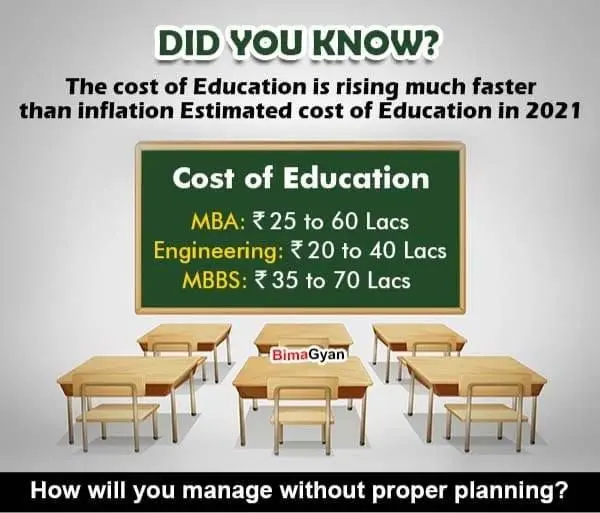
همچنین، برنامهریزی مالی برای تحصیل فرزندان میتواند به شما کمک کند تا از تغییرات نرخ تورم و افزایش هزینههای تحصیل در آینده محافظت کنید. با شروع زودهنگام، میتوانید با سرمایهگذاری در ابزارهای مالی مناسب، از رشد سرمایه خود بهرهمند شوید و در زمان نیاز، منابع لازم را داشته باشید.
نکات کلیدی برای شروع برنامهریزی مالی برای تحصیل فرزندان
شروع برنامهریزی مالی برای تحصیل فرزندان نیازمند توجه به چند نکته کلیدی است. در این بخش، به برخی از این نکات مهم میپردازیم:
1. ارزیابی هزینههای فعلی و آینده
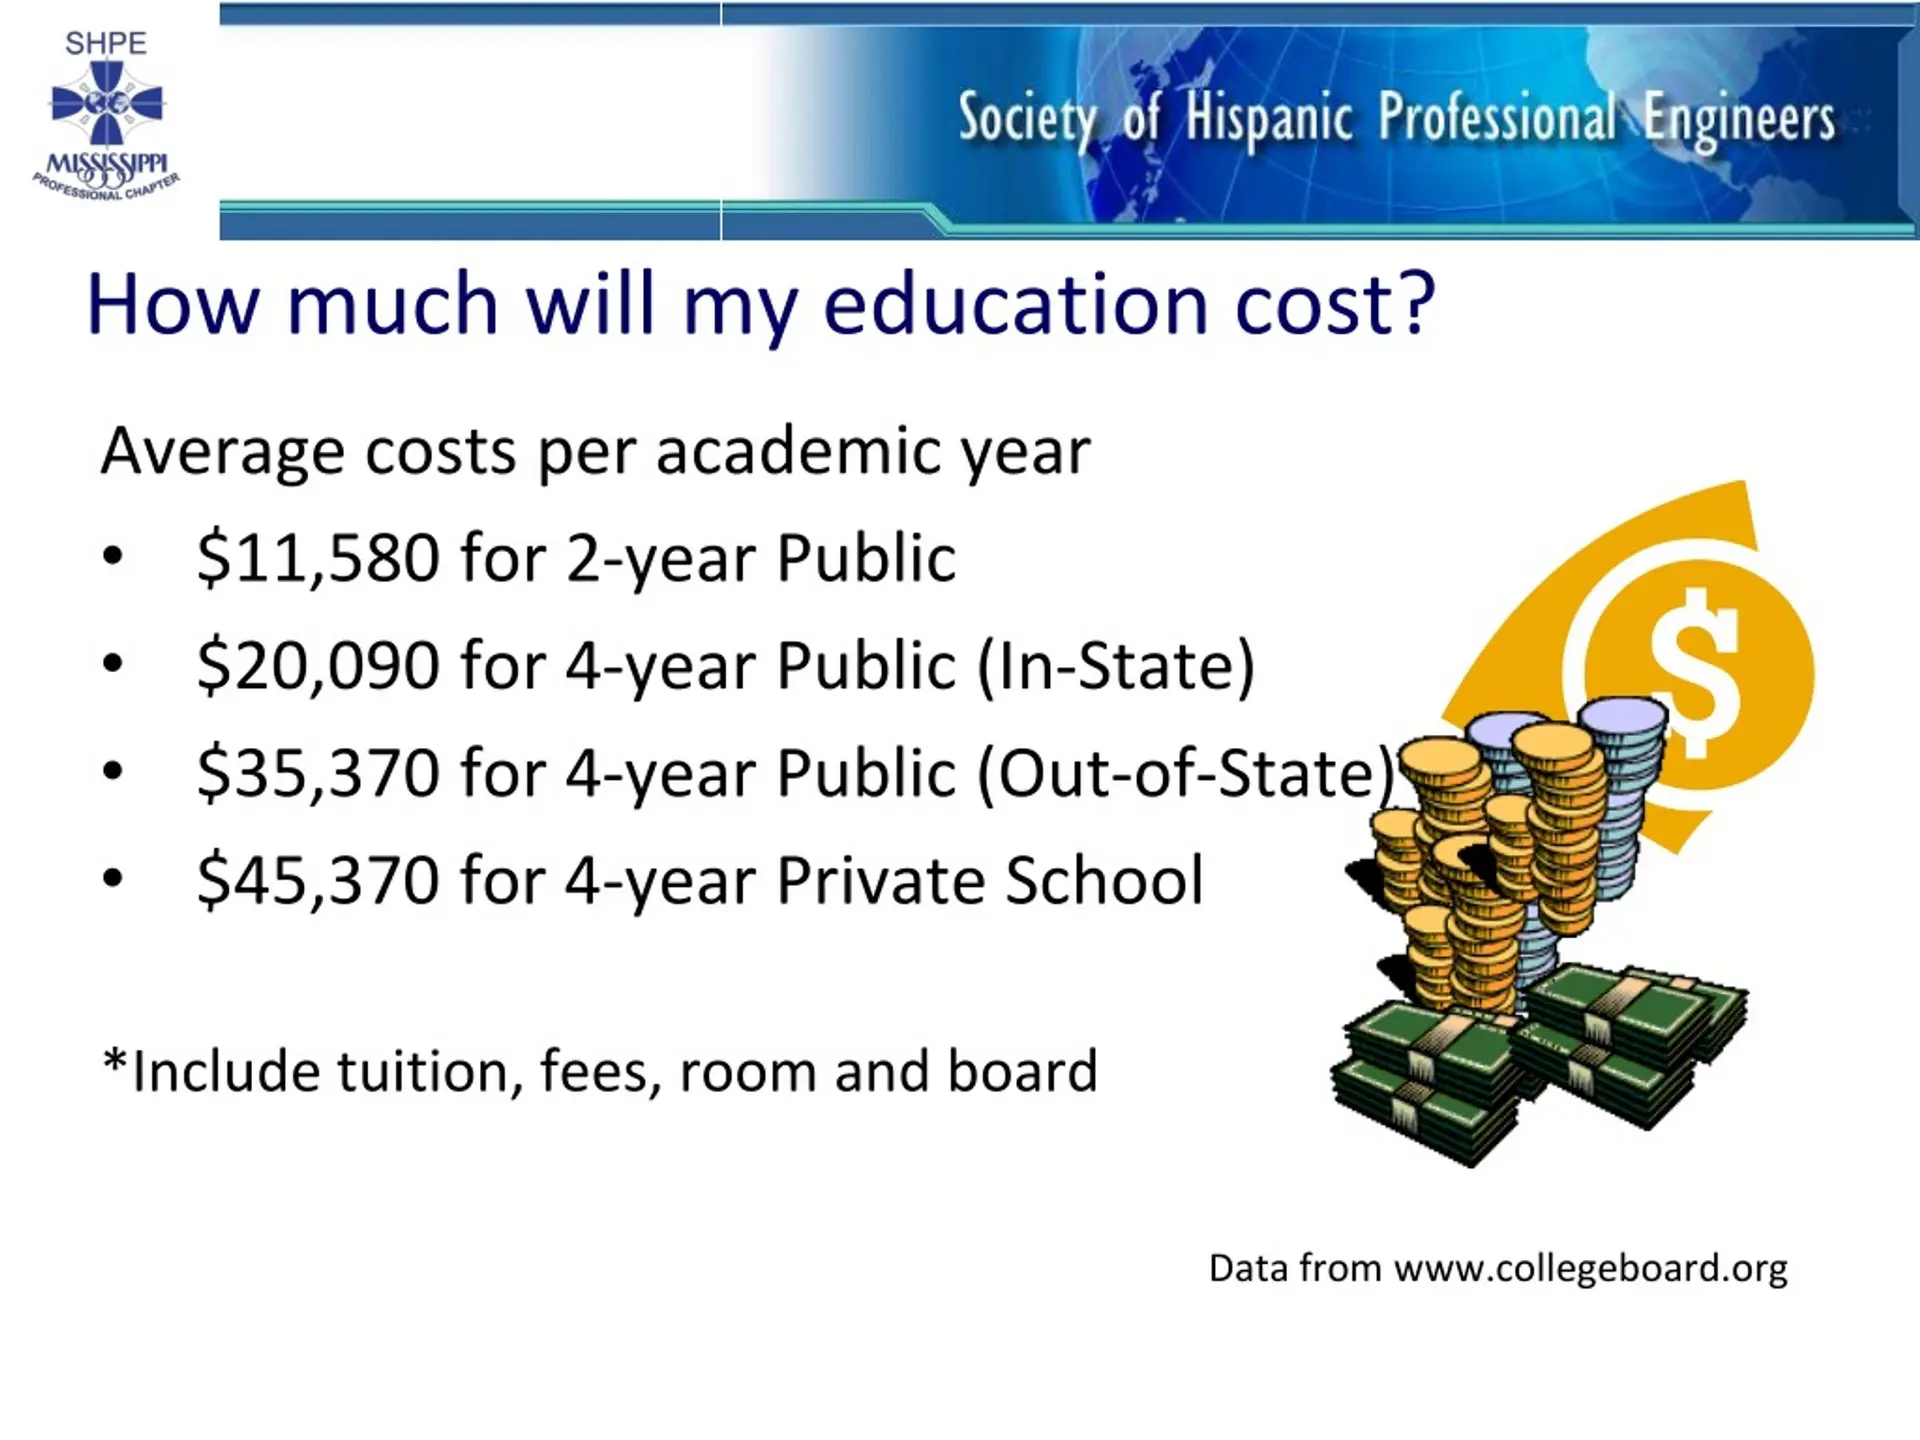
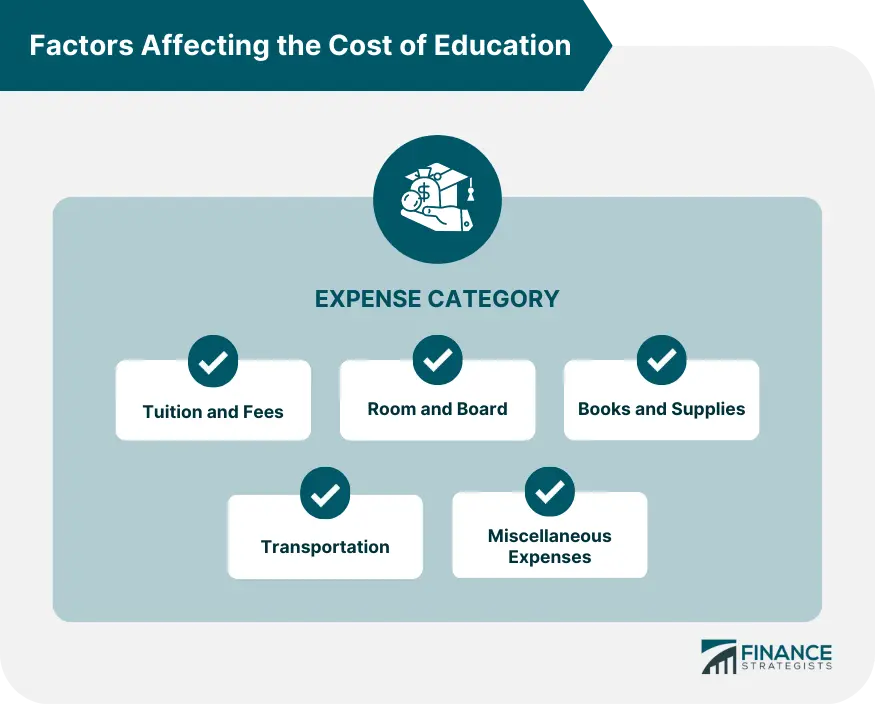
اولین قدم در برنامهریزی مالی برای تحصیل فرزندان، ارزیابی دقیق هزینههای تحصیل است. این هزینهها شامل هزینههای دانشگاه، هزینههای زندگی، هزینههای کتاب و تجهیزات آموزشی و حتی هزینههای سفر میشود. برای این کار، میتوانید از ابزارهای آنلاین یا مشاوران مالی استفاده کنید تا هزینههای آینده را با توجه به تورم و افزایش هزینهها تخمین بزنید.
2. تعیین هدف مالی و زمانبندی
پس از ارزیابی هزینهها، باید هدف مالی خود را تعیین کنید. این هدف شامل میزان سرمایهای است که برای تحصیل فرزندان نیاز دارید و زمانبندی پرداخت این هزینهها. برای مثال، اگر فرزندتان در ۱۵ سال آینده وارد دانشگاه میشود، باید برنامه مالی خود را بر اساس این زمانبندی تنظیم کنید.
3. انتخاب ابزارهای سرمایهگذاری مناسب
برای برنامهریزی مالی طولانیمدت، انتخاب ابزارهای سرمایهگذاری مناسب بسیار مهم است. برخی از ابزارهای رایج برای سرمایهگذاری در این زمینه شامل:
- حسابهای پسانداز ویژه تحصیل (۵۲۹ در آمریکا یا معادل آن در ایران)
- سودآوریهای بلندمدت مانند سرمایهگذاری در بورس یا صندوقهای سرمایهگذاری مشترک
- بیمههای تحصیل
- ذخیرههای بانکی با سود بالا
هر یک از این ابزارها مزایا و معایبی دارند و انتخاب بهترین ابزار بستگی به شرایط مالی شما و ریسکپذیری شما دارد.
4. استفاده از کمکهای مالی و بورسهای تحصیلی
یکی از راههای کاهش هزینههای تحصیل، استفاده از کمکهای مالی و بورسهای تحصیلی است. بسیاری از دانشگاهها و سازمانهای غیرانتفاعی بورسهای تحصیلی ارائه میدهند که میتوانید از آنها استفاده کنید. همچنین، برخی از کشورها برنامههای کمک مالی برای دانشجویان خارجی دارند که میتوانید از این فرصتها استفاده کنید.
اشتباهات رایج در برنامهریزی مالی برای تحصیل فرزندان
در برنامهریزی مالی برای تحصیل فرزندان، برخی از اشتباهات رایج وجود دارد که میتواند تأثیر منفی بر برنامه شما بگذارد. شناخت این اشتباهات و اجتناب از آنها میتواند به شما کمک کند تا برنامه مالی خود را به بهترین شکل ممکن اجرا کنید.
1. شروع دیرهنگام
یکی از بزرگترین اشتباهات والدین، شروع دیرهنگام برنامهریزی مالی برای تحصیل فرزندان است. هزینههای تحصیل با گذشت زمان افزایش مییابد و شروع زودهنگام به شما امکان میدهد تا با سرمایهگذاری در ابزارهای مالی مناسب، از رشد سرمایه خود بهرهمند شوید. شروع برنامهریزی در سنین پایین فرزندان میتواند بار مالی آینده را کاهش دهد.
2. نادیده گرفتن تورم
تورم یکی از عوامل مهمی است که باید در برنامهریزی مالی برای تحصیل فرزندان در نظر گرفته شود. هزینههای تحصیل هر ساله افزایش مییابد و نادیده گرفتن این عامل میتواند منجر به کمبود منابع مالی در زمان نیاز شود. برای مقابله با تورم، باید سرمایهگذاریهایی انجام دهید که بتوانند با تورم همگام شوند یا حتی از آن پیشی بگیرند.
3. انتخاب ابزارهای سرمایهگذاری نامناسب
انتخاب ابزارهای سرمایهگذاری نامناسب میتواند منجر به کاهش ارزش سرمایه شما در طول زمان شود. برای مثال، سرمایهگذاری در ابزارهای با ریسک پایین ممکن است نتواند با تورم همگام شود و در نتیجه، ارزش واقعی سرمایه شما کاهش یابد. از طرف دیگر، سرمایهگذاری در ابزارهای با ریسک بالا ممکن است منجر به از دست دادن سرمایه شود. انتخاب ابزارهای مناسب با توجه به شرایط مالی و ریسکپذیری شما بسیار مهم است.
4. عدم تنوع در سرمایهگذاری
تنوع در سرمایهگذاری یکی از اصول اساسی مدیریت سرمایه است. عدم تنوع میتواند ریسک سرمایهگذاری شما را افزایش دهد و در صورت بروز مشکلات در یک بخش، کل سرمایه شما در خطر باشد. برای کاهش ریسک، باید سرمایه خود را در ابزارهای مختلف سرمایهگذاری تقسیم کنید.
5. نادیده گرفتن هزینههای جانبی
در برنامهریزی مالی برای تحصیل فرزندان، بسیاری از والدین فقط به هزینههای اصلی تحصیل مانند شهریه دانشگاه توجه میکنند و هزینههای جانبی مانند هزینههای زندگی، کتاب، تجهیزات و سفر را نادیده میگیرند. این هزینهها میتواند بخش قابل توجهی از بودجه تحصیل را تشکیل دهد و باید در برنامه مالی شما در نظر گرفته شوند.
چگونه برنامهریزی مالی برای تحصیل فرزندان را شروع کنیم؟
اگر تصمیم گرفتهاید برنامهریزی مالی برای تحصیل فرزندان خود را شروع کنید، اما نمیدانید از کجا شروع کنید، این بخش به شما کمک میکند تا قدمهای اولیه را بردارید:
1. ارزیابی وضعیت مالی فعلی
اولین قدم، ارزیابی دقیق وضعیت مالی فعلی خود است. این شامل بررسی درآمد، هزینهها، بدهیها و داراییهای شما میشود. با داشتن تصویری واضح از وضعیت مالی خود، میتوانید برنامه مالی خود را با توجه به منابع موجود تنظیم کنید.
2. تعیین بودجه ماهانه برای سرمایهگذاری
پس از ارزیابی وضعیت مالی، باید بودجه ماهانهای برای سرمایهگذاری در برنامه تحصیل فرزندان خود تعیین کنید. این بودجه باید با توجه به درآمد و هزینههای شما تعیین شود و باید مطمئن شوید که این بودجه از هزینههای ضروری شما کسر نمیشود.
3. انتخاب ابزارهای سرمایهگذاری مناسب
با توجه به شرایط مالی و ریسکپذیری خود، ابزارهای سرمایهگذاری مناسب را انتخاب کنید. اگر ریسکپذیری بالایی دارید، میتوانید در بورس یا صندوقهای سرمایهگذاری مشترک سرمایهگذاری کنید. اگر ترجیح میدهید ریسک کمتری داشته باشید، میتوانید از حسابهای پسانداز ویژه تحصیل یا بیمههای تحصیل استفاده کنید.
4. استفاده از ابزارهای آنلاین و مشاوره مالی
استفاده از ابزارهای آنلاین و مشاوران مالی میتواند به شما کمک کند تا برنامه مالی خود را به بهترین شکل ممکن تنظیم کنید. این ابزارها میتوانند به شما کمک کنند تا هزینههای آینده را تخمین بزنید و بهترین ابزارهای سرمایهگذاری را انتخاب کنید.
در نهایت، برنامهریزی مالی برای تحصیل فرزندان نیازمند صبر و استقامت است. با شروع زودهنگام و برنامهریزی دقیق، میتوانید از استرس مالی آینده جلوگیری کنید و به فرزندان خود فرصت تحصیل در بهترین شرایط را فراهم کنید. برای اطلاعات بیشتر در مورد ابزارهای مالی و سرمایهگذاری، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.