در شرایطی که تورم به یکی از بزرگترین چالشهای اقتصادی تبدیل شده است، بسیاری از افراد با تصمیمگیری در مورد اقساط و بدهیهای خود دچار تردید میشوند. افزایش قیمتها و کاهش قدرت خرید، مدیریت بدهیها را به چالش کشیده و بسیاری را مجبور میکند تا راهکارهای جدیدی برای مقابله با این وضعیت پیدا کنند. اما چگونه میتوانیم در چنین شرایطی تصمیمات هوشمندانه بگیریم؟ آیا پرداخت اقساط در شرایط تورم بهتر است یا باید به تأخیر بیندازیم؟ این سؤالات و بسیاری دیگر از سوالات مرتبط، نیاز به تحلیل دقیق و درک عمیق از شرایط اقتصادی دارند.
تاثیر تورم بر اقساط و بدهیها
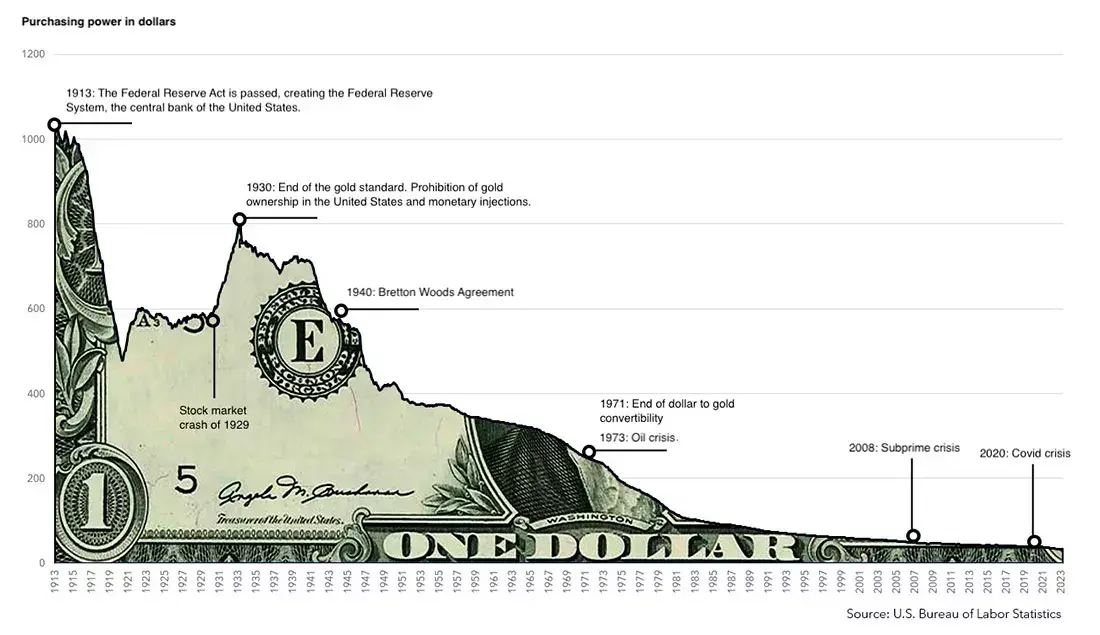
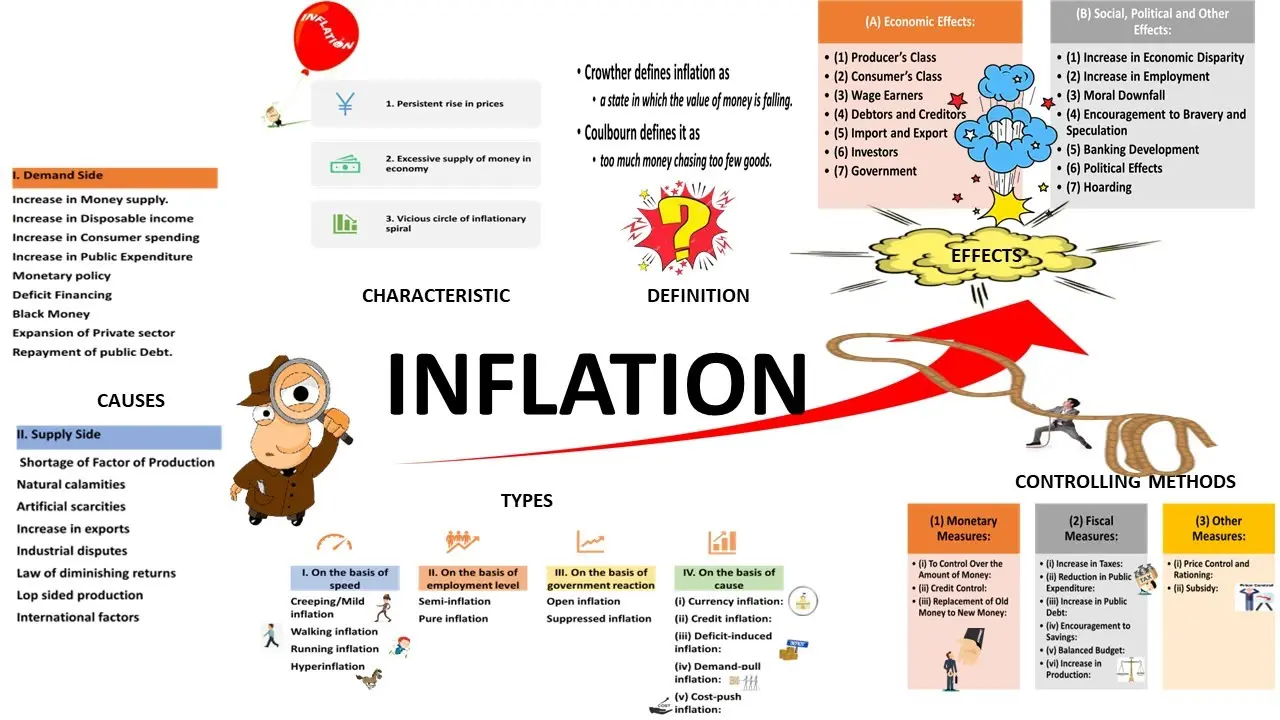
تورم به معنای کاهش ارزش پول در طول زمان است. زمانی که تورم بالا میرود، قدرت خرید پول کاهش مییابد و هزینههای زندگی افزایش مییابد. این موضوع بر بدهیها و اقساط تأثیر مستقیم دارد. برای مثال، اگر شما یک وام یا قرضی با نرخ ثابت دارید، ارزش پول شما در آینده کاهش مییابد، اما مقدار بدهی شما ثابت میماند. این یعنی در واقع شما با پول کمتری نسبت به امروز، همان بدهی را باید پرداخت کنید.
اما اگر نرخ تورم بالاتر از نرخ بهره وام باشد، ممکن است در شرایطی قرار بگیرید که ارزش واقعی بدهی شما کاهش یابد. این موضوع به این معنی است که شما در واقع با پرداخت اقساط، بدهی خود را با پول کمتری نسبت به ارزش فعلی آن پرداخت میکنید. اما این موضوع همیشه به معنای سود نیست، زیرا تورم همچنین بر درآمد شما تأثیر میگذارد و ممکن است قدرت خرید شما کاهش یابد.
اقساط ثابت مقابل اقساط متغیر
یکی از مهمترین تصمیماتی که باید در شرایط تورم بگیرید، انتخاب بین اقساط ثابت و متغیر است. اقساط ثابت به این معنی است که هر ماه یا هر دوره، مبلغی مشخص را باید پرداخت کنید، در حالی که اقساط متغیر ممکن است با تغییر نرخ بهره، تغییر کند.
در شرایط تورم بالا، اقساط ثابت میتواند یک انتخاب مناسبتر باشد، زیرا شما از تغییرات ناگهانی نرخ بهره در امان هستید. اما اگر نرخ بهره در آینده کاهش یابد، ممکن است اقساط متغیر برای شما بهتر باشد. بنابراین، قبل از تصمیمگیری، باید شرایط اقتصادی آینده را نیز در نظر بگیرید.
چگونه باید با بدهیها در شرایط تورم مقابله کنیم؟
در شرایط تورم بالا، مدیریت بدهیها نیازمند استراتژیهای خاصی است. یکی از مهمترین نکات، اولویتبندی بدهیها بر اساس نرخ بهره و شرایط پرداخت است. بدهیهایی که نرخ بهره بالایی دارند، باید سریعتر پرداخت شوند، زیرا تورم ارزش پول شما را کاهش میدهد و پرداخت بهره بیشتر را به معنای از دست دادن بیشتر قدرت خرید است.
همچنین، اگر شما درآمد ثابت دارید، میتوانید با افزایش پرداختهای اقساط، از تأثیر تورم بر ارزش واقعی بدهی خود کاسته و در واقع بدهی خود را با پول کمتری نسبت به ارزش فعلی آن پرداخت کنید. اما این کار نیازمند برنامهریزی دقیق و مدیریت مالی هوشمندانه است.
استفاده از ابزارهای مالی برای کاهش تأثیر تورم
یکی از راهکارهای کاهش تأثیر تورم بر بدهیها، استفاده از ابزارهای مالی مانند سرمایهگذاری در داراییهایی است که در برابر تورم مقاومت دارند. برای مثال، سرمایهگذاری در طلا، ارزهای خارجی یا داراییهای واقعی مانند زمین و ساختمان میتواند در برابر تورم محافظت کند. اما باید توجه داشت که این سرمایهگذاریها نیز با ریسک همراه هستند و باید با دقت انجام شوند.
همچنین، اگر شما بدهیهایی با نرخ بهره متغیر دارید، میتوانید با استفاده از ابزارهای مالی مانند قراردادهای آتی یا سوآپهای نرخ بهره، خود را در برابر افزایش نرخ بهره محافظت کنید. اما این کار نیازمند دانش مالی و مشاوره از متخصصان است.
چه زمانی باید اقساط را پرداخت کرد؟
پرداخت اقساط در شرایط تورم بستگی به نوع بدهی، نرخ بهره و شرایط اقتصادی دارد. اگر نرخ بهره وام شما پایینتر از نرخ تورم باشد، ممکن است بهتر باشد که اقساط را به تأخیر بیندازید و پول خود را در داراییهایی سرمایهگذاری کنید که در برابر تورم مقاومت دارند. اما اگر نرخ بهره بالاتر از تورم باشد، پرداخت اقساط به موقع میتواند ارزش واقعی بدهی شما را کاهش دهد.
همچنین، اگر شما درآمد متغیر دارید، ممکن است در شرایط تورم، پرداخت اقساط را به تأخیر بیندازید و در زمانهایی که درآمد شما بیشتر است، اقساط بیشتری پرداخت کنید. این استراتژی میتواند به شما کمک کند تا تأثیر تورم بر قدرت خرید شما را کاهش دهید.
تأثیر تورم بر قدرت خرید و تصمیمگیری
تورم نه تنها بر بدهیها تأثیر میگذارد، بلکه بر قدرت خرید شما نیز تأثیر مستقیم دارد. زمانی که تورم بالا میرود، درآمد شما ممکن است با همان سرعت افزایش نیابد، در حالی که هزینههای زندگی افزایش مییابد. در چنین شرایطی، مدیریت بدهیها و اقساط باید با توجه به قدرت خرید شما انجام شود.
اگر شما درآمد ثابت دارید، ممکن است در شرایط تورم، نیاز به کاهش هزینههای غیرضروری داشته باشید تا بتوانید اقساط بدهیها را پرداخت کنید. اما اگر درآمد شما متغیر است، باید برنامهریزی دقیقتری داشته باشید و در زمانهایی که درآمد شما بیشتر است، اقساط بیشتری پرداخت کنید.
نکات کلیدی برای تصمیمگیری در شرایط تورم
در نهایت، برای تصمیمگیری در مورد اقساط و بدهیها در شرایط تورم، باید به نکات زیر توجه کنید:
- نرخ تورم و نرخ بهره وام خود را مقایسه کنید. اگر تورم بالاتر از نرخ بهره باشد، ممکن است تأخیر در پرداخت اقساط بهتر باشد.
- اولویتبندی بدهیها بر اساس نرخ بهره و شرایط پرداخت انجام دهید.
- در صورت امکان، از ابزارهای مالی برای کاهش تأثیر تورم استفاده کنید.
- برنامهریزی مالی دقیقی داشته باشید و در زمانهایی که درآمد شما بیشتر است، اقساط بیشتری پرداخت کنید.
- در صورت نیاز، مشاوره از متخصصان مالی بگیرید تا تصمیمات بهتری بگیرید.
در شرایط تورم، مدیریت بدهیها و اقساط نیازمند تحلیل دقیق و برنامهریزی هوشمندانه است. با درک تأثیر تورم بر ارزش پول و قدرت خرید، میتوانید تصمیمات بهتری بگیرید و از تأثیرات منفی تورم در امان بمانید. برای اطلاعات بیشتر در مورد مدیریت مالی و استراتژیهای مقابله با تورم، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.