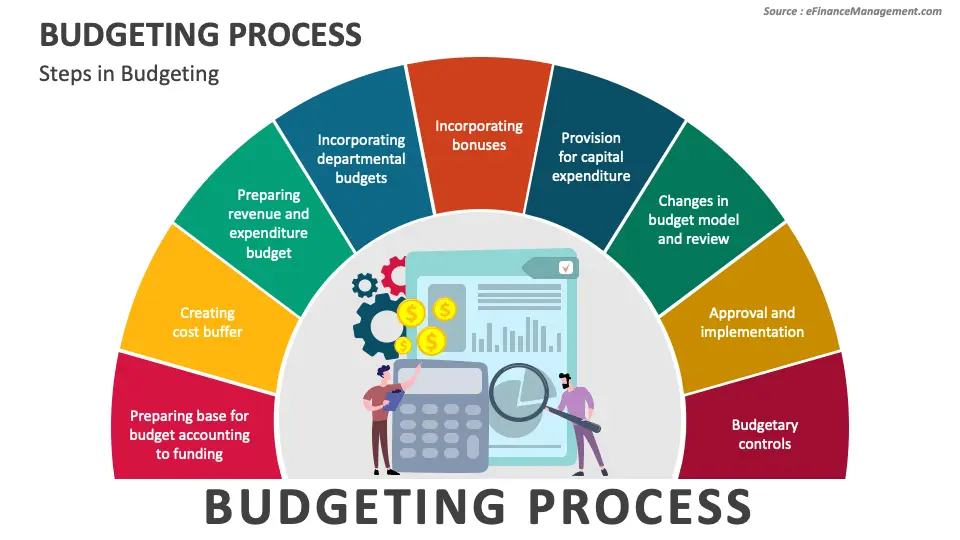
مدیریت صحیح بودجه خانوار یکی از چالشهای اصلی بسیاری از خانوادهها است. حتی با درآمد مناسبی، اشتباهات مالی کوچک میتوانند در طول زمان به مشکلات بزرگ تبدیل شوند و تعادل مالی را به خطر بیندازند. در این راهنما، به بررسی رایجترین اشتباهات مالی میپردازیم که میتوانند بودجه خانوار را به هم بزنند و راهکارهای عملی برای جلوگیری از آنها را ارائه میدهیم.
۱. عدم برنامهریزی مالی
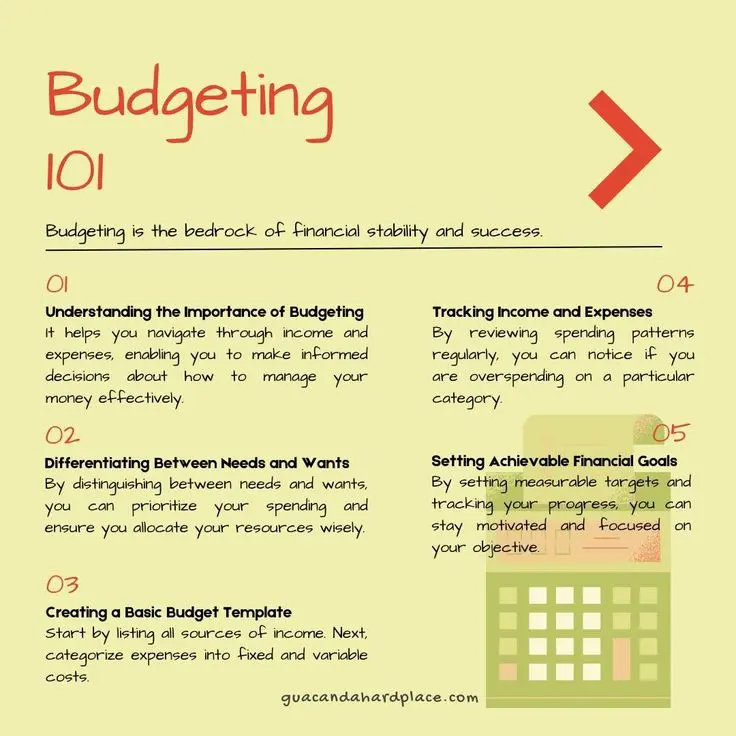
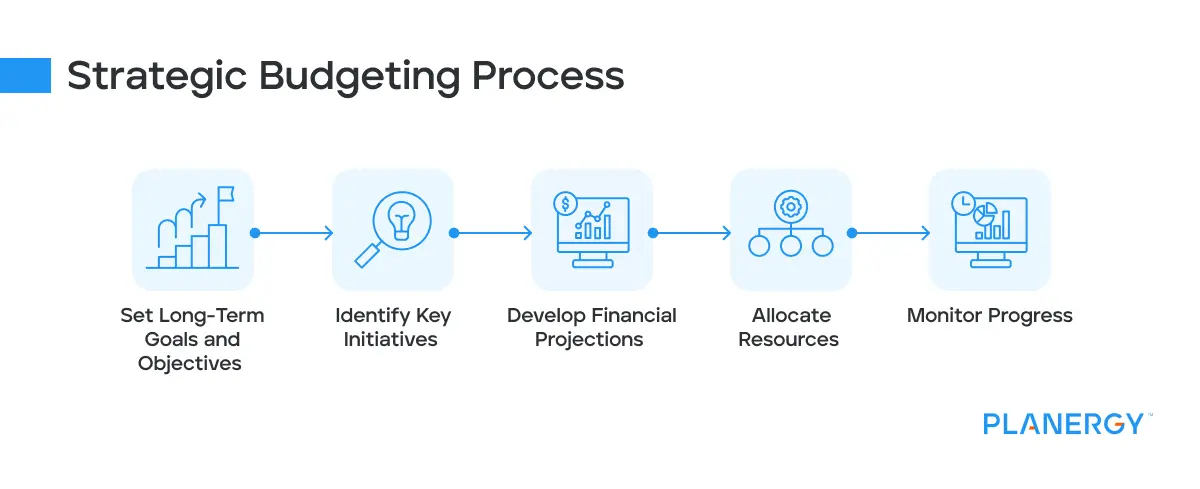
یکی از بزرگترین اشتباهات مالی، عدم برنامهریزی است. بسیاری از خانوادهها بدون برنامهریزی دقیق هزینهها را انجام میدهند و در پایان ماه با کمبود بودجه مواجه میشوند. برنامهریزی مالی شامل ثبت دقیق درآمدها و هزینهها، تعیین اولویتها و تخصیص بودجه به بخشهای مختلف زندگی است.
برای شروع، میتوانید از روشهای سادهای مانند جداول هزینه یا اپلیکیشنهای مدیریت مالی استفاده کنید. این روشها به شما کمک میکنند تا هزینههای غیرضروری را شناسایی و کنترل کنید. همچنین، تعیین اهداف مالی کوتاهمدت و بلندمدت، مانند ذخیره برای خرید خانه یا بازپرداخت قرض، میتواند به شما کمک کند تا بودجه خود را بهتر مدیریت کنید.
۲. خریدهای غیرضروری و مصرفگرایی
مصرفگرایی یکی از دلایل اصلی افزایش هزینههای غیرضروری است. خریدهای تحت تأثیر تبلیغات، خریدهای انفعالی یا خریدهای غیرضروری میتوانند بودجه خانوار را به سرعت کاهش دهند. برای جلوگیری از این مشکل، قبل از هر خرید غیرضروری، چند روز صبر کنید و به خودتان بپرسید که آیا واقعاً به این کالای نیاز دارید یا خیر.
همچنین، استفاده از لیست خرید و خرید با برنامه میتواند به شما کمک کند تا از خریدهای غیرضروری جلوگیری کنید. همچنین، خرید در فروشگاههای دیجیتالی یا استفاده از کارتهای اعتباری با محدودیت هزینه میتواند کنترل بیشتری بر هزینهها داشته باشد.
۳. عدم ذخیرهسازی برای emergancies
یکی دیگر از اشتباهات مالی رایج، عدم ذخیرهسازی برای emergancies است. بسیاری از خانوادهها بدون هیچگونه ذخیرهای برای هزینههای غیرمنتظره مانند تعمیرات خودرو، هزینههای پزشکی یا بیکاری، زندگی میکنند. این موضوع میتواند در مواقع بحرانی، فشار مالی زیادی به خانواده وارد کند.
برای جلوگیری از این مشکل، سعی کنید حداقل ۳ تا ۶ ماه هزینه زندگی خود را به عنوان ذخیره emergancy در نظر بگیرید. این ذخیره میتواند در صورت بروز مشکلات مالی، به شما کمک کند تا بدون استرس از زندگی خود لذت ببرید. همچنین، میتوانید از حسابهای پسانداز با بهره بالا یا صندوقهای سرمایهگذاری کوتاهمدت استفاده کنید.
۴. استفاده بیش از حد از کارتهای اعتباری
استفاده بیش از حد از کارتهای اعتباری میتواند به سرعت بدهیهای شما را افزایش دهد و در نهایت بودجه خانوار را تحت تأثیر قرار دهد. بسیاری از افراد بدون برنامهریزی، هزینههای خود را با کارت اعتباری پرداخت میکنند و در پایان ماه با بدهیهای سنگین مواجه میشوند.
برای جلوگیری از این مشکل، سعی کنید فقط بخشی از هزینههای روزانه خود را با کارت اعتباری پرداخت کنید و بقیه را با نقدی انجام دهید. همچنین، اگر میتوانید، سعی کنید بدهیهای کارت اعتباری خود را هر ماه بهطور کامل پرداخت کنید. استفاده از روشهای پرداخت به صورت نقدی یا انتقال وجه نیز میتواند به شما کمک کند تا از هزینههای غیرضروری جلوگیری کنید.
۵. عدم کنترل هزینههای ثابت
هیچکس نمیتواند هزینههای ثابت مانند اجاره، آب، برق، تلفن و اینترنت را حذف کند، اما میتوانید با کنترل دقیق این هزینهها، بودجه خود را بهتر مدیریت کنید. بسیاری از خانوادهها بدون بررسی دقیق فاکتورهای خود، هزینههای غیرضروری را پرداخت میکنند.
برای کاهش هزینههای ثابت، میتوانید از روشهایی مانند کاهش مصرف انرژی، استفاده از خدمات اینترنتی ارزانتر یا مذاکره با شرکتهای ارائهدهنده خدمات استفاده کنید. همچنین، بررسی دورههای پرداخت و استفاده از تخفیفهای فصلی میتواند به شما کمک کند تا هزینههای خود را کاهش دهید.
۶. عدم سرمایهگذاری در آموزش مالی
آموزش مالی یکی از مهمترین ابزارهای مدیریت بودجه خانوار است. بسیاری از افراد بدون دانش کافی در زمینه مالی، تصمیمات نادرستی میگیرند که در طول زمان به مشکلات مالی تبدیل میشوند. برای مثال، عدم آگاهی از روشهای سرمایهگذاری، انتخاب محصولات مالی نامناسب یا عدم فهم مفاهیم پایهای مالی میتواند به مشکلات مالی منجر شود.
برای بهبود دانش مالی خود، میتوانید از کتابها، دورههای آنلاین یا مشاوران مالی استفاده کنید. همچنین، دنبال کردن اخبار مالی و تحلیل بازار میتواند به شما کمک کند تا تصمیمات بهتری در زمینه سرمایهگذاری و مدیریت بودجه بگیرید.
۷. عدم تعادل بین هزینهها و درآمد
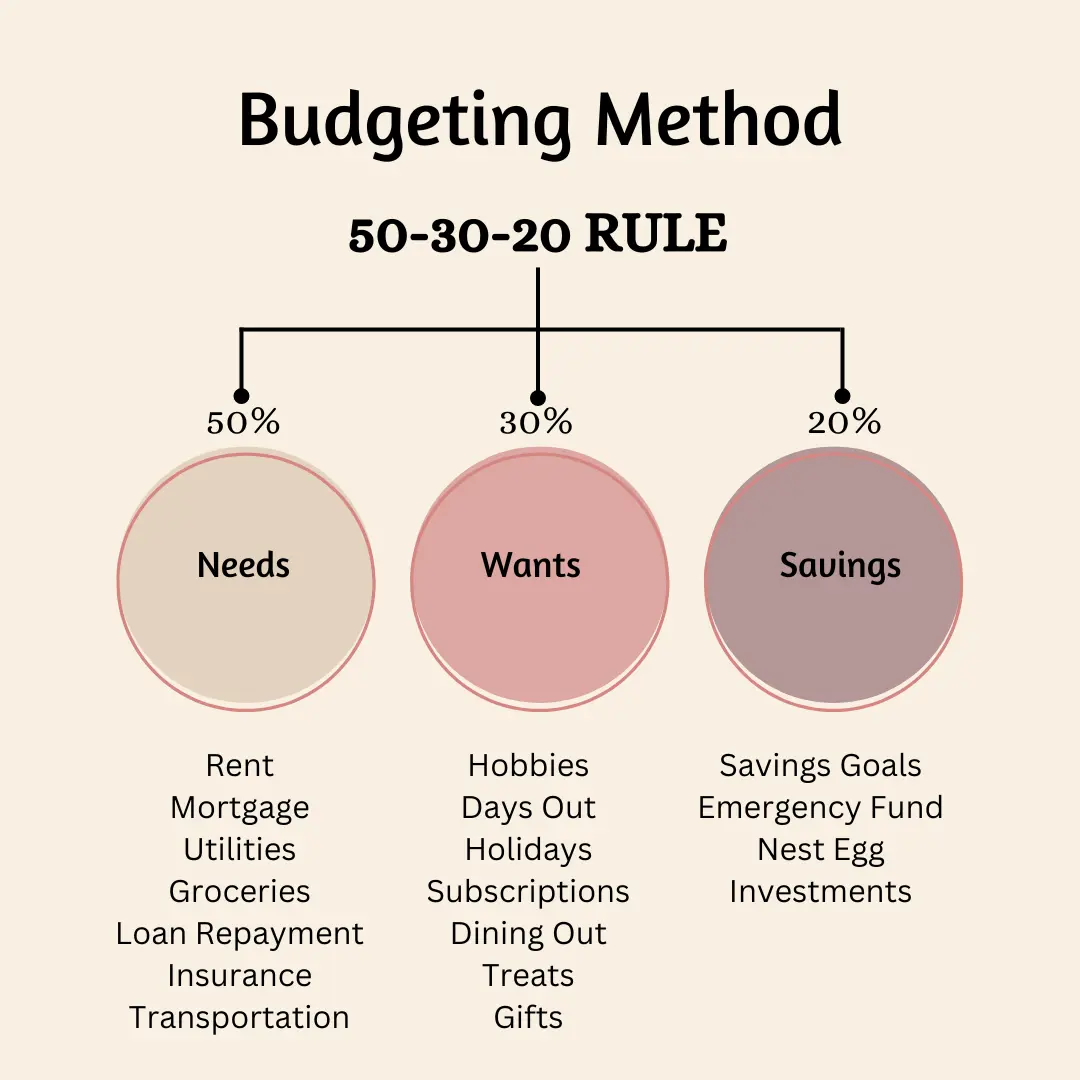
یکی از اشتباهات رایج، عدم تعادل بین هزینهها و درآمد است. بسیاری از خانوادهها بدون در نظر گرفتن درآمد ماهانه، هزینههای خود را انجام میدهند و در پایان ماه با کمبود بودجه مواجه میشوند. برای جلوگیری از این مشکل، سعی کنید هزینههای خود را به صورت درصدی از درآمد ماهانه خود تعیین کنید.
به عنوان مثال، میتوانید ۵۰ درصد درآمد خود را برای هزینههای ضروری مانند اجاره، غذا و حملونقل، ۲۰ درصد برای پسانداز و سرمایهگذاری و ۳۰ درصد برای هزینههای اختیاری مانند خریدهای غیرضروری و سرگرمی اختصاص دهید. این روش به شما کمک میکند تا بودجه خود را بهتر مدیریت کنید و از هزینههای غیرضروری جلوگیری کنید.
۸. عدم بررسی و اصلاح بودجه به صورت دورهای
مدیریت بودجه یک فرآیند پیوسته است و نیاز به بررسی و اصلاح دورهای دارد. بسیاری از خانوادهها بدون بررسی دقیق بودجه خود، اشتباهات مالی را ادامه میدهند و در نهایت با مشکلات مالی مواجه میشوند.
برای بهبود مدیریت بودجه، سعی کنید هر ماه یا هر سه ماه یکبار بودجه خود را بررسی و اصلاح کنید. در این بررسی، هزینههای غیرضروری را شناسایی و کنترل کنید و اگر لازم باشد، برنامههای مالی خود را تغییر دهید. همچنین، استفاده از ابزارهای آنلاین یا اپلیکیشنهای مدیریت مالی میتواند به شما کمک کند تا بودجه خود را بهتر کنترل کنید.
در نهایت، مدیریت صحیح بودجه خانوار نیازمند برنامهریزی دقیق، کنترل هزینهها و آموزش مالی است. با پیروی از راهکارهای ارائه شده در این راهنما، میتوانید بودجه خانوار خود را بهبود بخشید و از مشکلات مالی جلوگیری کنید. برای اطلاعات بیشتر در زمینه مدیریت مالی و راهکارهای کاربردی، میتوانید به ماشین مگ مراجعه کنید.