نرخ سود بانکی یکی از مهمترین ابزارهای سیاست پولی است که تأثیر مستقیم و غیرمستقیم گستردهای بر بازارهای مالی و اقتصاد کلان دارد. تغییرات در این نرخ میتواند موجبات رشد یا رکود اقتصادی را فراهم کند، سرمایهگذاریها را تشویق یا کاهش دهد و حتی رفتار مصرفکنندگان را تحت تأثیر قرار دهد. در این مقاله به بررسی تأثیرات نرخ سود بانکی بر بازارهای مالی، نکات کاربردی و نکات مهمی که باید در نظر گرفت، میپردازیم.
نرخ سود بانکی و ارتباط آن با بازارهای مالی
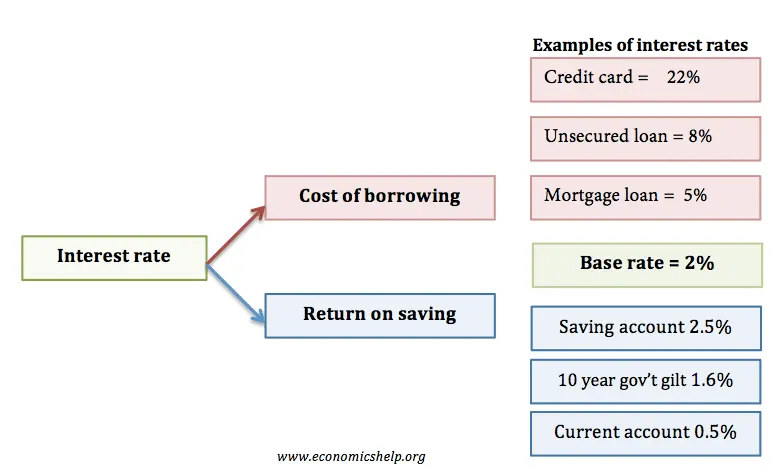
نرخ سود بانکی به عنوان هزینهای که بانکها برای وام دادن دریافت میکنند، نقش کلیدی در تعیین هزینه سرمایهگذاری و مصرف دارد. وقتی نرخ سود بالا میرود، وامگیری گرانتر میشود و سرمایهگذاران تمایل کمتری به سرمایهگذاری در پروژههای با بازدهی کوتاهمدت دارند. از سوی دیگر، نرخ سود پایینتر میتواند منجر به افزایش تقاضا برای وام و افزایش فعالیتهای اقتصادی شود.
این تغییرات بهطور مستقیم بر بازارهای مالی تأثیر میگذارند. برای مثال:
- بازار سهام: نرخ سود بالا میتواند باعث کاهش ارزش سهام شود، زیرا سرمایهگذاران به جای سرمایهگذاری در بازار سهام، به سرمایهگذاری در اوراق بهادار با درآمد ثابت (مانند اوراق قرضه دولتی) روی میآورند.
- بازار ارز: تغییرات نرخ سود میتواند باعث تغییرات در ارزش پول ملی نسبت به ارزهای خارجی شود، زیرا سرمایهگذاران به دنبال نرخ سود بالاتر در بازارهای دیگر میگردند.
- بازار مسکن: نرخ سود بالا میتواند باعث کاهش تقاضا برای وام مسکن و کاهش قیمتهای مسکن شود، در حالی که نرخ سود پایینتر میتواند تقاضا را افزایش دهد.
- بازار اوراق بهادار: اوراق قرضه با نرخ سود بالاتر جذابیت بیشتری پیدا میکنند، بنابراین تقاضا برای این اوراق افزایش مییابد.
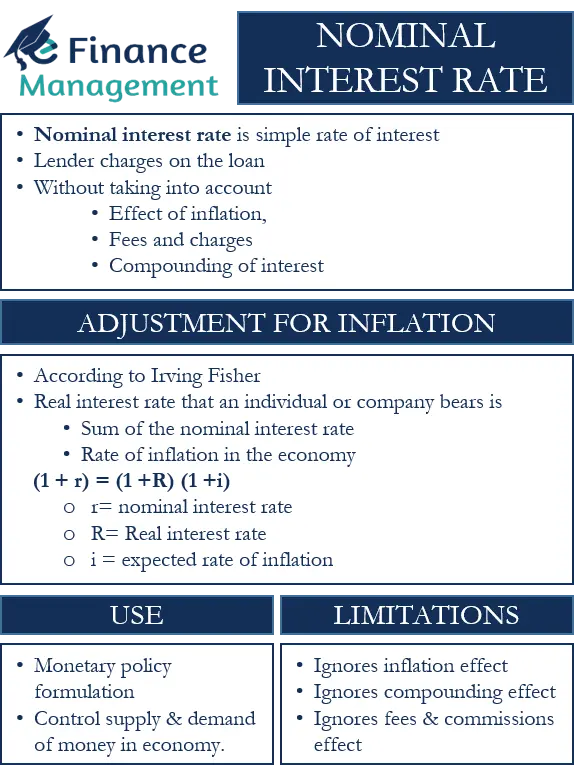
نرخ اسمی و نرخ واقعی: تفاوتها و تأثیرات
دو مفهوم مهم در تحلیل نرخ سود بانکی، نرخ اسمی و نرخ واقعی هستند. نرخ اسمی همان نرخی است که بانکها اعلام میکنند، در حالی که نرخ واقعی با در نظر گرفتن تورم محاسبه میشود. فرمول نرخ واقعی به این صورت است:
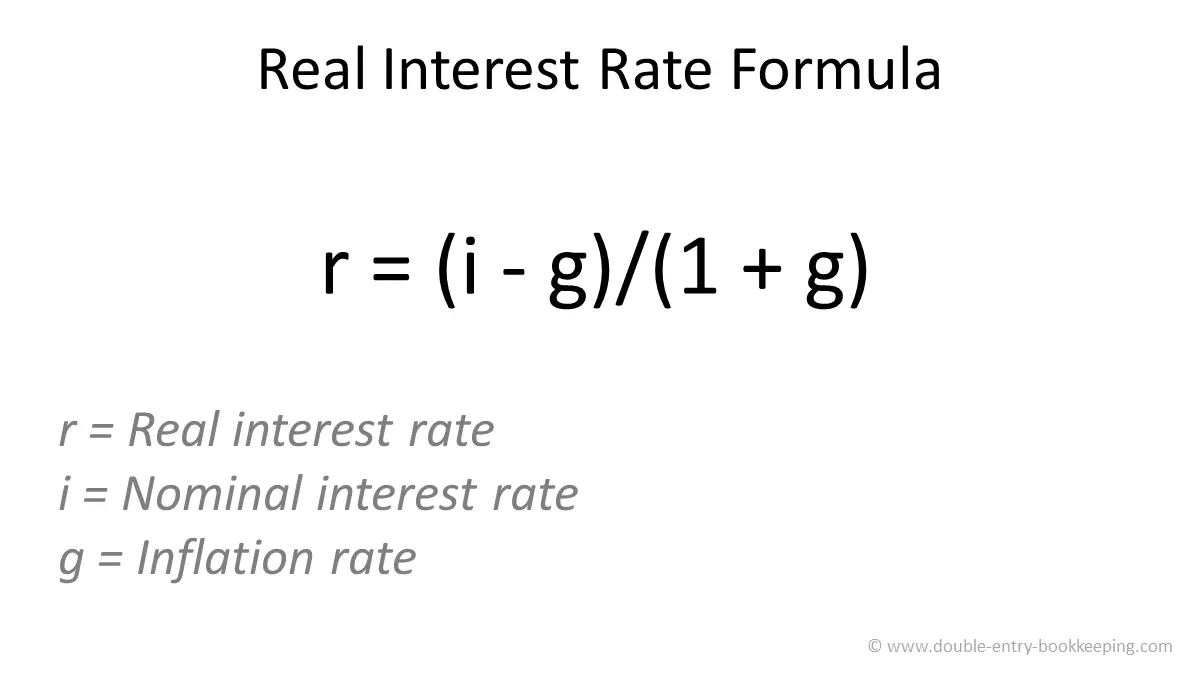
نرخ واقعی سود نشاندهنده قدرت خرید واقعی سرمایهگذاران است. برای مثال، اگر نرخ اسمی سود ۱۰ درصد و نرخ تورم ۵ درصد باشد، نرخ واقعی سود ۵ درصد خواهد بود. این مفهوم بسیار مهم است، زیرا سرمایهگذاران به دنبال بازدهی واقعی هستند، نه اسمی.
وقتی نرخ واقعی سود بالا میرود، سرمایهگذاران تمایل بیشتری به سرمایهگذاری در اوراق بهادار با درآمد ثابت دارند، زیرا بازدهی واقعی آنها افزایش مییابد. از سوی دیگر، نرخ واقعی پایین میتواند باعث کاهش جذابیت این اوراق شود و سرمایهگذاران را به سمت بازارهای دیگر هدایت کند.
تاثیر نرخ سود بر تصمیمات سرمایهگذاری
نرخ سود بانکی بهطور مستقیم بر تصمیمات سرمایهگذاری تأثیر میگذارد. سرمایهگذاران قبل از سرمایهگذاری در یک پروژه، هزینه فرصت سرمایه خود را با نرخ سود بانکی مقایسه میکنند. اگر نرخ سود بانکی بالا باشد، سرمایهگذاری در پروژههایی که بازدهی کمتر از نرخ سود دارند، جذاب نیست.
برای مثال، اگر نرخ سود بانکی ۱۲ درصد باشد، سرمایهگذاری در یک پروژه با بازدهی ۱۰ درصدی جذاب نیست، زیرا سرمایهگذار میتواند با قرار دادن پول خود در بانک، سود بیشتری کسب کند. این موضوع باعث کاهش سرمایهگذاری در پروژههای کمدرآمد و افزایش سرمایهگذاری در پروژههای با بازدهی بالاتر میشود.
از سوی دیگر، نرخ سود پایینتر میتواند باعث افزایش سرمایهگذاری در پروژههای با بازدهی پایینتر شود، زیرا هزینه فرصت سرمایه کاهش مییابد. این موضوع میتواند منجر به رشد اقتصادی شود، اما ممکن است خطرات مالی بیشتری را نیز به همراه داشته باشد.
نکات کاربردی برای سرمایهگذاران و کسبوکارها
برای سرمایهگذاران و کسبوکارها، درک تأثیر نرخ سود بانکی بر بازارهای مالی بسیار مهم است. برخی نکات کاربردی که باید در نظر گرفت:
- تنوع در پرتفوی سرمایهگذاری: با تغییر نرخ سود، ارزش داراییها تغییر میکند. بنابراین، سرمایهگذاران باید پرتفوی خود را متنوع کنند تا از ریسک کاهش ارزش داراییها در شرایط نرخ سود بالا محافظت کنند.
- استفاده از ابزارهای مالی مشتقه: ابزارهای مالی مانند قراردادهای آتی و اختیار معامله میتوانند به سرمایهگذاران کمک کنند تا از تغییرات نرخ سود محافظت کنند.
- تحلیل نرخ واقعی: سرمایهگذاران باید همیشه نرخ واقعی سود را در نظر بگیرند، نه نرخ اسمی. این موضوع به آنها کمک میکند تا تصمیمات بهتری در مورد سرمایهگذاری بگیرند.
- ارزیابی هزینه فرصت: قبل از سرمایهگذاری، باید هزینه فرصت سرمایه با نرخ سود بانکی مقایسه شود. اگر نرخ سود بانکی بالاتر از بازدهی پروژه باشد، سرمایهگذاری ممکن است جذاب نباشد.
- استفاده از وامهای با نرخ متغیر: در شرایطی که نرخ سود پایین است، استفاده از وامهای با نرخ متغیر میتواند مزیت داشته باشد، اما در شرایط نرخ سود بالا، وامهای با نرخ ثابت مناسبتر هستند.
چالشهای مرتبط با تغییرات نرخ سود
تغییرات نرخ سود بانکی همیشه همراه با چالشهایی است. برای مثال:
- نوسان بازار: تغییرات نرخ سود میتواند باعث نوسان شدید در بازارهای مالی شود، که میتواند برای سرمایهگذاران ریسکزا باشد.
- تأثیر بر بدهیها: نرخ سود بالا میتواند باعث افزایش هزینههای پرداخت بدهی برای شرکتها و افراد شود، که میتواند بر فعالیتهای اقتصادی تأثیر منفی بگذارد.
- تأثیر بر تورم: نرخ سود پایین میتواند باعث افزایش تورم شود، زیرا تقاضا برای وام و مصرف افزایش مییابد.
- تأثیر بر بازارهای بینالمللی: تغییرات نرخ سود در یک کشور میتواند باعث جابجایی سرمایه بین بازارهای جهانی شود، که میتواند بر ارزش پول ملی تأثیر بگذارد.
به همین دلیل، بانک مرکزی و سیاستگذاران اقتصادی باید با دقت اقدام به تغییر نرخ سود کنند و تأثیرات آن را بر اقتصاد کلان و بازارهای مالی پیشبینی کنند.
نکات مهم برای تحلیل نرخ سود
برای تحلیل تأثیر نرخ سود بانکی بر بازارهای مالی، باید به نکات زیر توجه کرد:
- نرخ تورم: نرخ واقعی سود به شدت به نرخ تورم وابسته است. افزایش تورم میتواند نرخ واقعی سود را کاهش دهد، حتی اگر نرخ اسمی ثابت بماند.
- سیاستهای پولی: تصمیمات بانک مرکزی در مورد نرخ سود تحت تأثیر سیاستهای پولی قرار دارد. برای مثال، در شرایط رکود اقتصادی، بانک مرکزی ممکن است نرخ سود را کاهش دهد تا فعالیتهای اقتصادی را تشویق کند.
- شرایط اقتصادی: وضعیت اقتصادی کشور، مانند رشد اقتصادی، بیکاری و تعادل تجاری، میتواند بر تصمیمات مربوط به نرخ سود تأثیر بگذارد.
- بازارهای جهانی: تغییرات نرخ سود در بازارهای جهانی نیز میتواند بر نرخ سود داخلی تأثیر بگذارد، به ویژه در کشورهایی که سرمایهگذاری خارجی زیادی دارند.
در نهایت، درک کامل تأثیر نرخ سود بانکی بر بازارهای مالی نیازمند تحلیل دقیق و مداوم است. سرمایهگذاران و کسبوکارها باید با توجه به شرایط اقتصادی و سیاستهای پولی، استراتژیهای خود را تنظیم کنند تا بتوانند از فرصتهای موجود بهرهبرداری کنند و از ریسکهای احتمالی محافظت نمایند.
برای اطلاعات بیشتر در مورد تحلیل بازارهای مالی و استراتژیهای سرمایهگذاری، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.