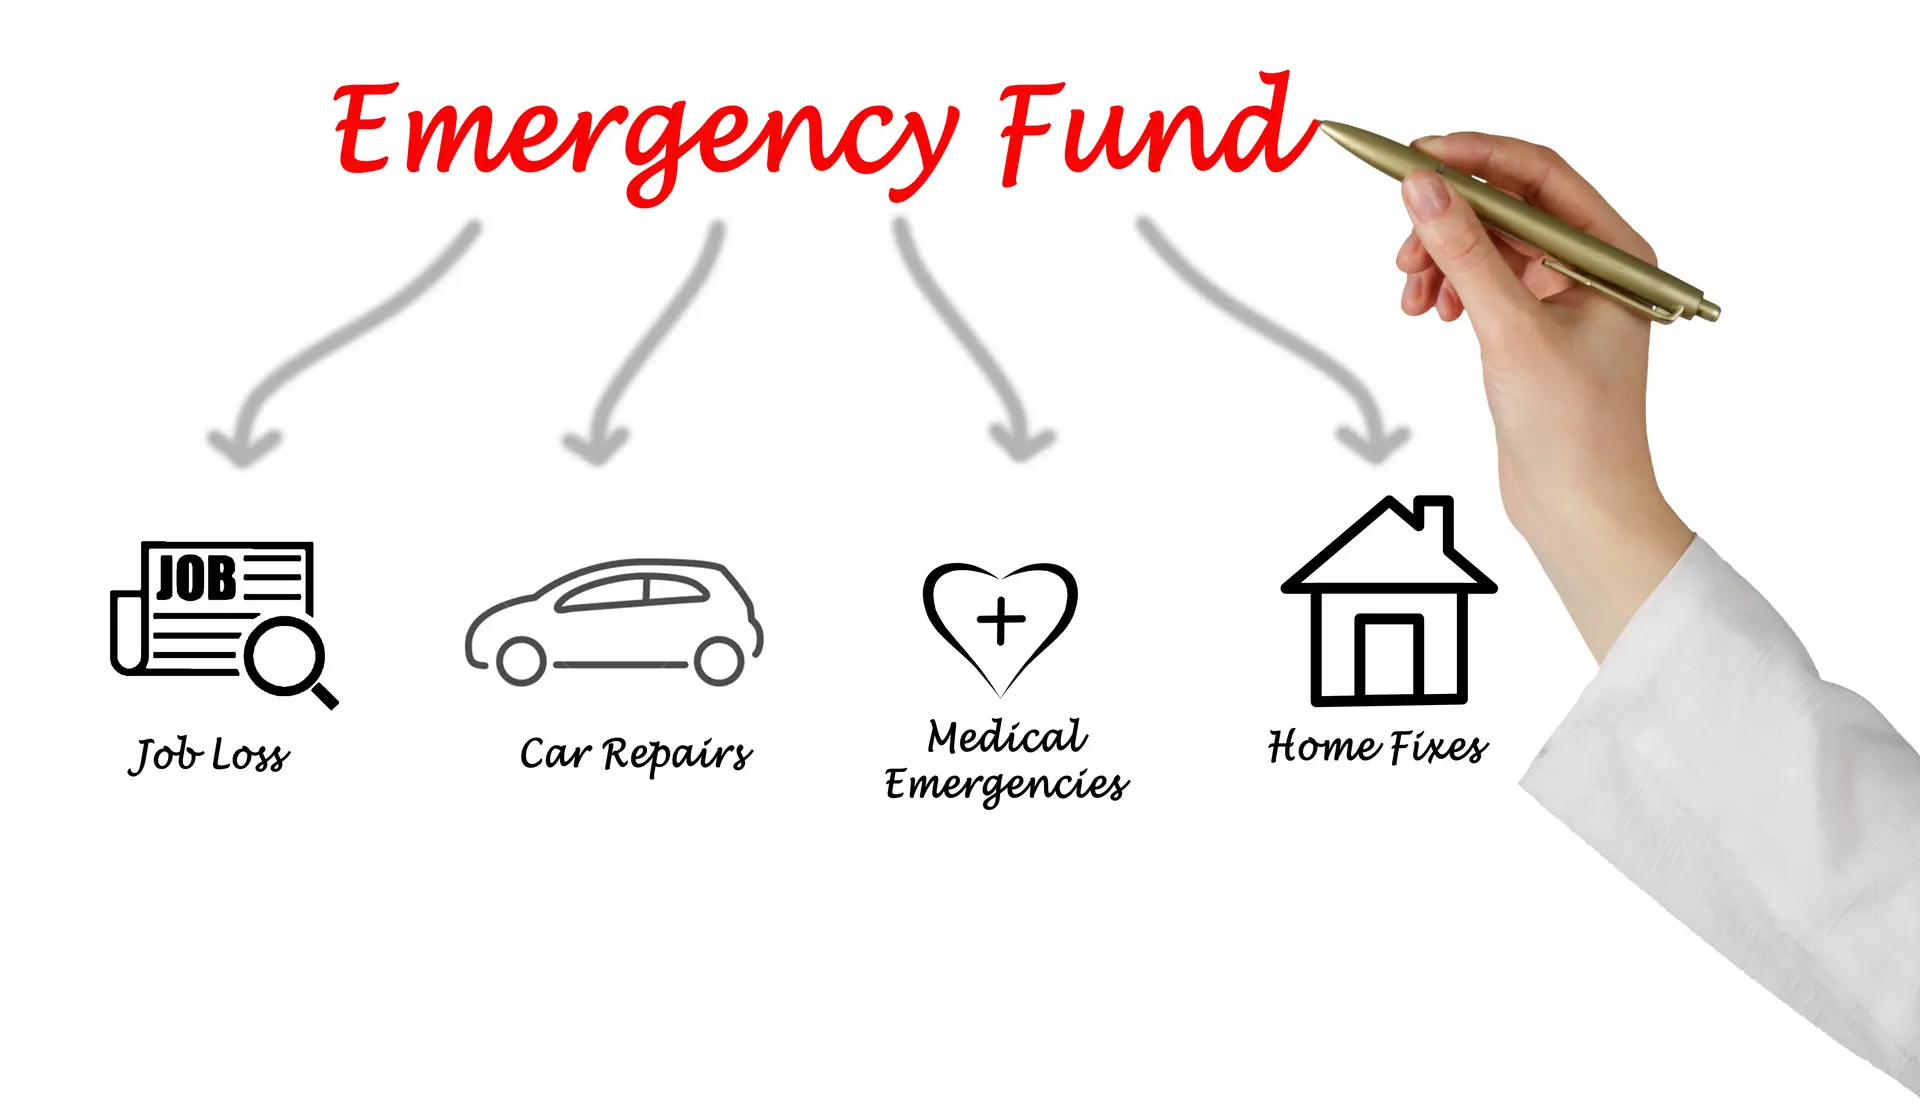
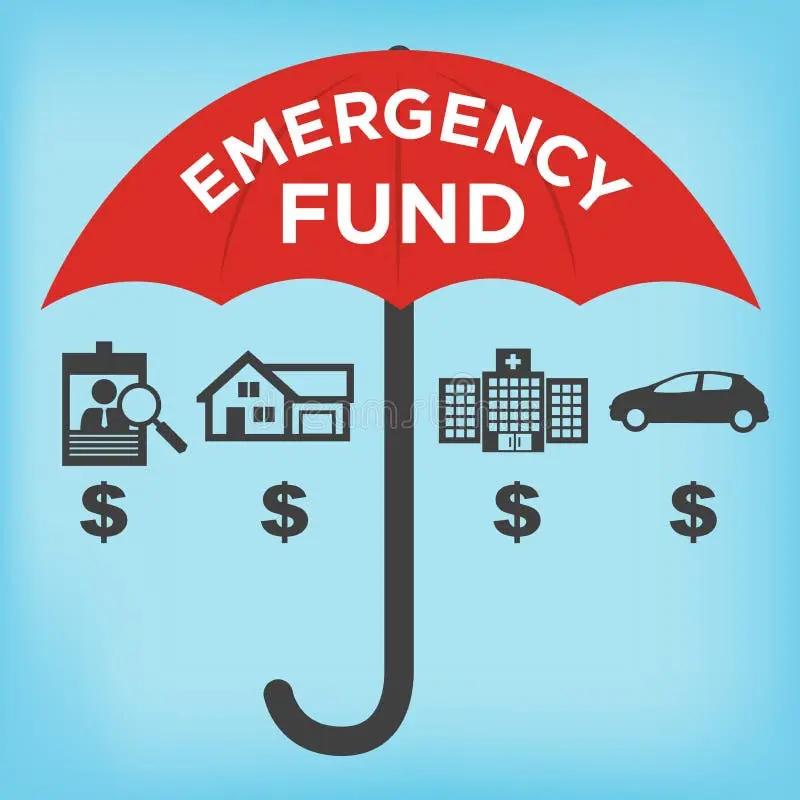
وقتی صحبت از مدیریت مالی شخصی میشود، یکی از مفاهیم اساسی و مهم که اغلب نادیده گرفته میشود، **صندوق اضطراری** است. این صندوق مانند یک سپر مالی عمل میکند و در مواقعی که هزینههای غیرمنتظرهای مانند بیکاری، بیماری، خرابی خودرو یا تعمیرات اضطراری خانه رخ میدهد، شما را از ورطه مشکلات مالی در امان نگه میدارد. اما سوال اصلی این است که صندوق اضطراری دقیقاً چیست؟ چگونه باید آن را تشکیل داد و بهتر است هزینه چند ماه زندگی را پوشش دهد؟ در این مقاله به بررسی این سوالات و نکات مهم دیگر در مورد صندوق اضطراری میپردازیم.
صندوق اضطراری چیست و چرا اهمیت دارد؟
صندوق اضطراری یک ذخیره مالی است که برای پوشش هزینههای غیرمنتظره و اضطراری در زندگی شخصی یا خانوادگی تشکیل میشود. این صندوق باید در دسترس باشد و به سرعت قابل استفاده باشد، به طوری که در مواقع نیاز بتوانید به آن دسترسی داشته باشید بدون اینکه مجبور به استفاده از کارت اعتباری یا وامهای با بهره بالا شوید.
اهمیت صندوق اضطراری در این است که:
- به شما کمک میکند در مواقع بحرانی بدون استرس مالی عمل کنید.
- از این که به دلیل هزینههای غیرمنتظره به وامهای گرانقیمت یا کارت اعتباری متکی شوید، جلوگیری میکند.
- استقامت مالی شما را در برابر شوکهای اقتصادی افزایش میدهد.
- به شما امکان میدهد تصمیمات مالی هوشمندانهتری بگیرید.
به عنوان مثال، اگر خودرو شما خراب شود یا یک بیماری غیرمنتظره رخ دهد، صندوق اضطراری میتواند هزینههای مربوطه را پوشش دهد و شما را از نیاز به فروش داراییها یا استفاده از وامهای با بهره بالا نجات دهد.
چگونه باید صندوق اضطراری را تشکیل داد؟
تشکیل صندوق اضطراری نیازمند برنامهریزی و انضباط مالی است. مراحل اصلی تشکیل این صندوق شامل موارد زیر است:
1. تعیین هدف مالی
اولین قدم این است که مشخص کنید میخواهید صندوق اضطراری شما هزینه چند ماه زندگی را پوشش دهد. معمولاً توصیه میشود که این صندوق بتواند هزینههای زندگی شما را برای **۳ تا ۶ ماه** پوشش دهد. اما این عدد بستگی به شرایط شخصی شما دارد. برای مثال:
- اگر شغل شما پایدار است و درآمد منظمی دارید، ممکن است ۳ ماه هزینه زندگی کافی باشد.
- اگر شغل شما ناپایدار است یا درآمد شما متغیر است، بهتر است این عدد را به ۶ ماه یا بیشتر افزایش دهید.
- اگر در یک صنعت پرخطر یا با درآمد ناپایدار فعالیت میکنید، ممکن است نیاز به ذخیره بیشتری داشته باشید.
2. انتخاب محل ذخیرهسازی
صندوق اضطراری باید در جایی ذخیره شود که:
- دسترسی سریع به پول داشته باشید (مثلاً حساب پسانداز با دسترسی آسان).
- پول شما در این حساب سود مناسبی کسب کند (اما نباید به جایی سرمایهگذاری شود که در صورت نیاز دسترسی سخت داشته باشید).
- پول شما در این حساب از خطرات مالی مانند تورم یا کاهش ارزش پول در امان باشد.
محلهای مناسب برای ذخیره صندوق اضطراری شامل حسابهای پسانداز با بهره بالا، سپردههای کوتاهمدت بانکی یا حتی صندوقهای سرمایهگذاری با ریسک بسیار پایین هستند. اما مهمترین نکته این است که پول شما در دسترس باشد و بتوانید به سرعت به آن دسترسی پیدا کنید.
3. شروع با مقدار کمی و افزایش تدریجی
شروع تشکیل صندوق اضطراری ممکن است برای برخی افراد چالشبرانگیز باشد، به خصوص اگر درآمد کمی دارند. در این صورت میتوانید با ذخیره کردن مقداری پول هر ماه شروع کنید و سپس این مقدار را افزایش دهید. برای مثال:
- در ماه اول میتوانید ۱۰ درصد از درآمد خود را برای صندوق اضطراری ذخیره کنید.
- در ماههای بعد این درصد را افزایش دهید تا به هدف خود برسید.
- میتوانید از روشهای خودکار انتقال پول استفاده کنید تا هر ماه مقداری از درآمد خود را به حساب صندوق اضطراری منتقل کنید.
چند ماه هزینه زندگی باید توسط صندوق اضطراری پوشش شود؟
این سوال یکی از مهمترین سوالاتی است که افراد در مورد صندوق اضطراری دارند. پاسخ به این سوال بستگی به شرایط شخصی شما دارد، اما معمولاً توصیه میشود که صندوق اضطراری بتواند هزینههای زندگی شما را برای **۳ تا ۶ ماه** پوشش دهد. اما چرا این عدد متفاوت است؟
چرا ۳ تا ۶ ماه؟
این بازه زمانی بر اساس مطالعات و تجربیات مالیاتی تعیین شده است. برای مثال:
- اگر شغل شما پایدار است و احتمال بیکاری یا کاهش درآمد کمی دارد، ممکن است ۳ ماه هزینه زندگی کافی باشد.
- اگر شغل شما ناپایدار است یا در یک صنعت پرخطر فعالیت میکنید، بهتر است این عدد را به ۶ ماه یا بیشتر افزایش دهید.
- اگر شما یا اعضای خانوادهتان بیماریهای مزمن یا نیازهای پزشکی خاصی دارید، ممکن است نیاز به ذخیره بیشتری داشته باشید.
- اگر شما صاحب کسب و کار هستید یا درآمد شما متغیر است، بهتر است صندوق اضطراری شما بتواند هزینههای زندگی شما را برای حداقل ۶ ماه پوشش دهد.
اما مهمترین نکته این است که صندوق اضطراری شما باید به اندازهای باشد که در صورت بروز یک بحران مالی، بتوانید بدون استرس و بدون نیاز به وام یا فروش داراییها، هزینههای زندگی خود را پرداخت کنید.
چه هزینههایی باید توسط صندوق اضطراری پوشش شوند؟
صندوق اضطراری برای پوشش هزینههای **غیرمنتظره و اضطراری** طراحی شده است. اما چه هزینههایی را میتوان در این دسته قرار داد؟ برخی از هزینههای رایج که باید توسط صندوق اضطراری پوشش شوند عبارتند از:
- تعمیرات اضطراری خودرو یا خانه.
- پرداخت هزینههای پزشکی غیرمنتظره.
- بیکاری یا کاهش درآمد.
- خرابی دستگاههای الکترونیکی یا لوازم خانگی.
- پرداخت هزینههای حقوقی یا مالیاتی غیرمنتظره.
- پرداخت هزینههای سفر اضطراری یا بازدید از خانواده.
اما هزینههایی مانند خرید لوازم لوکس، سفرهای تفریحی یا خریدهای غیرضروری نباید توسط صندوق اضطراری پوشش داده شوند. این هزینهها باید از بودجه معمولی شما پرداخت شوند.
چه زمانی باید از صندوق اضطراری استفاده کرد؟
استفاده از صندوق اضطراری باید محدود به مواقع واقعی اضطراری باشد. اگر هزینهای غیرضروری یا برنامهریزی نشدهای دارید، بهتر است از این صندوق استفاده نکنید. اما در موارد زیر میتوانید از صندوق اضطراری استفاده کنید:
- در صورت بیکاری یا کاهش درآمد.
- در صورت بروز یک بیماری یا حادثه پزشکی غیرمنتظره.
- در صورت خرابی خودرو یا خانه که نیاز به تعمیرات فوری دارد.
- در صورت بروز یک بحران مالی غیرمنتظره.
پس از استفاده از صندوق اضطراری، باید شروع به دوباره پر کردن آن کنید تا در صورت نیاز مجدداً در دسترس باشد.
نکات مهم برای مدیریت صندوق اضطراری
مدیریت صحیح صندوق اضطراری میتواند تفاوت زیادی در امنیت مالی شما ایجاد کند. برخی از نکات مهم در این زمینه عبارتند از:
- **دسترسی آسان**: پول شما باید در جایی باشد که بتوانید به سرعت به آن دسترسی داشته باشید.
- **نوسازی صندوق**: پس از استفاده از صندوق اضطراری، باید شروع به دوباره پر کردن آن کنید.
- **اجتناب از سرمایهگذاری در ریسک**: صندوق اضطراری نباید در بازارهای سرمایهگذاری با ریسک بالا قرار گیرد.
- **بررسی منظم**: باید از زمان به زمان وضعیت صندوق اضطراری را بررسی کنید و در صورت نیاز آن را افزایش دهید.
اگر هنوز در مورد نحوه تشکیل صندوق اضطراری یا مدیریت آن سوال دارید، میتوانید در مقالات مرتبط ماشین مگ – ماشین مگ – اطلاعات بیشتری پیدا کنید.
چگونه میتوانیم شروع کنیم؟
اگر هنوز صندوق اضطراری ندارید، شروع کردن بسیار ساده است. مراحل زیر را دنبال کنید:
- مبلغی را برای هدف خود تعیین کنید (مثلاً ۳ تا ۶ ماه هزینه زندگی).
- یک حساب پسانداز جداگانه برای صندوق اضطراری باز کنید.
- هر ماه مقداری از درآمد خود را به این حساب منتقل کنید.
- تا زمانی که به هدف خود برسید، این روند را ادامه دهید.
- پس از تشکیل صندوق، آن را در جای امن و در دسترس نگه دارید.
با تشکیل صندوق اضطراری، شما یک قدم مهم در راه امنیت مالی خود برداشتهاید و میتوانید با خیال راحتتری به زندگی خود ادامه دهید.