در دنیای امروز، درک مفهوم ثروت خانوار و نحوه محاسبه آن برای برنامهریزی مالی شخصی و تصمیمگیریهای اقتصادی بسیار مهم است. بسیاری از افراد فکر میکنند ثروت خانوار فقط شامل داراییهای نقدی یا حسابهای بانکی است، اما واقعیت بسیار گستردهتر از این است. در این مقاله، به بررسی دقیقتر این مفهوم، اجزای تشکیلدهنده آن و روشهای محاسبه آن میپردازیم تا بتوانید با آگاهی کامل به مدیریت مالی خود بپردازید.
ثروت خانوار چیست؟
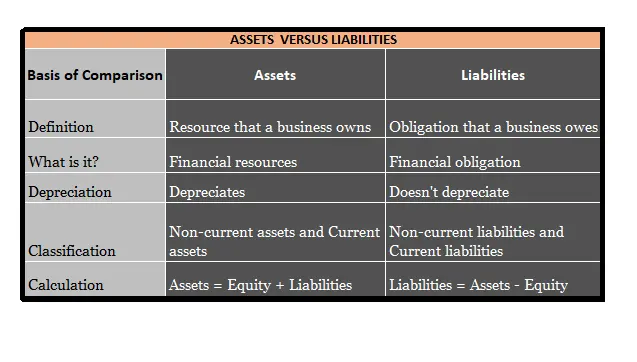
ثروت خانوار به مجموع داراییهای مالی و غیرمالی یک خانواده یا فرد در یک زمان مشخص گفته میشود. این مفهوم شامل همه چیزهایی است که ارزش مالی دارند و میتوانند در آینده به درآمد یا کاهش هزینهها منجر شوند. مهمترین نکته در این تعریف این است که ثروت خانوار شامل بدهیها و تعهدات مالی نیز میشود و برای محاسبه دقیق، باید این دو گروه را از یکدیگر تفکیک کرد.
به عبارت دیگر، ثروت خانوار برابر است با مجموع داراییهای خالص یک خانوار. این داراییها میتوانند شامل املاک، سرمایهگذاریها، حسابهای بانکی، وسایل نقلیه، جواهرات و حتی مهارتها و دانشی باشند که میتوانند در آینده به درآمد تبدیل شوند. اما برای محاسبه دقیق، باید بدهیها مانند قرضهای بانکی، وامهای شخصی یا حتی بدهیهای کارت اعتباری را از این مجموع کسر کرد.
چرا محاسبه ثروت خانوار مهم است؟
شناخت دقیق ثروت خانوار به شما کمک میکند تا:
- وضعیت مالی خود را بهتر درک کنید و تصمیمات مالی هوشمندانهتر بگیرید.
- برنامهریزی برای بازنشستگی، تحصیل فرزندان یا خرید داراییهای بزرگتر داشته باشید.
- از خطرات مالی مانند ورشکستگی یا وابستگی به قرضها جلوگیری کنید.
- فرصتهای سرمایهگذاری مناسبتری را شناسایی کنید.
همچنین، در برخی موارد مانند دریافت وامهای بزرگ یا برنامهریزی مالی برای خانواده، بانکها و موسسات مالی نیز به این اطلاعات نیاز دارند تا بتوانند ریسک را ارزیابی کنند.
اجزای تشکیلدهنده ثروت خانوار
برای محاسبه دقیق ثروت خانوار، باید همه داراییها و بدهیهای مرتبط را شناسایی و ثبت کنید. این اجزا را میتوان به دو دسته اصلی تقسیم کرد:
۱. داراییها
داراییهای یک خانوار میتوانند به چند دسته تقسیم شوند:
- داراییهای نقدی: شامل پول نقد، حسابهای جاری و پسانداز، اوراق قرضه و سرمایهگذاریهای کوتاهمدت.
- املاک: شامل خانه، زمین، آپارتمان، مغازه یا هر دارایی دیگری که ارزش ملک دارد.
- سودمند: شامل وسایل نقلیه، تجهیزات الکترونیکی، وسایل خانگی و حتی جواهرات.
- سرمایهگذاری: شامل سهام، صندوقهای سرمایهگذاری، ارزهای دیجیتال، سرمایهگذاری در کسبوکار و سایر ابزارهای مالی.
- حقوق و مزایای آینده: شامل حقوق بازنشستگی، بیمههای زندگی و سایر مزایای مالی که در آینده دریافت خواهید کرد.
۲. بدهیها
بدهیها نیز باید در محاسبه ثروت خانوار در نظر گرفته شوند، زیرا از ارزش خالص داراییها کسر میشوند. برخی از بدهیهای رایج شامل:
- وامهای مسکن یا قرضهای خرید خانه.
- وامهای خودرو یا سایر وسایل نقلیه.
- بدهیهای کارت اعتباری.
- قرضهای شخصی یا وامهای دانشجویی.
- بدهیهای تجاری یا سرمایهگذاری.
در واقع، ثروت خانوار برابر است با:
ثروت خانوار = مجموع داراییها – مجموع بدهیها
چگونه ثروت خانوار را محاسبه کنیم؟
برای محاسبه دقیق ثروت خانوار، باید به مراحل زیر توجه کنید:
۱. فهرست کامل داراییها را تهیه کنید
ابتدا تمام داراییهای خود را شناسایی و ارزش فعلی هر کدام را ثبت کنید. برای این کار:
- ارزش املاک را با استفاده از گزارشهای ارزیابی یا قیمتهای بازار تعیین کنید.
- ارزش سرمایهگذاریها را بر اساس آخرین گزارشهای مالی یا قیمتهای بازار بررسی کنید.
- ارزش وسایل نقلیه و تجهیزات را با توجه به قیمتهای بازار ثانویه یا گزارشهای ارزیابی تعیین کنید.
- داراییهای نقدی مانند پول نقد، حسابهای بانکی و اوراق قرضه را به صورت دقیق ثبت کنید.
۲. بدهیها را شناسایی و ثبت کنید
همانطور که اشاره شد، بدهیها باید از داراییها کسر شوند. برای این کار:
- تمام قرضها، وامها و بدهیهای کارت اعتباری را فهرست کنید.
- مبلغ باقیمانده هر بدهی را ثبت کنید (مبلغ اصلی بدون بهره یا هزینههای اضافی).
- در صورت وجود بدهیهای تجاری یا سرمایهگذاری، آنها را نیز در این فهرست قرار دهید.
۳. محاسبه ثروت خالص
پس از جمعآوری تمام اطلاعات، از مجموع بدهیها را از مجموع داراییها کسر کنید تا به ثروت خالص خانوار برسید:
ثروت خالص خانوار = مجموع داراییها – مجموع بدهیها
این عدد نشاندهنده ارزش واقعی داراییهای شما پس از پرداخت تمام بدهیها است.
نکات مهم در محاسبه ثروت خانوار
در هنگام محاسبه ثروت خانوار، باید به چند نکته مهم توجه کنید:
۱. ارزش واقعی داراییها
ارزش بازار یا قیمت خرید یک دارایی ممکن است با ارزش واقعی آن متفاوت باشد. برای مثال:
- ارزش یک خانه ممکن است با گذشت زمان افزایش یا کاهش یابد.
- سهمهای سرمایهگذاری ممکن است در روزهای مختلف قیمتهای متفاوتی داشته باشند.
- وسایل نقلیه با گذشت زمان از ارزش خود میکاهند.
بنابراین، برای محاسبه دقیق، باید از منابع معتبر برای تعیین ارزش واقعی داراییها استفاده کنید.
۲. بدهیهای پنهان
بدهیهای پنهان مانند هزینههای پزشکی آینده، تعهدات قانونی یا حتی بدهیهای خانوادگی ممکن است در محاسبه اولیه نادیده گرفته شوند. این بدهیها نیز باید در نظر گرفته شوند.
۳. تغییرات زمانی
ثروت خانوار یک عدد ثابت نیست و با گذشت زمان تغییر میکند. بنابراین، توصیه میشود این محاسبه را به صورت دورهای (مثلاً هر سال) انجام دهید تا بتوانید تغییرات را ردیابی و برنامهریزی کنید.
۴. داراییهای غیرمادی
در برخی موارد، داراییهای غیرمادی مانند مهارتها، دانش یا حتی شبکه اجتماعی نیز میتوانند ارزش مالی داشته باشند. اگرچه محاسبه دقیق این داراییها دشوار است، اما در برنامهریزی بلندمدت میتوان آنها را در نظر گرفت.
ابزارهای کمککننده در محاسبه ثروت خانوار
برای سادهتر کردن این فرآیند، میتوانید از ابزارهای مختلفی استفاده کنید:
- فایلهای اکسل یا گوگل شیت برای ثبت و محاسبه دستی.
- آپلیکیشنهای مالی موبایل که به صورت خودکار داراییها و بدهیها را ردیابی میکنند.
- خدمات مشاوره مالی که میتوانند به شما در تحلیل دقیقتر کمک کنند.
برخی از این ابزارها حتی امکان محاسبه خودکار ثروت خالص را با وارد کردن اطلاعات اولیه فراهم میکنند. برای مثال، برخی از برنامههای مالی میتوانند با وارد کردن اطلاعات حسابهای بانکی، سرمایهگذاریها و بدهیها، به صورت خودکار ثروت خانوار را محاسبه کنند.
چه کارهایی پس از محاسبه ثروت خانوار انجام دهیم؟
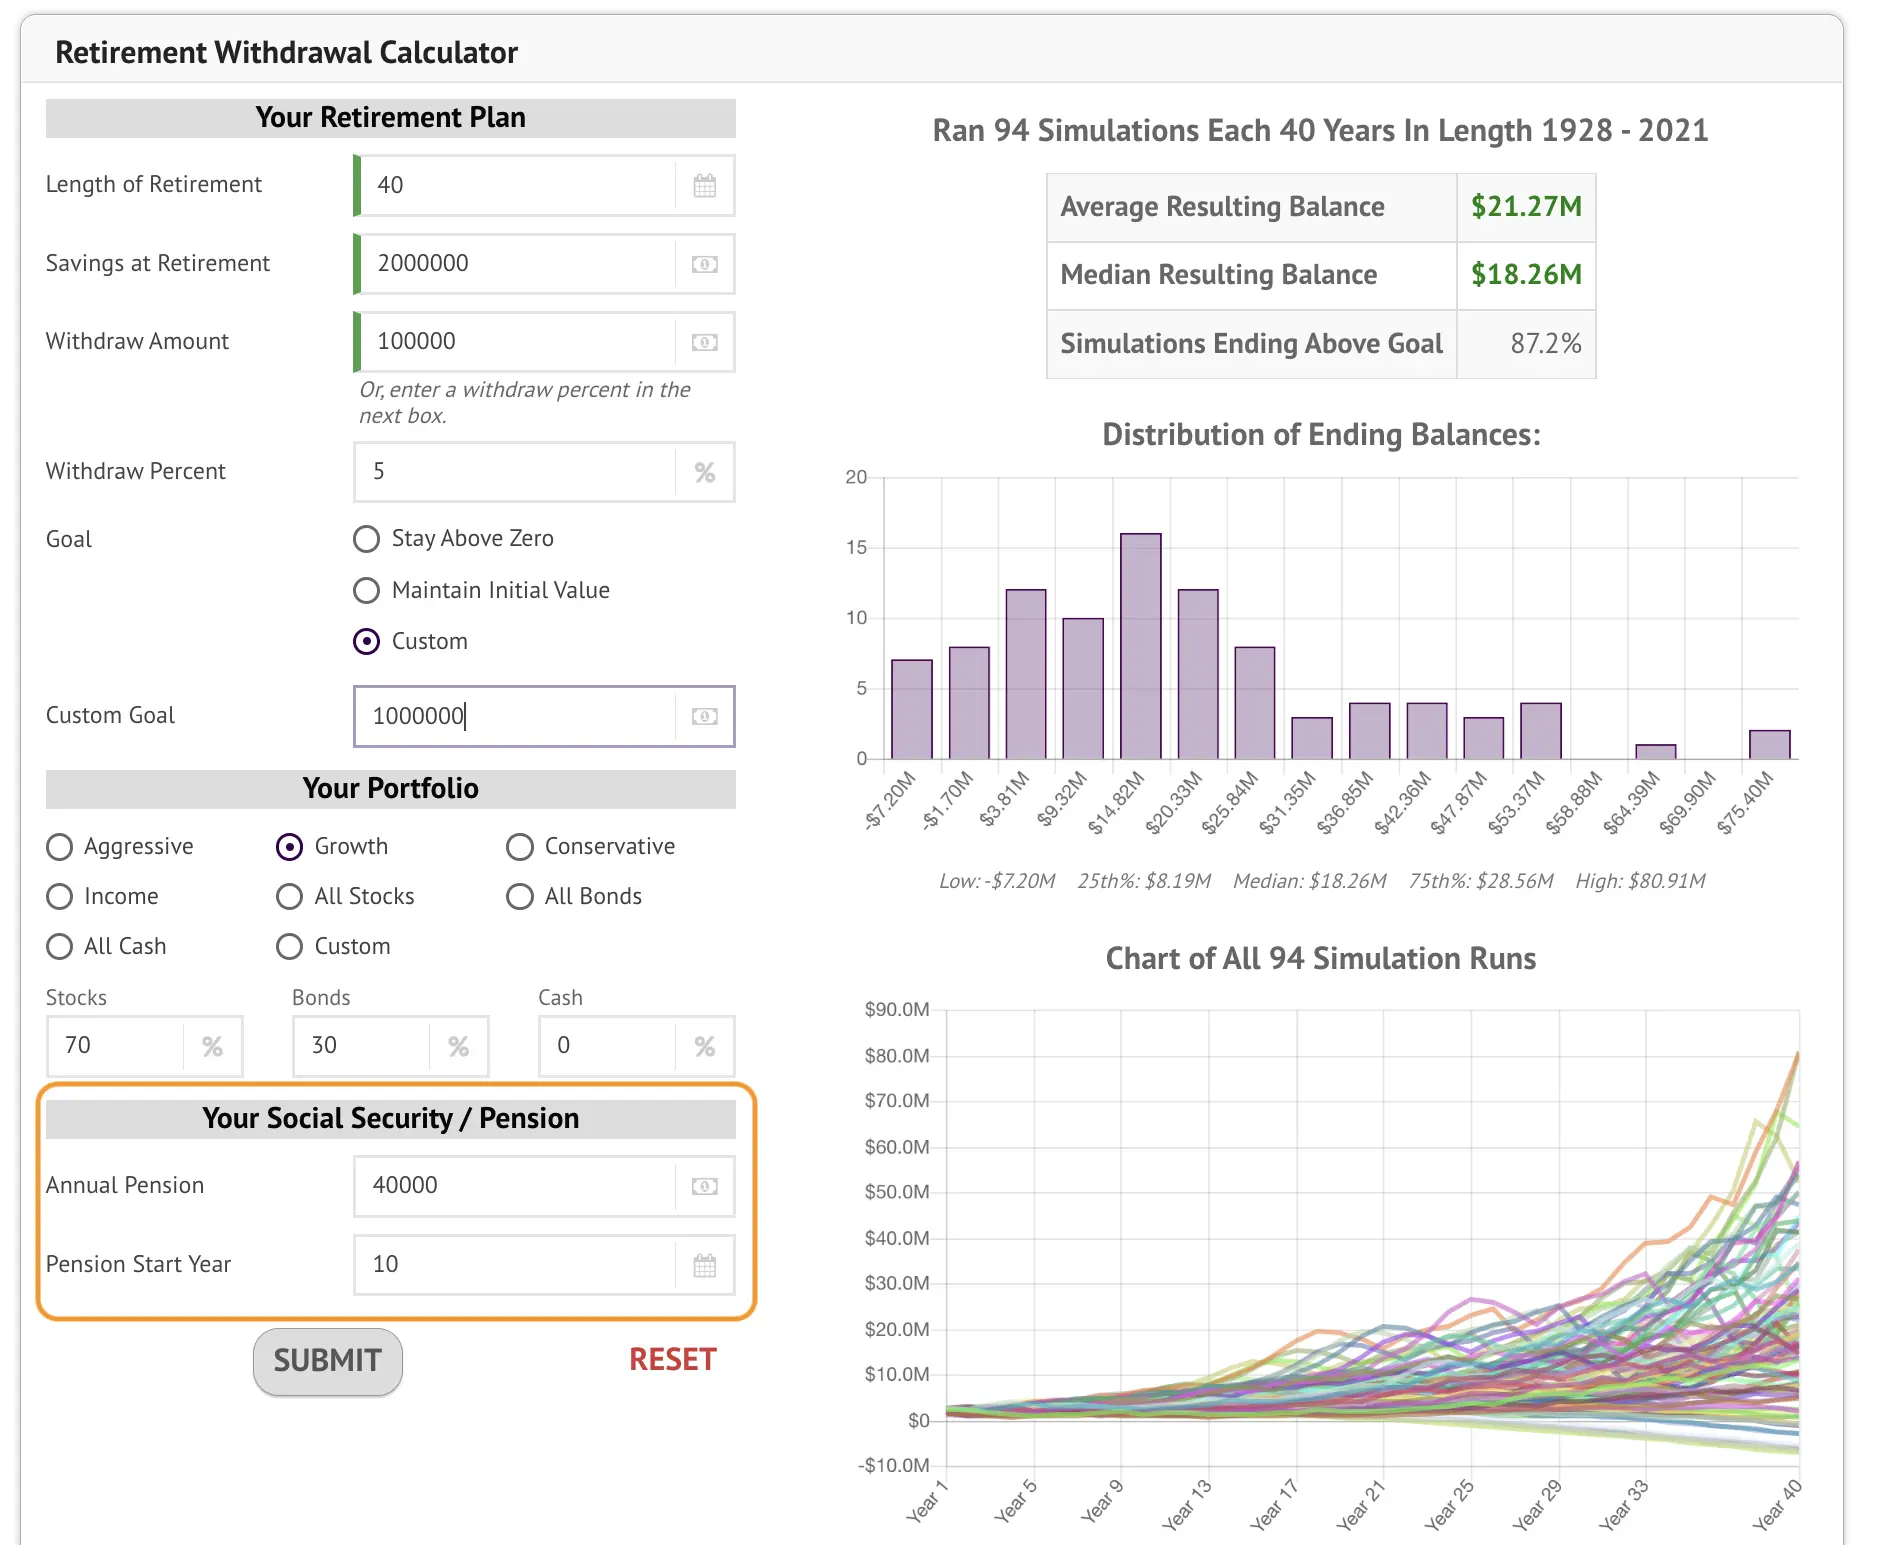
پس از محاسبه ثروت خانوار، میتوانید با استفاده از این اطلاعات، برنامهریزیهای مالی خود را بهبود بخشید:
۱. تحلیل وضعیت مالی
با بررسی ثروت خالص خود، میتوانید بفهمید که آیا در مسیر درست هستید یا نیاز به تغییرات دارید. برای مثال:
- اگر ثروت شما در حال کاهش است، باید دلیل آن را پیدا و اقدامات لازم را انجام دهید.
- اگر ثروت شما در حال افزایش است، میتوانید برنامهریزی برای سرمایهگذاری بیشتر داشته باشید.
۲. برنامهریزی برای آینده
با استفاده از اطلاعات ثروت خانوار، میتوانید:
- برنامهریزی برای بازنشستگی را بهبود بخشید.
- هدفهای مالی بلندمدت مانند خرید خانه یا تحصیل فرزندان را تعیین کنید.
- استراتژیهای کاهش بدهی را طراحی کنید.
۳. سرمایهگذاری هوشمندانه
اگر ثروت شما در حال افزایش است، میتوانید با سرمایهگذاری در ابزارهای مالی مناسب، رشد آن را افزایش دهید. اما باید توجه داشته باشید که سرمایهگذاری همیشه با ریسک همراه است و باید با دقت انجام شود.
۴. محافظت از داراییها
برای محافظت از داراییهای خود، میتوانید:
- بیمههای مناسب را تهیه کنید.
- داراییهای خود را به صورت قانونی ثبت کنید.
- از مشاوران مالی برای مدیریت ریسک استفاده کنید.
در نهایت، درک دقیق از ثروت خانوار و نحوه محاسبه آن میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و آینده مالی خود را با اطمینان بیشتری برنامهریزی کنید. اگر به دنبال اطلاعات بیشتر در زمینه مدیریت مالی و سرمایهگذاری هستید، میتوانید از منابع معتبر و مقالات تخصصی مانند ماشین مگ استفاده کنید تا با آخرین روشها و راهکارها آشنا شوید.