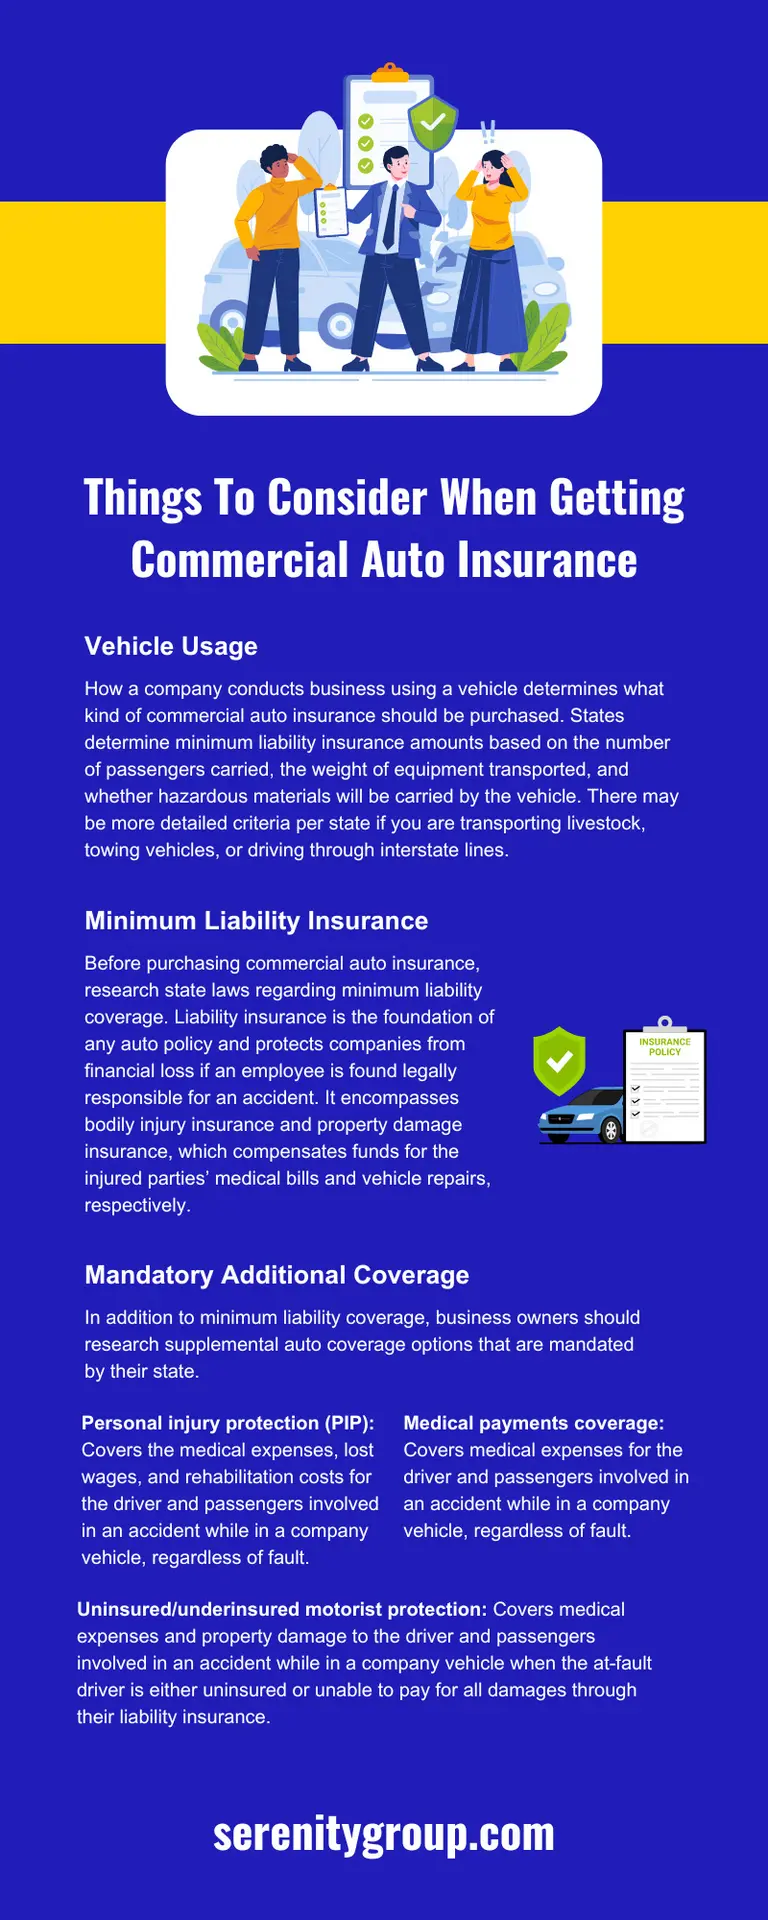
بیمه خودروهای تجاری یکی از موضوعات مهم برای مالکان و رانندگان وسایل نقلیه تجاری است. این بیمهها علاوه بر پوشش خسارات احتمالی، نقش مهمی در کاهش ریسک فعالیتهای تجاری و حملونقل دارند. با توجه به تفاوتهای اساسی بین خودروهای شخصی و تجاری، بیمه این دسته از خودروها نیز ویژگیهای خاص خود را دارد. در این مقاله به بررسی انواع بیمه خودروهای تجاری، شرایط پوشش، عوامل تأثیرگذار بر هزینه بیمه و نکات مهمی که باید در هنگام انتخاب بیمه در نظر گرفت، میپردازیم.
تفاوت بین بیمه خودروهای شخصی و تجاری
اولین نکتهای که باید به آن توجه کرد، تفاوتهای اساسی بین بیمه خودروهای شخصی و تجاری است. خودروهای تجاری به دلیل استفاده روزانه، مسافتهای طولانیتر، بارگیری و تخلیه بار و همچنین شرایط خاص رانندگی، نیاز به پوششهای گستردهتری دارند. در حالی که بیمه خودروهای شخصی بیشتر بر خسارات بدنی و مالی راننده و سرنشینان تمرکز دارد، بیمه خودروهای تجاری باید شامل موارد زیر باشد:
- پوشش خسارات بدنی و مالی راننده و سرنشینان
- پوشش خسارات به خودرو در اثر تصادف، سرقت، آتشسوزی و حوادث طبیعی
- پوشش مسئولیت مدنی در برابر خسارات به 第三者
- پوشش بار و کالاهای حمل شده در خودرو
- پوشش خسارات ناشی از توقف فعالیت به دلیل خرابی یا تصادف
انواع بیمه خودروهای تجاری
بیمه خودروهای تجاری به چند دسته اصلی تقسیم میشود که هر کدام برای نیازهای خاصی طراحی شدهاند:
۱. بیمه مسئولیت مدنی
این نوع بیمه الزامی است و مسئولیت مالی شرکت بیمهگذار را در صورت ایجاد خسارت به 第三者 (مانند آسیب به خودروهای دیگر یا خسارات بدنی) پوشش میدهد. این بیمه معمولاً شامل:
- پوشش خسارات بدنی و مالی به 第三者
- پوشش خسارات به اموال دیگران
- پوشش هزینههای حقوقی در صورت دعوی قضایی
۲. بیمه تمامعیار (Comprehensive Insurance)
این بیمه علاوه بر مسئولیت مدنی، خسارات ناشی از سرقت، آتشسوزی، حوادث طبیعی و حتی خرابیهای مکانیکی را نیز پوشش میدهد. برای خودروهای تجاری که در مسیرهای طولانی و شرایط مختلفی فعالیت میکنند، این نوع بیمه بسیار مهم است.
۳. بیمه بار و کالا
یکی از ویژگیهای مهم خودروهای تجاری، حمل بار و کالا است. بیمه بار و کالا خسارات احتمالی به بار در اثر تصادف، سرقت یا خرابی را پوشش میدهد. این بیمه میتواند به صورت جداگانه یا به عنوان بخشی از بیمه اصلی خودرو خریداری شود.
۴. بیمه توقف فعالیت
در صورت بروز حادثهای که منجر به توقف فعالیت خودرو شود (مانند خرابی موتور یا تصادف)، این بیمه هزینههای مالی ناشی از توقف فعالیت را پوشش میدهد. این بیمه برای شرکتهای حملونقل و شرکتهای وابسته به زمان بسیار حیاتی است.
۵. بیمه خودروهای برقی و هیبریدی
با افزایش استفاده از خودروهای برقی و هیبریدی در بخش تجاری، شرکتهای بیمه نیز پوششهای ویژهای برای این نوع خودروها ارائه میدهند. این بیمهها معمولاً شامل:
- پوشش خسارات ناشی از خرابی باتری و سیستمهای الکتریکی
- پوشش هزینههای تعمیرات ویژه خودروهای برقی
- پوشش خسارات ناشی از آتشسوزی باتری
در تصویر زیر نمونهای از خودروهای تجاری مدرن که امروزه در بازار موجود هستند، نشان داده شده است:
عوامل تأثیرگذار بر هزینه بیمه خودروهای تجاری
هزینه بیمه خودروهای تجاری به عوامل متعددی بستگی دارد. در ادامه به برخی از مهمترین این عوامل میپردازیم:
۱. نوع و مدل خودرو
قیمت و مدل خودرو تأثیر مستقیم بر هزینه بیمه دارد. خودروهای گرانقیمت و با قدرت موتور بالاتر، هزینه بیمه بیشتری دارند. همچنین، خودروهای با سیستمهای امنیتی پیشرفته ممکن است هزینه بیمه کمتری داشته باشند.
۲. سن و سابقه راننده
سن و سابقه راننده یکی از عوامل مهم در تعیین هزینه بیمه است. رانندگان جوانتر یا با سابقه کم رانندگی، هزینه بیمه بالاتری پرداخت میکنند. در مقابل، رانندگان با سابقه طولانی و بدون سابقه تصادف، ممکن است از تخفیفهایی برخوردار شوند.
۳. مسافت و مسیر استفاده از خودرو
خودروهای تجاری که در مسیرهای طولانی و پرخطر فعالیت میکنند، هزینه بیمه بالاتری دارند. همچنین، خودروهایی که در مناطق شهری با ترافیک سنگین استفاده میشوند، ممکن است هزینه بیمه بیشتری داشته باشند.
۴. نوع فعالیت تجاری
نوع فعالیت تجاری نیز تأثیرگذار است. برای مثال، خودروهای حمل بار سنگین یا مواد خطرناک، هزینه بیمه بالاتری دارند. همچنین، خودروهایی که برای حمل مسافر استفاده میشوند، ممکن است نیاز به پوششهای ویژهتری داشته باشند.
۵. سابقه بیمه و سابقه تصادف
سابقه بیمه و سابقه تصادف خودرو نیز نقش مهمی در تعیین هزینه بیمه دارد. خودروهایی که سابقه تصادف یا خسارتهای متعدد دارند، هزینه بیمه بالاتری خواهند داشت.
نکات مهم در انتخاب بیمه خودروهای تجاری
انتخاب بیمه مناسب برای خودروهای تجاری نیازمند توجه به چند نکته مهم است:
۱. بررسی دقیق شرایط پوشش
قبل از خرید بیمه، باید شرایط پوشش را به دقت بررسی کنید. برخی بیمهها ممکن است خسارات ناشی از سرقت یا آتشسوزی را پوشش ندهند یا محدودیتهایی داشته باشند. همچنین، باید بررسی کنید که آیا بیمه شامل خسارات ناشی از بارگیری و تخلیه بار است یا خیر.
۲. مقایسه بین شرکتهای بیمه
همیشه بهترین روش، مقایسه بین چندین شرکت بیمه است. هر شرکت بیمه ممکن است شرایط و هزینههای متفاوتی داشته باشد. بنابراین، قبل از تصمیمگیری، باید از شرایط مختلف مطلع شوید و بهترین انتخاب را داشته باشید.
۳. توجه به خدمات پس از فروش
خدمات پس از فروش مانند سرعت پردازش خسارات، پشتیبانی ۲۴ ساعته و امکانات تعمیرات سریع نیز بسیار مهم هستند. برخی شرکتهای بیمه خدمات پس از فروش بهتری ارائه میدهند که میتواند در زمان بحرانی بسیار مفید باشد.
۴. بررسی امکانات تخفیف
برخی شرکتهای بیمه تخفیفهایی را برای شرایط خاص ارائه میدهند. برای مثال، استفاده از سیستمهای امنیتی پیشرفته، نصب دستگاههای ردیابی GPS یا حتی پرداخت هزینه بیمه به صورت سالانه میتواند منجر به تخفیف شود.
۵. بررسی بیمههای ترکیبی
در برخی موارد، خرید بیمههای ترکیبی میتواند هزینهها را کاهش دهد. برای مثال، بیمه مسئولیت مدنی و بیمه تمامعیار را میتوان به صورت ترکیبی خریداری کرد. همچنین، برخی شرکتها بیمه بار و کالا را به عنوان بخشی از بیمه اصلی ارائه میدهند.
در تصویر زیر نمونهای از خودروهای تجاری برقی نشان داده شده است که امروزه در بخش حملونقل استفاده میشوند:
چالشهای بیمه خودروهای تجاری
بیمه خودروهای تجاری با چالشهای خاصی روبرو است که باید به آنها توجه کرد:
۱. افزایش هزینههای تعمیرات
با افزایش قیمت مواد اولیه و هزینههای تعمیرات، هزینه بیمه نیز ممکن است افزایش یابد. این موضوع میتواند برای شرکتهای حملونقل و مالکان خودروهای تجاری چالشآفرین باشد.
۲. افزایش خطرات در مسیرهای طولانی
خودروهای تجاری که در مسیرهای طولانی فعالیت میکنند، بیشتر در معرض خطرات مختلفی مانند سرقت، تصادف و خرابی قرار دارند. این موضوع میتواند هزینه بیمه را افزایش دهد.
۳. تغییرات قوانین و مقررات
تغییرات قوانین و مقررات بیمه نیز میتواند تأثیرگذار باشد. برای مثال، افزایش حداقل پوشش مسئولیت مدنی یا تغییرات در قوانین حمل بار میتواند هزینه بیمه را تحت تأثیر قرار دهد.
۴. افزایش استفاده از خودروهای برقی
با افزایش استفاده از خودروهای برقی در بخش تجاری، شرکتهای بیمه باید پوششهای جدیدی را ارائه دهند. این موضوع میتواند نیاز به بررسیهای بیشتر و تغییرات در شرایط بیمه داشته باشد.
در تصویر زیر نمونهای از خودروهای تجاری در حال بارگیری نشان داده شده است:
نکات پایانی
بیمه خودروهای تجاری یک موضوع پیچیده است که نیاز به بررسی دقیق و انتخاب مناسب دارد. مالکان و رانندگان خودروهای تجاری باید به شرایط پوشش، هزینهها و خدمات پس از فروش توجه کنند. همچنین، با توجه به تغییرات روزافزون در صنعت حملونقل و افزایش استفاده از فناوریهای جدید، انتخاب بیمه مناسب میتواند نقش مهمی در کاهش ریسک و افزایش امنیت فعالیتهای تجاری داشته باشد.
برای اطلاعات بیشتر در مورد بیمه خودروهای تجاری و آخرین تغییرات در این زمینه، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.