
توجه به مدیریت مالی مشترک یکی از مهمترین چالشهای زندگی مشترک است. وقتی دو نفر با بودجه و اولویتهای متفاوت وارد زندگی مشترک میشوند، ممکن است اختلافنظرهایی در مورد هزینهها و پساندازها به وجود آید. اما چگونه میتوانیم با همسرمان به توافق برسیم و بهترین تصمیمات مالی را بگیریم؟ این موضوع نیازمند برنامهریزی دقیق، ارتباط باز و انتخاب روشهای مناسب است.
۱. ارتباط باز و شفافیت مالی
اولین گام برای توافق در مورد هزینهها و پساندازها، ایجاد ارتباطی باز و بدون قضاوت است. دو نفر باید بتوانند بدون احساس شرم یا ترس از قضاوت، در مورد درآمدها، هزینههای شخصی و اهداف مالی خود صحبت کنند. این گفتگو باید شامل موارد زیر باشد:
- درآمد و هزینههای هر کدام از شما
- هزینههای مشترک و شخصی
- اهداف مالی کوتاهمدت و بلندمدت (مانند خرید خانه، سفر، بازنشستگی)
- نگرش هر کدام نسبت به پسانداز و هزینه کردن
اگر یکی از شما تمایل به پسانداز بیشتر دارد و دیگری ترجیح میدهد هزینه کند، باید این تفاوتها را درک کرده و راهی برای تعادل پیدا کنید.
۲. تعیین بودجه مشترک و شخصی
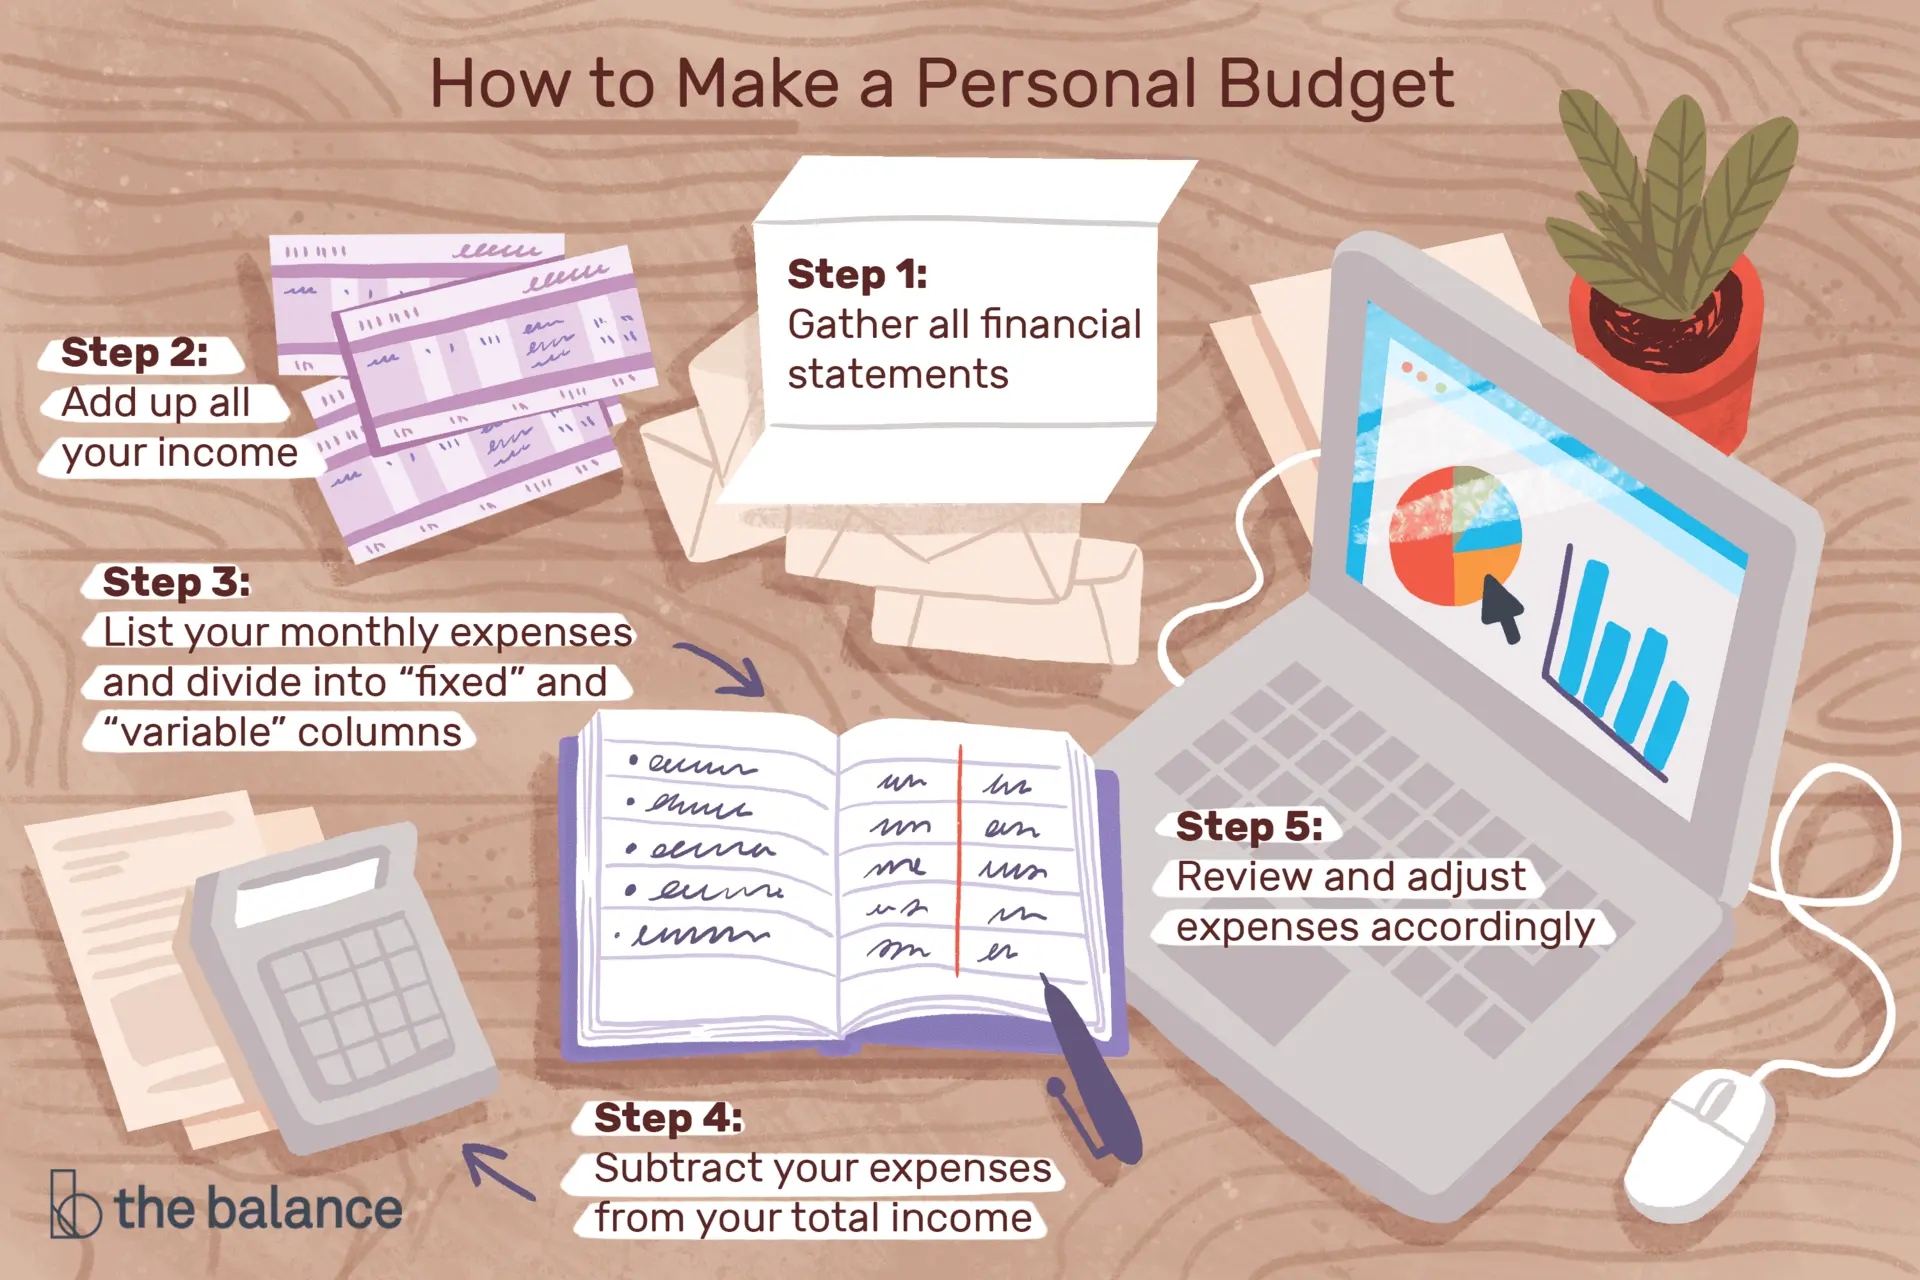
یکی از روشهای مؤثر برای مدیریت مالی مشترک، تقسیم بودجه به بخشهای شخصی و مشترک است. این کار به شما کمک میکند تا هر کدام آزادی مالی داشته باشید و در عین حال هزینههای مشترک را مدیریت کنید.
- بودجه مشترک: هزینههایی مانند اجاره، آب، برق، غذا، حمل و نقل و قرضهای مشترک در این بخش قرار میگیرند.
- بودجه شخصی: هزینههایی مانند خرید لباس، سرگرمی، هزینههای شخصی و حتی بخشی از پسانداز شخصی.
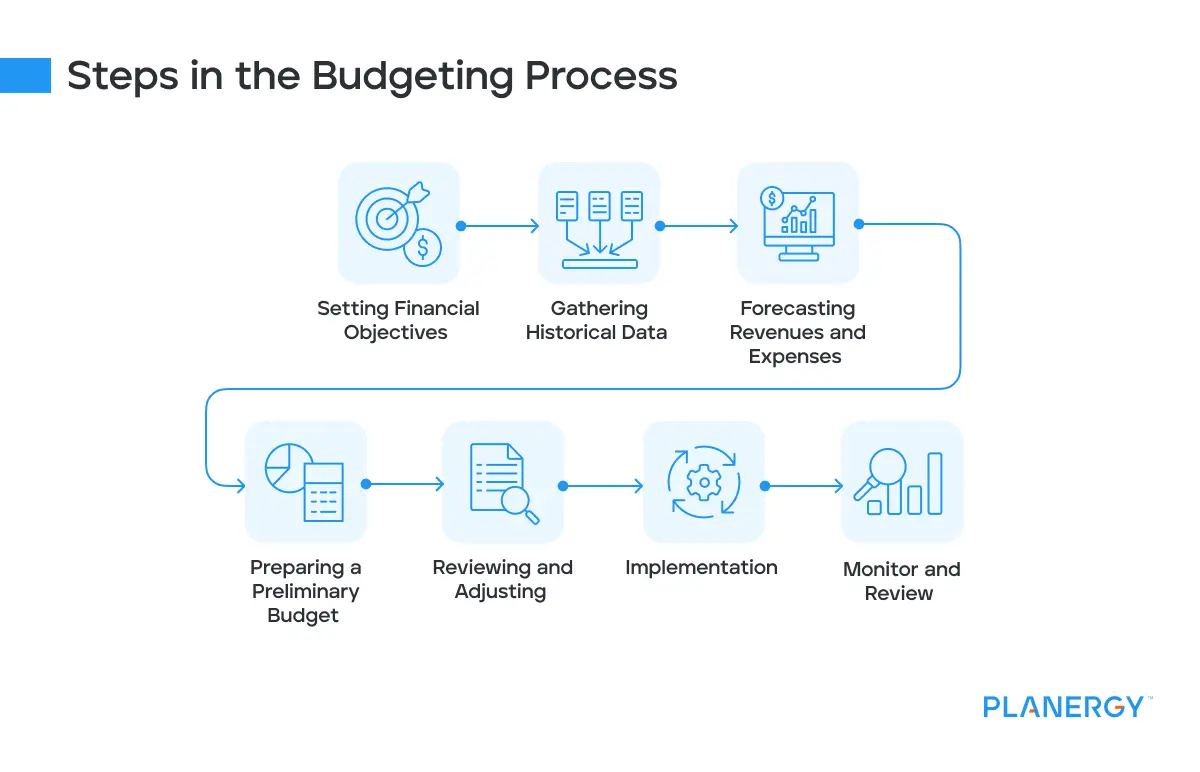
میتوانید با استفاده از اپلیکیشنهای مدیریت مالی یا جدولهای ساده، هزینهها را ثبت و بررسی کنید. این کار به شما کمک میکند تا از هزینههای غیرضروری جلوگیری کرده و اهداف مالی خود را دنبال کنید.
۳. تعیین اهداف مالی مشترک
داشتن اهداف مالی مشترک میتواند شما و همسرتان را در مسیر یکسانی قرار دهد. این اهداف میتواند شامل موارد زیر باشد:
- خرید خانه یا آپارتمان
- پرداخت قرض یا وام
- سفرهای مشترک یا ایجاد سرمایه برای بازنشستگی
- پرداخت هزینههای تحصیل برای فرزندان (اگر داشته باشید)
برای تعیین این اهداف، باید اولویتبندی کنید و زمانبندی مشخصی برای رسیدن به هر هدف در نظر بگیرید. این کار به شما کمک میکند تا با تمرکز بر اهداف مشترک، اختلافنظرهای مالی را کاهش دهید.
۴. انتخاب روش پرداخت هزینهها
یکی از موضوعات حساس در زندگی مشترک، روش پرداخت هزینهها است. برخی از زوجها ترجیح میدهند هزینههای مشترک را از حساب بانکی مشترک پرداخت کنند، در حالی که برخی دیگر ترجیح میدهند هر کدام هزینههای خود را از حساب شخصی پرداخت کنند و سپس هزینههای مشترک را تقسیم کنند.
هر دو روش مزایا و معایبی دارند:
- حساب مشترک: شفافیت بیشتر در هزینهها و مدیریت آسانتر بودجه.
- حسابهای جداگانه: آزادی مالی بیشتر و جلوگیری از وابستگی کامل به همسر.
میتوانید با آزمایش هر دو روش، روش مناسبی را برای خود انتخاب کنید. اگر حسابی مشترک ایجاد میکنید، باید قوانین مشخصی برای استفاده از آن در نظر بگیرید، مانند:
- حداقل میزان پسانداز در این حساب
- قوانین استفاده از این حساب برای هزینههای شخصی
- روش تقسیم هزینههای مشترک
۵. مدیریت اختلافنظرها
در هر رابطهای، اختلافنظرها غیرقابل اجتناب هستند. اما در مورد مالی، باید سعی کنید اختلافات را با منطق و احترام حل کنید. اگر با همسرتان در مورد هزینه یا پسانداز اختلاف نظر دارید، میتوانید از روشهای زیر استفاده کنید:
- با آرامش صحبت کنید و سعی کنید نظرات یکدیگر را بشنوید.
- به دادهها و واقعیتها استناد کنید، نه احساسات.
- به دنبال راهحلهایی باشید که برای هر دو طرف مناسب باشد.
- اگر لازم است، از مشاور مالی یا روانشناس کمک بگیرید.
همیشه به یاد داشته باشید که هدف شما ایجاد تعادل و رضایت مشترک است، نه پیروز شدن در بحث.
۶. آموزش و بهبود مستمر
مدیریت مالی یک مهارت است که با تمرین و تجربه بهبود مییابد. شما و همسرتان میتوانید با خواندن کتابها، شرکت در دورههای آموزشی یا استفاده از منابع آنلاین، دانش مالی خود را افزایش دهید.
همچنین میتوانید از تجربیات دیگر زوجها یاد بگیرید و روشهای جدیدی را برای مدیریت مالی امتحان کنید. مهمترین نکته این است که همیشه در حال یادگیری و بهبود باشید.
۷. استفاده از ابزارهای دیجیتال
امروزه ابزارهای دیجیتال بسیاری برای مدیریت مالی وجود دارند که میتوانند به شما کمک کنند. از اپلیکیشنهای ثبت هزینه گرفته تا برنامههای بودجهبندی و حتی رباتهای مشاوره مالی، این ابزارها میتوانند فرایند مدیریت مالی را سادهتر کنند.
برخی از این ابزارها امکان تقسیم هزینهها بین افراد، گزارشگیری و حتی پیشبینی هزینههای آینده را دارند. استفاده از این ابزارها میتواند به شما کمک کند تا با دقت بیشتری هزینهها را مدیریت کرده و از اختلافنظرها جلوگیری کنید.
۸. اهمیت انعطافپذیری
زندگی همیشه پیشبینیپذیر نیست و ممکن است شرایط مالی شما تغییر کند. ممکن است یکی از شما بیکار شود، یا هزینههای غیرمنتظرهای مانند تعمیرات خانه یا هزینههای پزشکی به وجود آید. در این موارد، باید انعطافپذیر باشید و بتوانید با تغییرات کنار بیایید.
سعی کنید در بودجه خود مقداری پول برای هزینههای غیرمنتظره در نظر بگیرید و همیشه آماده تغییرات باشید. این انعطافپذیری به شما کمک میکند تا در مواقع بحرانی نیز بتوانید با آرامش تصمیمگیری کنید.
نکات پایانی
توجه به مدیریت مالی مشترک نیازمند تلاش و تعهد از هر دو طرف است. با ایجاد ارتباط باز، تعیین اهداف مشترک، استفاده از ابزارهای مناسب و مدیریت اختلافنظرها، میتوانید به توافق برسید و بهترین تصمیمات مالی را بگیرید.
اگر نیاز به اطلاعات بیشتر در مورد مدیریت مالی یا ابزارهای مناسب دارید، میتوانید از منابع معتبر مانند ماشین مگ استفاده کنید. این منابع میتوانند به شما کمک کنند تا با دانش و تجربه بیشتری به زندگی مالی مشترک خود ادامه دهید.