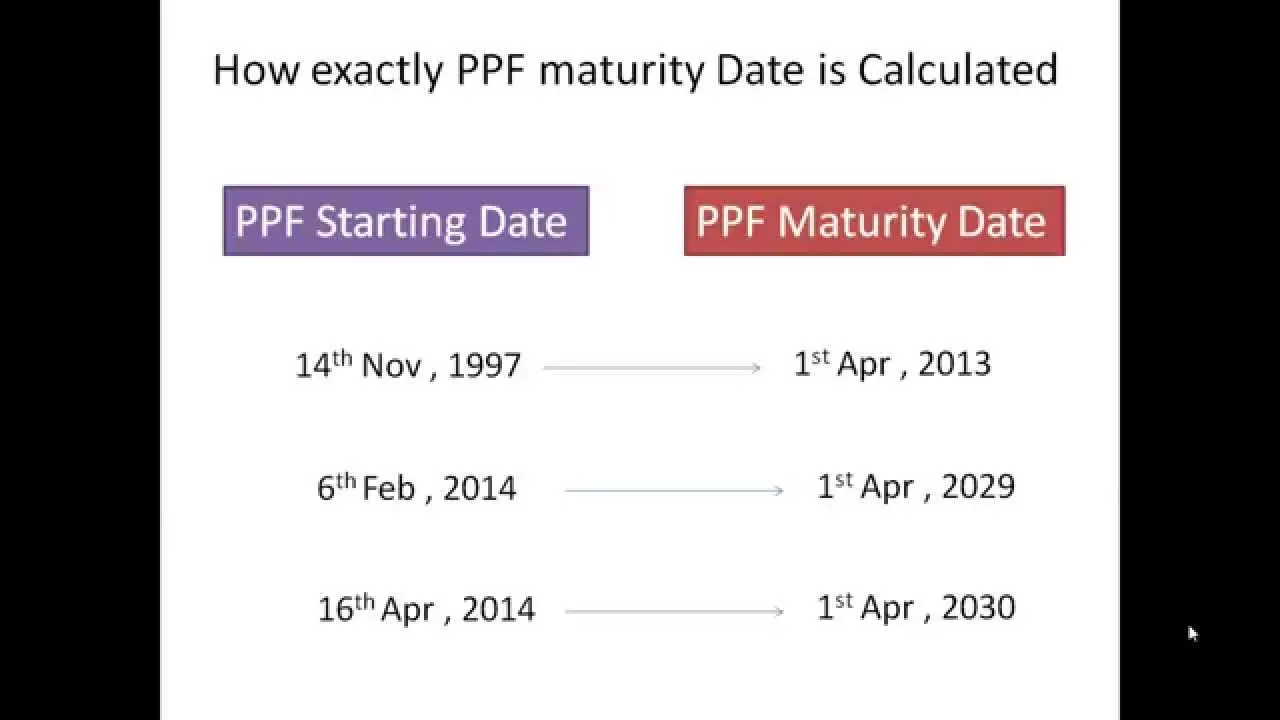
سررسید یکی از مفاهیم اساسی در قرضالحسنه، وامهای بانکی و حتی برخی از قراردادهای تجاری است که تعیین میکند چه زمانی باید مبلغ قرض یا وام بازپرداخت شود. انتخاب سررسید مناسب میتواند تأثیر زیادی بر هزینههای مالی شما داشته باشد و حتی میتواند تعیین کند که آیا میتوانید به راحتی به تعهدات مالی خود عمل کنید یا خیر. در این راهنما، نکات مهمی را بررسی میکنیم که باید قبل از انتخاب سررسید در نظر بگیرید.
سررسید چیست؟
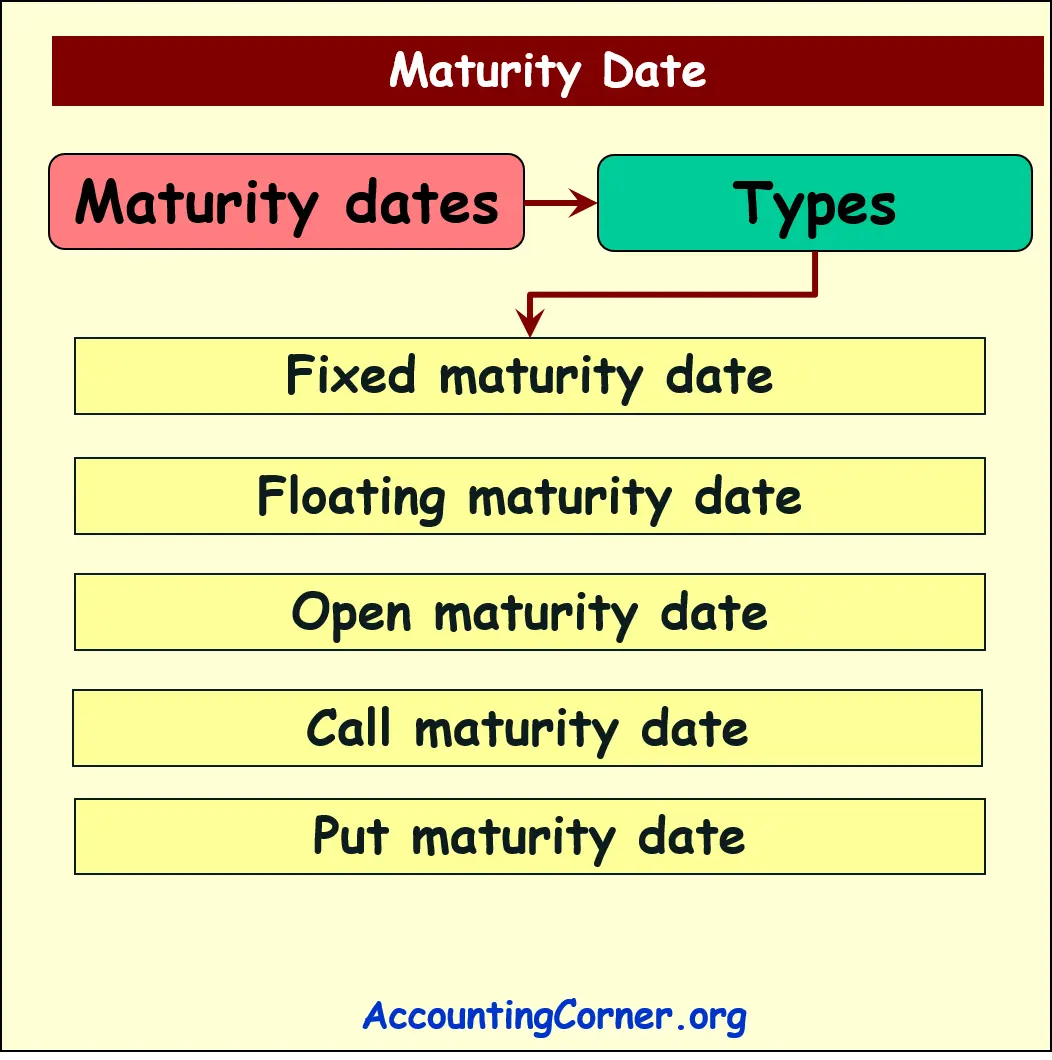
سررسید به تاریخ یا دورهای گفته میشود که در آن باید مبلغ اصلی وام یا قرض و همچنین بهرههای مربوطه پرداخت شود. این تاریخ میتواند به صورت یکباره یا در قالب پرداختهای دورهای (مانند ماهانه یا سهماهه) تعیین شود. انتخاب سررسید مناسب بستگی به شرایط مالی شما، نوع وام یا قرض و حتی اهداف مالی شما دارد.
نکات مهم در انتخاب سررسید
۱. وضعیت مالی و توانایی پرداخت
اولین نکتهای که باید در نظر بگیرید، وضعیت مالی خودتان است. اگر درآمد منظم و پایدار دارید و میتوانید به راحتی هزینههای ماهانه را پرداخت کنید، سررسیدهای کوتاهتر ممکن است برای شما مناسبتر باشد. اما اگر درآمد شما نوسان دارد یا هزینههای غیرمنتظرهای پیش بینی میشود، سررسیدهای طولانیتر میتواند فشار مالی کمتری ایجاد کند.
به عنوان مثال، اگر قصد خرید خانه یا خودرو دارید و میدانید که درآمد شما در آینده افزایش خواهد یافت، میتوانید سررسید طولانیتری انتخاب کنید تا پرداختهای ماهانه کمتر شود. اما اگر میخواهید سریعتر از بدهی خود خلاص شوید، سررسید کوتاهتر میتواند به شما کمک کند.
۲. نرخ بهره و هزینههای کلی
سررسید تأثیر مستقیمی بر نرخ بهره و هزینههای کلی وام دارد. در وامهای با سررسید کوتاهتر، اگرچه پرداختهای ماهانه بیشتر است، اما کل هزینه بهره کمتر خواهد بود. در مقابل، سررسیدهای طولانیتر باعث میشود پرداختهای ماهانه کمتر شود، اما کل هزینه بهره افزایش مییابد.
برای مثال، اگر یک وام ۱۰۰ میلیون تومانی با نرخ بهره ۱۵ درصد در سررسید ۵ ساله و ۱۰ ساله مقایسه کنید، در سررسید ۵ ساله، پرداختهای ماهانه بیشتر خواهد بود، اما کل هزینه بهره کمتر از سررسید ۱۰ ساله است. بنابراین، باید بین پرداختهای ماهانه کمتر و هزینههای کل بیشتر تعادل برقرار کنید.
۳. نوع وام یا قرض
نوع وام یا قرضی که دریافت میکنید نیز در انتخاب سررسید تأثیرگذار است. برای وامهای مصرفی یا خودرو، سررسیدهای کوتاهتر معمولاً رایجتر است، زیرا این وامها معمولاً برای خرید کالایی است که ارزش آن با گذشت زمان کاهش مییابد. اما برای وامهای مسکن، سررسیدهای طولانیتر رایج است، زیرا خرید خانه یک سرمایهگذاری بلندمدت است و پرداختهای ماهانه کمتر میتواند برای شما مناسبتر باشد.
همچنین، برخی وامها مانند قرضالحسنه ممکن است سررسید ثابت نداشته باشند و به شرایط خاصی بستگی داشته باشند. در این موارد، باید با ارائهدهنده وام مشورت کنید تا بهترین سررسید را انتخاب کنید.
۴. انعطافپذیری در پرداخت
برخی وامها امکان پرداختهای پیشفرض یا افزایشی را فراهم میکنند. اگر میخواهید در آینده بتوانید بخشی از بدهی خود را زودتر پرداخت کنید، سررسیدهای انعطافپذیر میتوانند برای شما مناسبتر باشند. این نوع سررسیدها به شما امکان میدهند که در صورت داشتن مازاد مالی، بخشی از بدهی را زودتر پرداخت کرده و هزینه بهره را کاهش دهید.
اما اگر نمیخواهید با پرداختهای پیشفرض مواجه شوید یا نمیتوانید هزینههای اضافی را پرداخت کنید، سررسیدهای ثابت ممکن است برای شما مناسبتر باشد.
سررسید در وامهای بانکی
در وامهای بانکی، سررسید معمولاً به صورت ماهانه، سهماهه یا سالانه تعیین میشود. بانکها معمولاً سررسیدهای مختلفی را ارائه میدهند تا مشتریان بتوانند بر اساس شرایط خود انتخاب کنند. برای مثال، در وامهای مسکن، سررسیدهای ۱۵ تا ۳۰ ساله رایج است، در حالی که در وامهای خودرو، سررسیدهای ۱ تا ۵ ساله بیشتر دیده میشود.
در انتخاب سررسید وام بانکی، باید به این نکته توجه کنید که برخی بانکها هزینههای اضافی برای سررسیدهای طولانیتر یا کوتاهتر در نظر میگیرند. بنابراین، قبل از انتخاب، باید شرایط وام را به دقت مطالعه کنید.
سررسید در قرضالحسنه
در قرضالحسنه، سررسید معمولاً به صورت توافق بین دو طرف تعیین میشود. این نوع قرضها معمولاً برای مدت کوتاهتری ارائه میشوند و سررسید آنها ممکن است به شرایط خاصی مانند خرید کالایی یا انجام یک پروژه بستگی داشته باشد.
در قرضالحسنه، سررسید باید به گونهای باشد که هر دو طرف بتوانند به تعهدات خود عمل کنند. اگر قرضدهنده میخواهد سریعتر پول خود را دریافت کند، سررسید کوتاهتری را پیشنهاد میدهد، اما اگر قرضگیرنده نیاز به زمان بیشتری دارد، میتواند سررسید طولانیتری را درخواست کند.
چگونه سررسید مناسب را انتخاب کنیم؟
برای انتخاب سررسید مناسب، باید چند عامل را در نظر بگیرید:
- توانایی مالی شما برای پرداختهای دورهای
- نرخ بهره و هزینههای کلی وام یا قرض
- اهداف مالی شما (مثلاً خرید خانه یا خودرو)
- انعطافپذیری در پرداخت (آیا میتوانید در آینده پرداختهای اضافی انجام دهید؟)
- شرایط خاص وام یا قرض (مثلاً نوع وام یا مدت زمان مورد نیاز)
اگر هنوز مطمئن نیستید که کدام سررسید برای شما مناسب است، میتوانید از مشاوران مالی یا کارشناسان بانک کمک بگیرید. آنها میتوانند بر اساس شرایط شما، بهترین سررسید را پیشنهاد دهند.
نتیجهگیری
انتخاب سررسید مناسب یکی از تصمیمات مهم مالی است که میتواند تأثیر زیادی بر هزینههای شما داشته باشد. با در نظر گرفتن وضعیت مالی خود، نرخ بهره، نوع وام و انعطافپذیری در پرداخت، میتوانید سررسیدی را انتخاب کنید که بهترین انتخاب برای شما باشد.
اگر به دنبال اطلاعات بیشتر در مورد وامها، قرضالحسنه یا مدیریت مالی هستید، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.