فرارسیدن نوروز به معنای آغاز یک سال جدید و فرصت جدیدی برای برنامهریزی مالی و اقتصادی است. بسیاری از افراد در این زمان تصمیم میگیرند که چگونه بودجه خود را مدیریت کنند، سرمایهگذاری کنند یا حتی تغییراتی در سبک زندگی خود ایجاد کنند. اما برنامهریزی اقتصادی موفق نیازمند دانش و روش صحیح است. در این راهنما، به بررسی نکات اساسی قبل از تصمیمگیری در برنامهریزی اقتصادی نوروزی میپردازیم تا بتوانید با اطمینان بیشتری به سال جدید وارد شوید.
۱. ارزیابی وضعیت مالی فعلی
اولین گام در برنامهریزی اقتصادی، بررسی دقیق وضعیت مالی فعلی شماست. این شامل بررسی درآمدها، هزینهها، بدهیها و داراییهای شما میشود. بدون درک کامل از این موارد، نمیتوانید برنامهریزی دقیقی داشته باشید. برای این کار، میتوانید از روشهای مختلفی مانند تهیه جدول درآمد و هزینه، بررسی حسابهای بانکی یا حتی استفاده از نرمافزارهای مالی کمک بگیرید.
در این مرحله، سعی کنید هزینههای غیرضروری را شناسایی کنید. هزینههایی مانند خریدهای غیرضروری، مصرف بیش از حد انرژی یا حتی اشتراکات غیرضروری میتوانند بر بودجه شما تأثیر منفی بگذارند. شناسایی این هزینهها به شما کمک میکند تا در برنامهریزی آینده خود، آنها را کاهش دهید یا حذف کنید.
۲. تعیین اهداف مالی
بعد از ارزیابی وضعیت مالی، باید اهداف مالی خود را برای سال جدید مشخص کنید. این اهداف میتوانند کوتاهمدت، میانمدت یا بلندمدت باشند. برای مثال، اهداف کوتاهمدت ممکن است شامل پرداخت بدهیها، ذخیرهسازی برای خرید یک کالای خاص یا حتی سفر باشد. اهداف بلندمدت ممکن است شامل خرید خانه، سرمایهگذاری در بازار سرمایه یا حتی بازنشستگی باشد.
در این مرحله، سعی کنید اهداف خود را به صورت SMART (Specific, Measurable, Achievable, Relevant, Time-bound) تعریف کنید. این روش به شما کمک میکند تا اهداف خود را به صورت قابل اندازهگیری و قابل دستیابی تعیین کنید. برای مثال، در lugar of “میخواهم پول بیشتری ذخیره کنم”، میتوانید بگویید: “میخواهم تا پایان سال، ۵۰ میلیون تومان ذخیره کنم.”
۳. ایجاد بودجه و برنامهریزی هزینهها
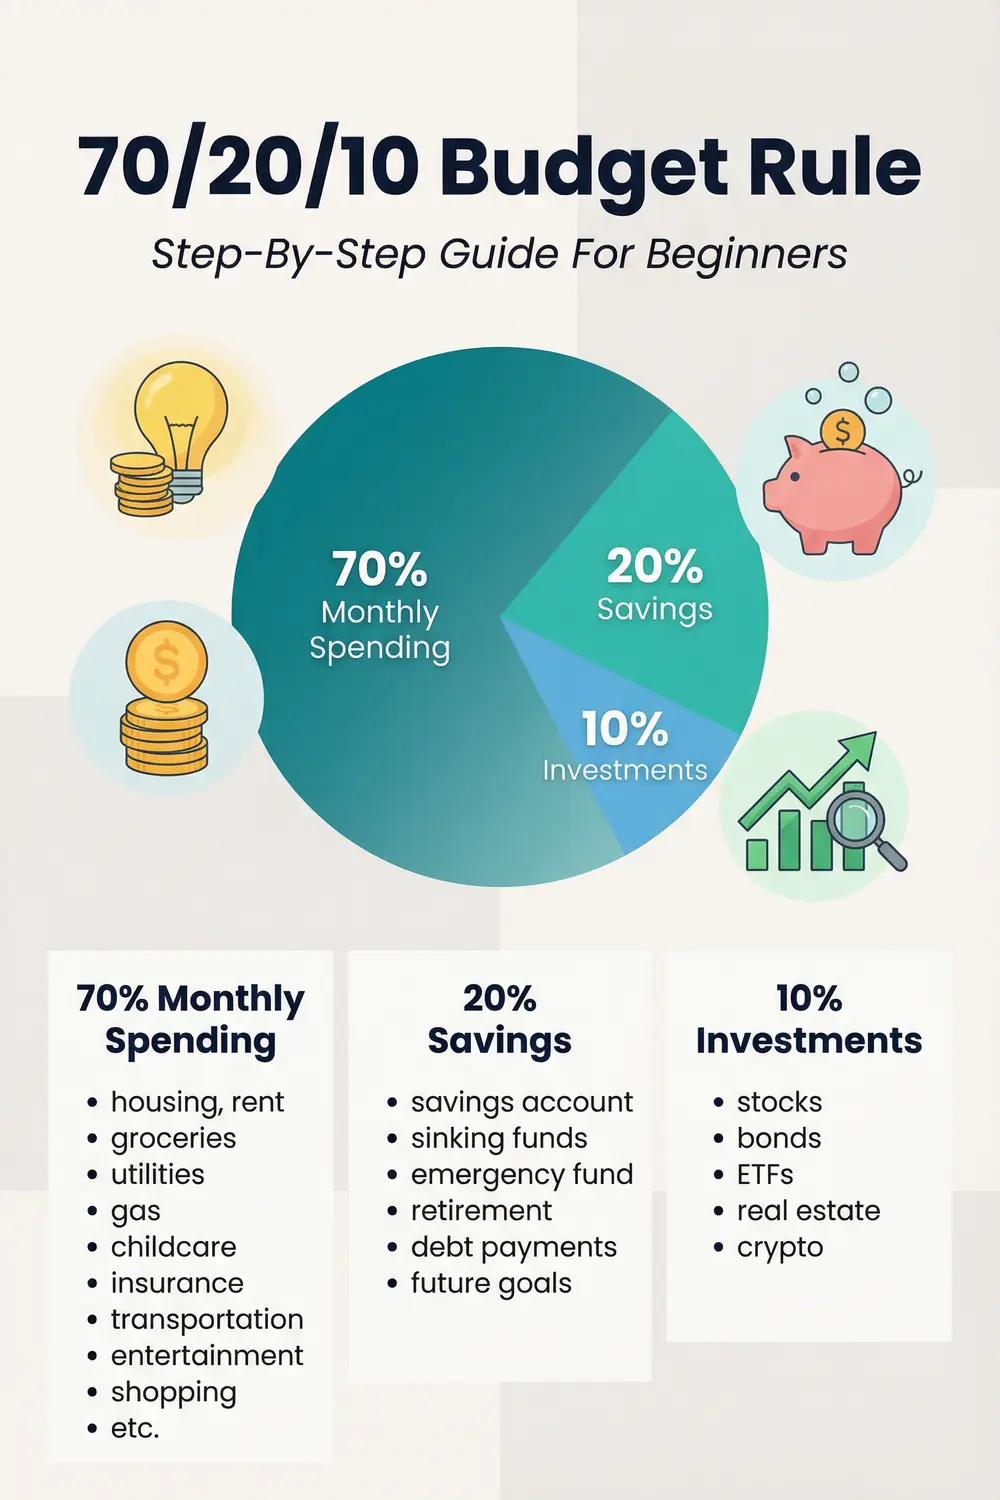
بعد از تعیین اهداف، باید بودجه خود را برای سال جدید برنامهریزی کنید. این شامل تقسیمبندی درآمدهای خود به بخشهای مختلف مانند هزینههای ضروری، ذخیرهسازی، سرمایهگذاری و هزینههای غیرضروری است. برای این کار، میتوانید از روشهای مختلفی مانند روش ۵۰-۳۰-۲۰ استفاده کنید که در آن:
- ۵۰ درصد درآمد شما برای هزینههای ضروری مانند اجاره، خوراک، حمل و نقل و غیره اختصاص یابد.
- ۳۰ درصد برای هزینههای غیرضروری مانند سرگرمی، خریدهای شخصی و غیره.
- ۲۰ درصد برای ذخیرهسازی و سرمایهگذاری.
این روش به شما کمک میکند تا هزینههای خود را کنترل کنید و در عین حال، برای آینده برنامهریزی کنید.
همچنین، سعی کنید در این مرحله، هزینههای پیشبینی نشده را نیز در نظر بگیرید. برای مثال، هزینههای پزشکی غیرمنتظره، تعمیرات خودرو یا حتی تغییرات ناگهانی در بازار کار میتوانند بر بودجه شما تأثیر بگذارند. داشتن یک فوند ذخیره برای این هزینهها میتواند به شما کمک کند تا در صورت نیاز، از آنها استفاده کنید.
۴. کاهش بدهیها
اگر شما دارای بدهی هستید، کاهش آن باید یکی از اولویتهای برنامهریزی اقتصادی شما باشد. بدهیها میتوانند مانعی برای رسیدن به اهداف مالی شما باشند و حتی استرس مالی ایجاد کنند. برای کاهش بدهیها، میتوانید از روشهای مختلفی مانند روش snowball یا روش avalanche استفاده کنید.
در روش snowball، شما ابتدا بدهیهای کوچکتر را پرداخت میکنید و سپس به بدهیهای بزرگتر میپردازید. این روش میتواند انگیزه بیشتری برای شما ایجاد کند زیرا شما سریعتر میتوانید بدهیهای خود را پرداخت کنید. در روش avalanche، شما ابتدا بدهیهایی را پرداخت میکنید که دارای نرخ بهره بالاتر هستند. این روش میتواند در طول زمان، هزینه بیشتری برای شما به همراه داشته باشد، اما در کل، هزینه بهره را کاهش میدهد.
همچنین، سعی کنید در این مرحله، از ایجاد بدهیهای جدید خودداری کنید. استفاده از کارتهای اعتباری برای خریدهای غیرضروری یا حتی وامهای شخصی بدون نیاز واقعی میتواند باعث افزایش بدهی شما شود.
۵. سرمایهگذاری و افزایش درآمد
بعد از کنترل هزینهها و کاهش بدهیها، میتوانید به فکر افزایش درآمد و سرمایهگذاری بپردازید. افزایش درآمد میتواند از طریق تغییر شغل، یادگیری مهارتهای جدید یا حتی شروع یک کسب و کار کوچک باشد. سرمایهگذاری نیز میتواند شامل خرید ارز دیجیتال، سرمایهگذاری در بازار بورس، خرید املاک یا حتی سرمایهگذاری در بازارهای مالی دیگر باشد.
در این مرحله، سعی کنید تحقیقات لازم را انجام دهید و از مشاوران مالی کمک بگیرید. سرمایهگذاری بدون دانش کافی میتواند خطرات زیادی به همراه داشته باشد. همچنین، سعی کنید در این مرحله، تنوع در سرمایهگذاری خود ایجاد کنید تا ریسک را کاهش دهید.
همچنین، میتوانید به فکر افزایش منابع درآمدی خود بپردازید. برای مثال، میتوانید از درآمدهای جانبی مانند فروش کالای دست دوم، ارائه خدمات مشاورهای یا حتی شروع یک کسب و کار آنلاین استفاده کنید.
۶. برنامهریزی برای هزینههای آینده
در برنامهریزی اقتصادی نوروزی، باید به هزینههای آینده نیز فکر کنید. این هزینهها ممکن است شامل هزینههای تحصیل فرزندان، خرید خانه، بازنشستگی یا حتی هزینههای پزشکی در آینده باشد. برای این کار، میتوانید از روشهای مختلفی مانند برنامهریزی مالی بلندمدت، خرید بیمه یا حتی سرمایهگذاری در صندوقهای بازنشستگی استفاده کنید.
همچنین، سعی کنید در این مرحله، از تغییرات ناگهانی در بازار و اقتصاد محافظت کنید. برای مثال، میتوانید بخشی از سرمایه خود را در داراییهای پایدار مانند طلا یا ارزهای خارجی سرمایهگذاری کنید تا در صورت کاهش ارزش پول ملی، از آنها محافظت کنید.

۷. استفاده از فناوری و ابزارهای مالی
در دنیای امروزی، استفاده از فناوری و ابزارهای مالی میتواند به شما کمک زیادی کند. نرمافزارهای مالی مانند Excel، برنامههای موبایلی مانند Mint یا حتی استفاده از رباتهای سرمایهگذاری میتواند به شما کمک کند تا بودجه خود را مدیریت کنید و سرمایهگذاری کنید.
همچنین، میتوانید از خدمات بانکی دیجیتال مانند پرداختهای آنلاین، انتقال پول و حتی استفاده از کارتهای هوشمند برای کنترل هزینهها استفاده کنید. این ابزارها میتوانند به شما کمک کنند تا هزینههای خود را بهتر کنترل کنید و در عین حال، زمان بیشتری برای برنامهریزی داشته باشید.
در نهایت، اگر به اطلاعات بیشتر در مورد مدیریت مالی و برنامهریزی اقتصادی نیاز دارید، میتوانید از منابع معتبری مانند ماشین مگ استفاده کنید که مقالات مفیدی در این زمینه ارائه میدهد.
برنامهریزی اقتصادی نوروزی نیازمند زمان، تلاش و دانش است. با دنبال کردن این راهنما و انجام تحقیقات لازم، میتوانید به یک برنامهریزی مالی موفق دست یابید و سال جدید را با اطمینان بیشتری آغاز کنید.