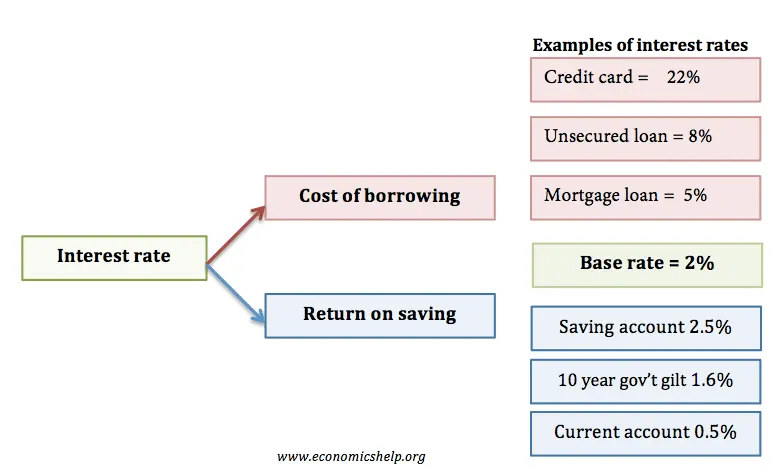
وقتی صحبت از سرمایهگذاری، وامگیری یا حتی تصمیمگیری در مورد پسانداز میشود، یکی از مفاهیم مهمی که باید درک کنید، نرخ بهره واقعی است. این مفهوم به شما کمک میکند تا بفهمید چقدر واقعاً پول خود را در معرض ریسک قرار میدهید یا چقدر سود واقعی دریافت میکنید. اما نرخ بهره واقعی چیست و چگونه محاسبه میشود؟ در این راهنمای کامل، به بررسی دقیق این موضوع میپردازیم و شما را با فرمولها، مثالهای کاربردی و نکات مهم آشنا میکنیم.
نرخ بهره واقعی چیست؟
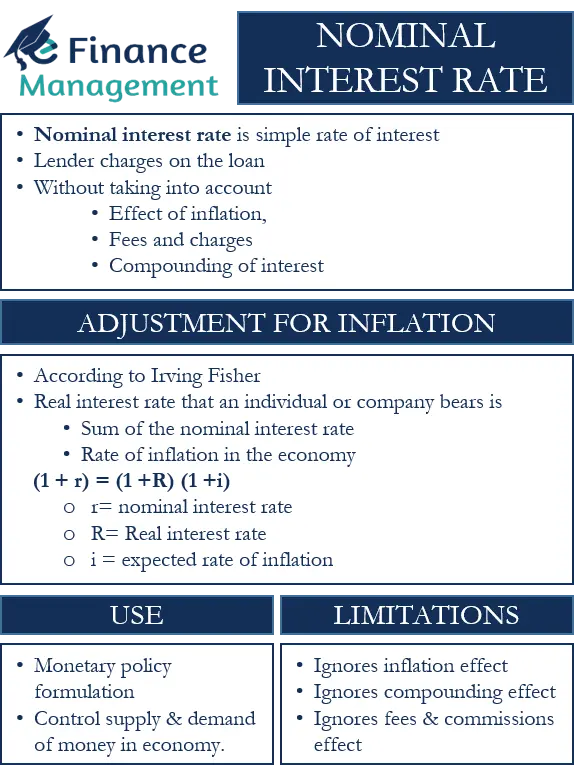
نرخ بهره واقعی، نرخ بهرهای است که پس از در نظر گرفتن تأثیر تورم، نشاندهنده قدرت خرید واقعی پول شما است. به عبارت دیگر، این نرخ نشان میدهد که پس از کسر اثر تورم، چه میزان سود یا هزینهای برای شما به وجود میآید. در حالی که نرخ بهره اسمی (یا اعلامی) تنها درصدی است که بانکها یا موسسات مالی اعلام میکنند، نرخ بهره واقعی با توجه به تورم محاسبه میشود و نشاندهنده ارزش واقعی پول در آینده است.
برای مثال، اگر نرخ بهره اسمی یک حساب پسانداز ۱۰ درصد باشد و تورم ۵ درصد باشد، نرخ بهره واقعی شما ۵ درصد خواهد بود. این بدان معناست که پس از کسر اثر تورم، قدرت خرید پول شما تنها ۵ درصد افزایش یافته است.
چرا نرخ بهره واقعی مهم است؟
درک نرخ بهره واقعی برای چندین دلیل اساسی مهم است:
- سرمایهگذاری: اگر نرخ بهره واقعی منفی باشد، این意味着 سرمایهگذاری شما در واقع ارزش خود را از دست میدهد، زیرا تورم سریعتر از سود شما رشد میکند.
- وامگیری: وقتی نرخ بهره واقعی پایین است، وامگیری ارزانتر میشود و میتوانید با هزینه کمتر به سرمایهگذاری بپردازید.
- پسانداز: اگر نرخ بهره واقعی منفی باشد، پسانداز کردن پول شما در واقع باعث کاهش ارزش آن میشود.
- اقتصاد: نرخ بهره واقعی تأثیر مستقیمی بر تصمیمات مصرفکنندگان و سرمایهگذاران دارد و میتواند نشاندهنده سلامت اقتصادی یک کشور باشد.
فرمول محاسبه نرخ بهره واقعی
برای محاسبه نرخ بهره واقعی، از فرمول زیر استفاده میشود:
نرخ بهره واقعی = نرخ بهره اسمی – نرخ تورم
اما این فرمول ساده تنها زمانی دقیق است که نرخ تورم و نرخ بهره اسمی پایین باشند. برای دقت بیشتر، از فرمول دقیقتر زیر استفاده میشود:
نرخ بهره واقعی = (۱ + نرخ بهره اسمی) / (۱ + نرخ تورم) – ۱
این فرمول به شما کمک میکند تا تأثیر تورم را با دقت بیشتری در محاسبات خود در نظر بگیرید.
برای مثال، اگر نرخ بهره اسمی ۸ درصد و نرخ تورم ۳ درصد باشد، نرخ بهره واقعی به این صورت محاسبه میشود:
(۱ + ۰٫۰۸) / (۱ + ۰٫۰۳) – ۱ = ۰٫۰۴۸۵ یا ۴٫۸۵ درصد.
چرا فرمول دقیق مهم است؟
در نرخهای بالا، استفاده از فرمول ساده میتواند به خطاهای قابل توجهی منجر شود. برای مثال، اگر نرخ بهره اسمی ۲۰ درصد و نرخ تورم ۱۰ درصد باشد:
- با فرمول ساده: ۲۰ – ۱۰ = ۱۰ درصد (خطا)
- با فرمول دقیق: (۱ + ۰٫۲۰) / (۱ + ۰٫۱۰) – ۱ = ۸٫۱۸ درصد (دقیق)
این تفاوت نشان میدهد که در شرایط اقتصادی نامتعادل، استفاده از فرمول دقیق ضروری است.
نرخ بهره واقعی در سرمایهگذاری
در سرمایهگذاری، نرخ بهره واقعی نقش کلیدی دارد. اگر نرخ بهره واقعی منفی باشد، این بدان معناست که سرمایهگذاری شما در واقع ارزش خود را از دست میدهد. برای مثال، اگر نرخ بهره اسمی ۲ درصد و تورم ۳ درصد باشد، نرخ بهره واقعی منفی ۱ درصد خواهد بود. این بدان معناست که پس از کسر تورم، سرمایه شما کاهش یافته است.
در چنین شرایطی، سرمایهگذاران به دنبال ابزارهای سرمایهگذاری با بازدهی بالاتر میگردند، مانند:
- سهمهای شرکتهای با رشد بالا
- ارزهای دیجیتال یا داراییهای جایگزین
- سودآوریهای بلندمدت مانند املاک و مستغلات
اما اگر نرخ بهره واقعی مثبت باشد، سرمایهگذاری در ابزارهای کمریسک مانند اوراق قرضه یا حسابهای پسانداز میتواند جذاب باشد.
نرخ بهره واقعی و تورم
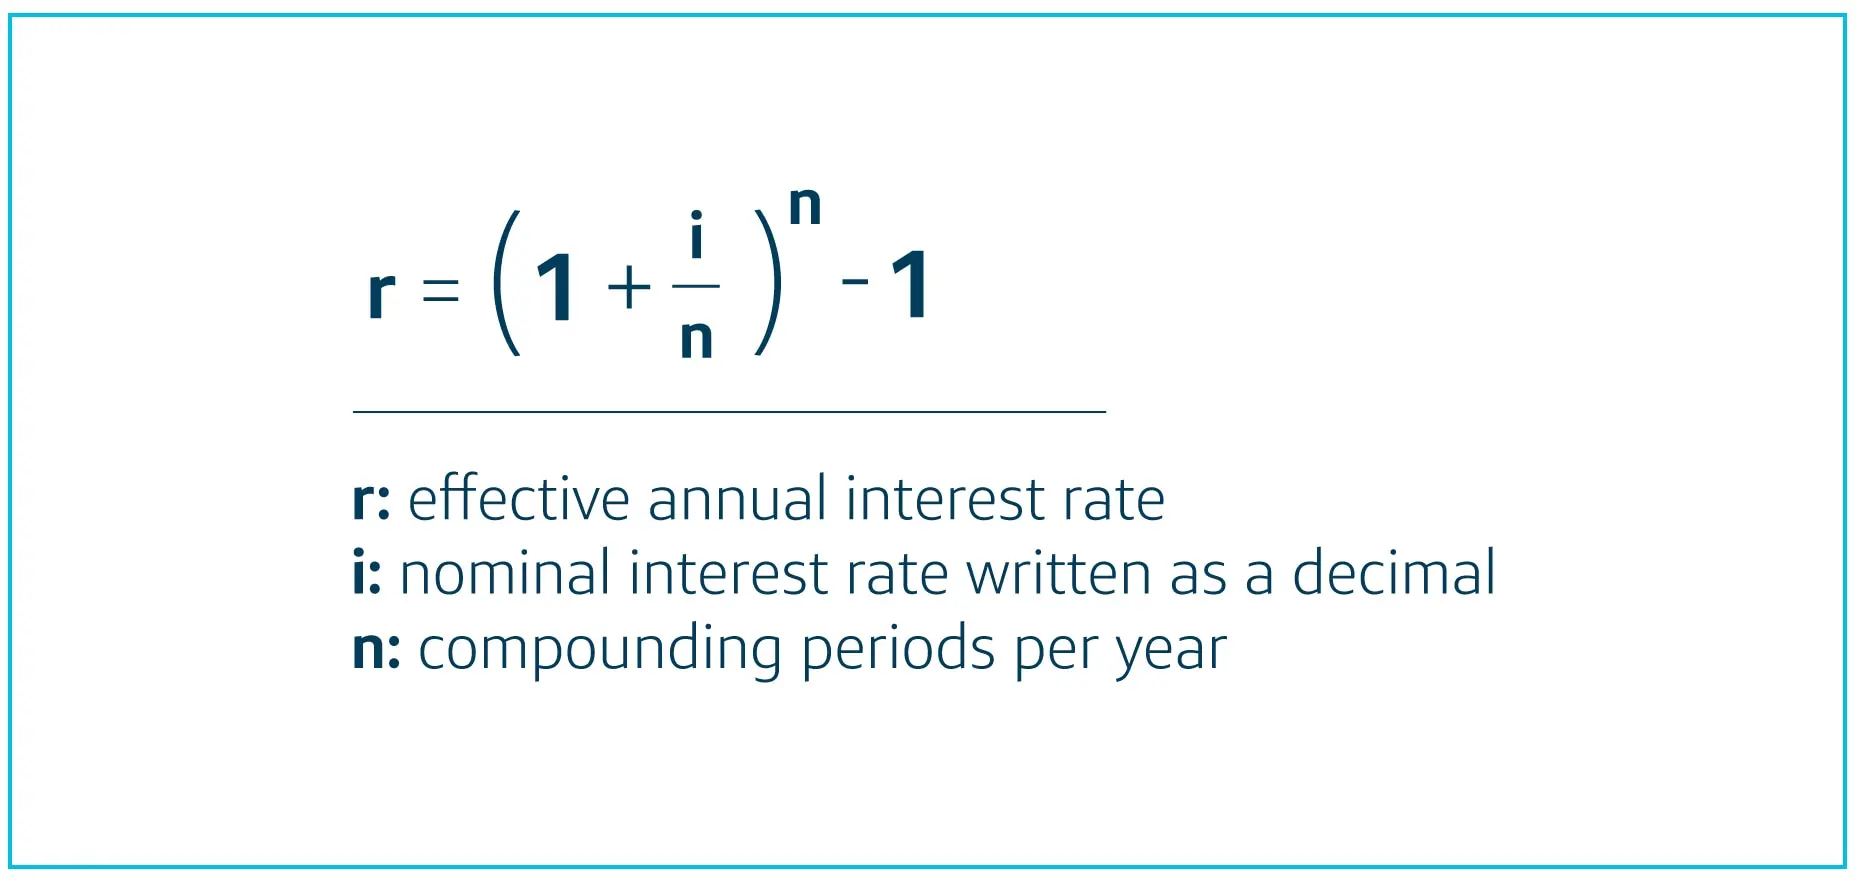
تورم یکی از مهمترین عوامل تأثیرگذار بر نرخ بهره واقعی است. وقتی تورم بالا میرود، قدرت خرید پول کاهش مییابد و نرخ بهره واقعی کاهش مییابد. در برخی شرایط، تورم حتی میتواند نرخ بهره واقعی را منفی کند.
برای مثال، در سالهای اخیر در برخی کشورها، تورم به بیش از ۱۰ درصد رسیده است، در حالی که نرخ بهره اسمی کمتر از ۵ درصد بوده است. در چنین شرایطی، نرخ بهره واقعی منفی شده و سرمایهگذاران با چالش مواجه میشوند.
نرخ بهره واقعی در وامگیری
وقتی صحبت از وامگیری میشود، نرخ بهره واقعی نشاندهنده هزینه واقعی وام برای شما است. اگر نرخ بهره واقعی پایین باشد، وامگیری ارزانتر خواهد بود و شما میتوانید با هزینه کمتر به سرمایهگذاری بپردازید.
برای مثال، اگر نرخ بهره اسمی وام ۷ درصد و تورم ۲ درصد باشد، نرخ بهره واقعی ۴٫۸۵ درصد خواهد بود. این بدان معناست که پس از کسر تورم، هزینه واقعی وام برای شما ۴٫۸۵ درصد است.
اما اگر تورم بالا رود و نرخ بهره اسمی ثابت بماند، نرخ بهره واقعی کاهش مییابد و وامگیری جذابتر میشود. این یکی از دلایل اصلی است که بانکهای مرکزی در شرایط تورمی، نرخ بهره اسمی را افزایش میدهند تا نرخ بهره واقعی مثبت باقی بماند.
نرخ بهره واقعی و تصمیمات اقتصادی
نرخ بهره واقعی تأثیر مستقیمی بر تصمیمات اقتصادی افراد و شرکتها دارد. برای مثال:
- اگر نرخ بهره واقعی مثبت باشد، افراد تمایل بیشتری به پسانداز و سرمایهگذاری دارند.
- اگر نرخ بهره واقعی منفی باشد، افراد ممکن است به مصرف بیشتر یا سرمایهگذاری در داراییهای با ریسک بالاتر روی آورند.
- شرکتها نیز در شرایط نرخ بهره واقعی منفی، ممکن است به سرمایهگذاری در پروژههای جدید بپردازند، زیرا هزینه وامگیری برای آنها کاهش مییابد.
چگونه نرخ بهره واقعی را در زندگی روزمره استفاده کنیم؟
درک نرخ بهره واقعی میتواند در تصمیمات مالی روزانه شما بسیار مفید باشد. برای مثال:
- اگر قصد دارید پول خود را در حساب پسانداز بگذارید، باید نرخ بهره واقعی آن را بررسی کنید. اگر نرخ بهره واقعی منفی باشد، پسانداز کردن پول شما ارزش آن را کاهش میدهد.
- اگر میخواهید وام بگیرید، باید نرخ بهره واقعی وام را محاسبه کنید تا بفهمید واقعاً چه هزینهای برای شما به وجود میآید.
- در سرمایهگذاری، باید نرخ بهره واقعی را با بازدهی مورد انتظار خود مقایسه کنید تا تصمیم بهتری بگیرید.
برای مثال، اگر نرخ بهره واقعی اوراق قرضه دولتی منفی است، سرمایهگذاری در این اوراق ممکن است برای شما جذاب نباشد، زیرا ارزش پول شما در طول زمان کاهش مییابد.
نکات مهم در مورد نرخ بهره واقعی
در پایان، چند نکته مهم را در مورد نرخ بهره واقعی به شما یادآور میشویم:
- نرخ بهره واقعی همیشه باید با توجه به تورم محاسبه شود، نه تنها با نرخ بهره اسمی.
- در شرایط تورمی بالا، فرمول دقیق محاسبه نرخ بهره واقعی اهمیت بیشتری پیدا میکند.
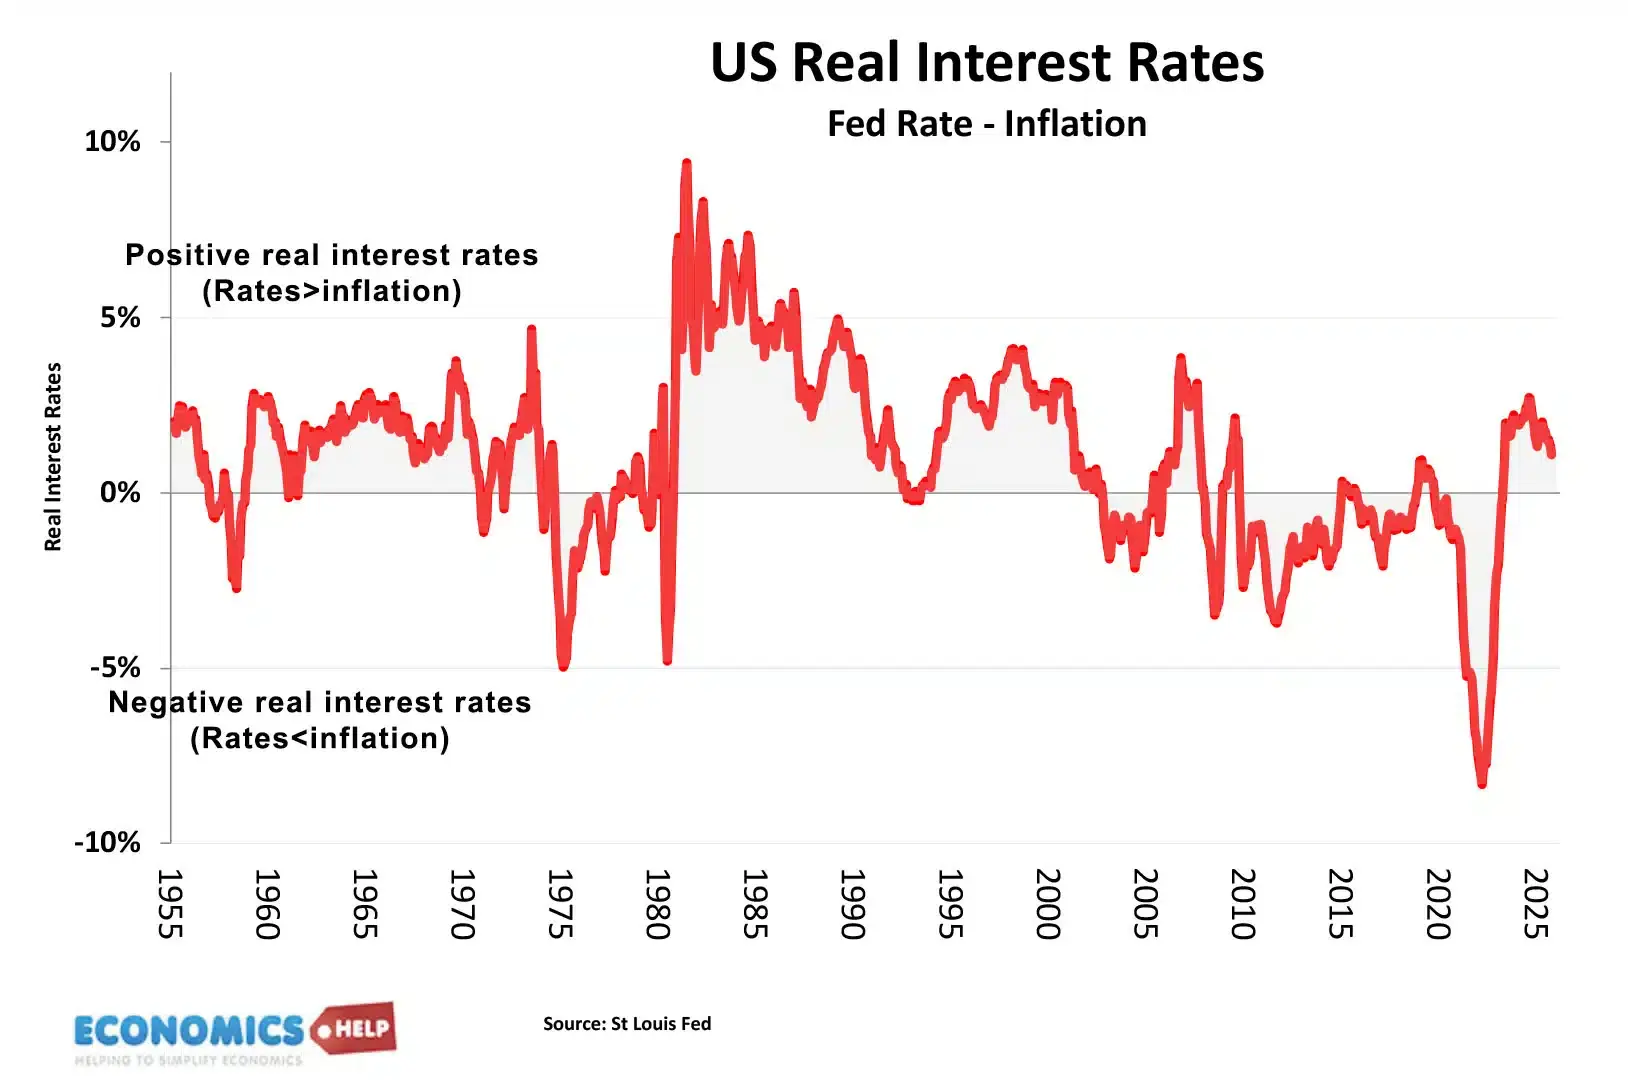
- نرخ بهره واقعی منفی میتواند نشاندهنده مشکلات اقتصادی باشد و سرمایهگذاران را به ریسکپذیری بیشتر سوق دهد.
- بانکهای مرکزی با تغییر نرخ بهره اسمی، سعی میکنند نرخ بهره واقعی را در محدوده مطلوبی نگه دارند.
اگر میخواهید در مورد مفاهیم اقتصادی دیگر مانند تورم، نرخ بهره اسمی یا ابزارهای سرمایهگذاری بیشتر بدانید، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید. این مقالات به شما کمک میکنند تا با مفاهیم پیچیده اقتصادی به صورت ساده و کاربردی آشنا شوید.
درک نرخ بهره واقعی یکی از ابزارهای مهم برای تصمیمگیریهای مالی هوشمندانه است. با استفاده از فرمولهای ارائه شده و درک تأثیر تورم، میتوانید تصمیمات بهتری در مورد پسانداز، سرمایهگذاری و وامگیری بگیرید.