در دنیای اقتصاد و مالی، اصطلاح «ناترازی بانکی» یکی از مفاهیم مهمی است که میتواند تأثیرات عمیقی بر سیستم بانکی و اقتصاد کلان یک کشور داشته باشد. اما این اصطلاح دقیقاً چیست؟ چرا برای اقتصاد خطرناک است؟ و چگونه میتوانیم با آن کنار بیاییم؟ در این راهنما سعی میکنیم به این سوالات پاسخ دهیم و مفهوم ناترازی بانکی را به زبان ساده و قابل فهم برای همه توضیح دهیم.
ناترازی بانکی چیست؟
ناترازی بانکی یا Banking Imbalance به وضعیت ناپایداری در سیستم بانکی گفته میشود که در آن بانکها نتوانستهاند تعادل بین منابع و مصارف خود را حفظ کنند. این عدم تعادل معمولاً زمانی رخ میدهد که بانکها بیش از حد به وامدهی یا سرمایهگذاری در پروژههای پرخطر روی آوردهاند، اما منابع مالی کافی برای پوشش این وامها یا سرمایهگذاریها ندارند.
در واقع، ناترازی بانکی زمانی اتفاق میافتد که بانکها نتوانند تعهدات مالی خود را با داراییهای موجود در اختیارشان برآورده کنند. این وضعیت میتواند به دلیل عوامل مختلفی مانند افزایش ناگهانی تقاضای وام، کاهش ارزش داراییها، یا حتی تغییرات در سیاستهای پولی و مالی دولت ایجاد شود.
برای درک بهتر این مفهوم، فرض کنید یک بانک با جمعآوری سپردههای مردم، به آنها سود پرداخت میکند و سپس بخشی از این سپردهها را به صورت وام به دیگران میدهد. اگر بانک بیش از حد وام دهد و وامگیرندگان نتوانند قسطهای خود را پرداخت کنند، بانک در وضعیت ناترازی قرار میگیرد. این یعنی منابع بانک (سپردهها) برای پوشش وامهای داده شده کافی نیست و بانک ممکن است با مشکل مواجه شود.
چرا ناترازی بانکی برای اقتصاد خطرناک است؟
ناترازی بانکی میتواند اثرات منفی گستردهای بر اقتصاد داشته باشد. برخی از این اثرات عبارتند از:
- کاهش اعتماد عمومی: اگر مردم متوجه شوند که بانکها نتوانستهاند تعهدات خود را برآورده کنند، اعتماد آنها به سیستم بانکی کاهش مییابد. این موضوع میتواند منجر به خروج پول از بانکها و افزایش نگرانی عمومی شود.
- کاهش فعالیت اقتصادی: بانکها به عنوان موتور اصلی اقتصاد عمل میکنند. اگر بانکها نتوانند وامهای لازم را برای کسبوکارها و افراد فراهم کنند، فعالیت اقتصادی کاهش مییابد و رشد اقتصادی کند میشود.
- افزایش نرخ بهره: برای جبران ریسک بالا، بانکها ممکن است نرخ بهره وامها را افزایش دهند. این موضوع میتواند هزینههای مالی برای کسبوکارها و افراد را بالا ببرد و اقتصاد را تحت تأثیر قرار دهد.
- کاهش ارزش پول: اگر بانکها نتوانند تعهدات خود را برآورده کنند، ممکن است دولت یا بانک مرکزی مجبور شوند برای نجات آنها اقداماتی انجام دهند که میتواند منجر به کاهش ارزش پول و افزایش تورم شود.
در واقع، ناترازی بانکی میتواند یک اثر دومینویی ایجاد کند که میتواند اقتصاد یک کشور را به خطر بیندازد. بنابراین، شناسایی و مدیریت این ناترازیها از اهمیت بالایی برخوردار است.
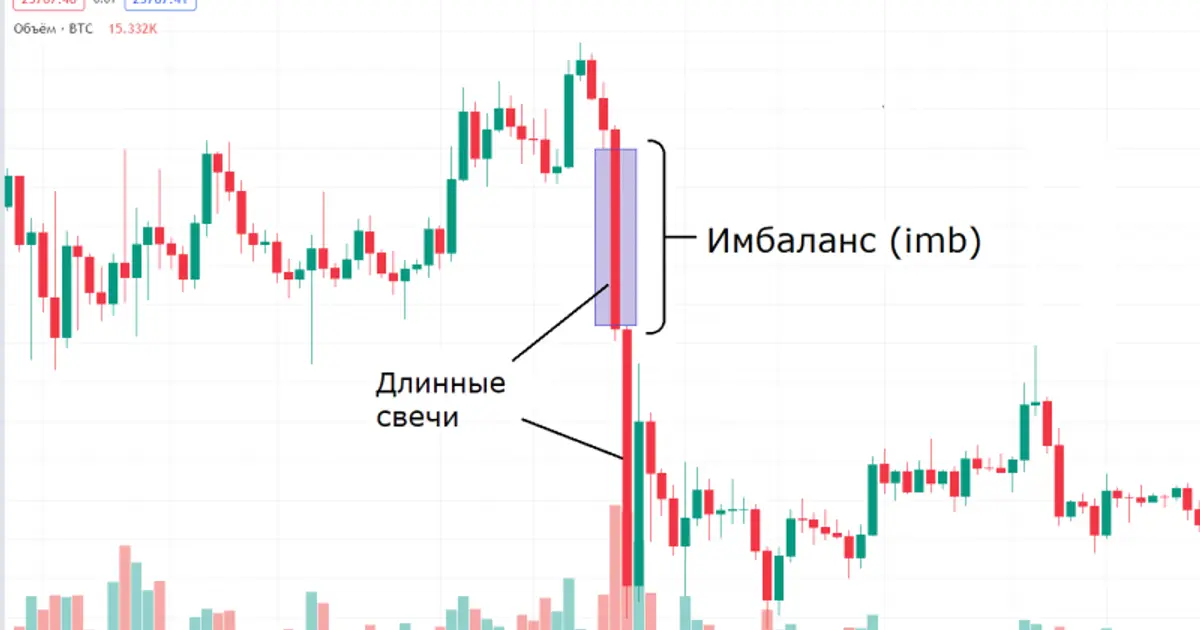
علتهای ایجاد ناترازی بانکی
ناترازی بانکی میتواند به دلایل مختلفی ایجاد شود. برخی از این دلایل عبارتند از:
- افزایش ناگهانی تقاضای وام: اگر در یک دوره کوتاه، تعداد زیادی از مردم یا کسبوکارها به وام نیاز داشته باشند، بانکها ممکن است نتوانند با سرعت کافی به این تقاضا پاسخ دهند و در نتیجه ناترازی ایجاد شود.
- کاهش ارزش داراییها: اگر ارزش داراییهایی که بانکها به عنوان وثیقه برای وامها دریافت کردهاند، کاهش یابد، بانکها ممکن است نتوانند وامهای خود را بازیابی کنند و در نتیجه ناترازی ایجاد شود.
- تغییرات در سیاستهای پولی: اگر بانک مرکزی نرخ بهره را افزایش دهد یا سیاستهای پولی خود را تغییر دهد، میتواند تأثیر منفی بر توانایی بانکها در پرداخت وامها داشته باشد.
- کسبوکارهای پرخطر: اگر بانکها به سرمایهگذاری در پروژههای پرخطر روی آورند و این پروژهها موفق نشوند، میتواند منجر به ناترازی شود.
- کاهش سپردهها: اگر مردم سپردههای خود را از بانکها خارج کنند، منابع مالی بانک کاهش مییابد و ممکن است ناترازی ایجاد شود.
این عوامل میتوانند به صورت جداگانه یا ترکیبی باعث ایجاد ناترازی بانکی شوند. بنابراین، بانکها و نهادهای مالی باید همواره در حال نظارت بر این عوامل باشند تا بتوانند از بروز چنین وضعیتهایی جلوگیری کنند.
چگونه میتوان از ناترازی بانکی جلوگیری کرد؟
برای جلوگیری از ناترازی بانکی، بانکها و نهادهای مالی باید اقداماتی انجام دهند. برخی از این اقدامات عبارتند از:
- مدیریت ریسک: بانکها باید با استفاده از ابزارهای مدیریت ریسک، از سرمایهگذاری در پروژههای پرخطر خودداری کنند و تنها به پروژههایی با ریسک پایین روی آورند.
- تنوعبخشی: بانکها باید سرمایهگذاریهای خود را در زمینههای مختلف و با ریسکهای متفاوت انجام دهند تا در صورت بروز مشکل در یک زمینه، بتوانند از منابع دیگر استفاده کنند.
- نظارت و کنترل: بانک مرکزی و نهادهای نظارتی باید بر فعالیتهای بانکها نظارت داشته باشند و در صورت نیاز، اقدامات لازم را برای جلوگیری از ناترازی انجام دهند.
- پرداخت سود منصفانه: بانکها باید سعی کنند سود منصفانهای را به سپردهگذاران پرداخت کنند تا مردم تمایل داشته باشند سپردههای خود را در بانکها نگه دارند.
- پیشبینی و برنامهریزی: بانکها باید با تحلیل شرایط اقتصادی و مالی، برنامهریزیهای لازم را برای مواجهه با شرایط ناگوار انجام دهند.
این اقدامات میتوانند به بانکها کمک کنند تا از بروز ناترازی بانکی جلوگیری کنند و سیستم بانکی را پایدار نگه دارند.
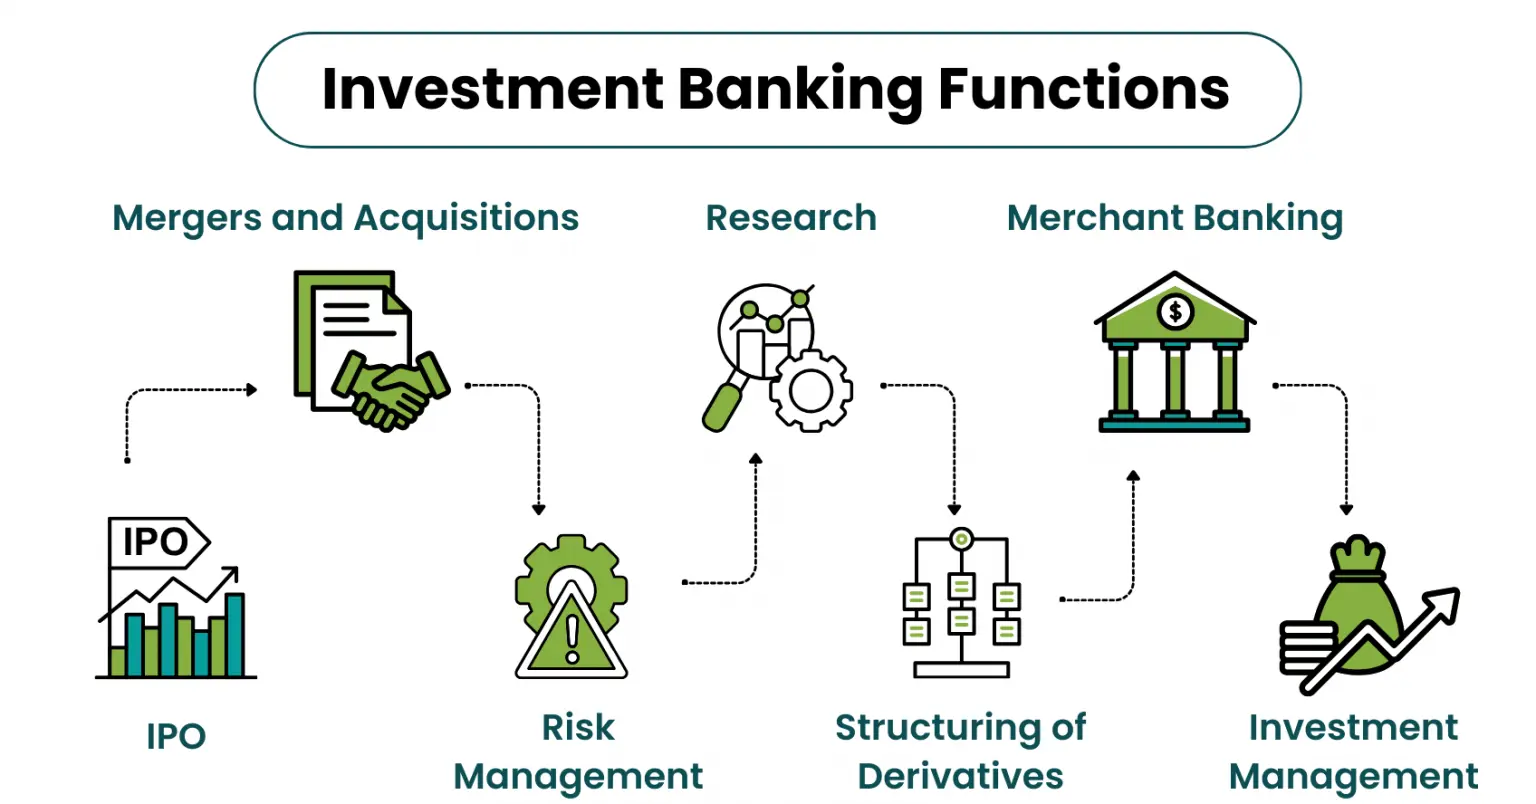
نتیجهگیری
ناترازی بانکی یک مفهوم پیچیده اما بسیار مهم در اقتصاد است. این وضعیت میتواند تأثیرات منفی گستردهای بر اقتصاد یک کشور داشته باشد و باعث کاهش رشد اقتصادی، افزایش نرخ بهره و کاهش ارزش پول شود. بنابراین، شناسایی علل ایجاد ناترازی بانکی و اقدامات لازم برای جلوگیری از آن از اهمیت بالایی برخوردار است.
بانکها و نهادهای مالی باید با استفاده از ابزارهای مدیریت ریسک، نظارت و کنترل، و برنامهریزی مناسب، از بروز چنین وضعیتهایی جلوگیری کنند. همچنین، مردم و کسبوکارها نیز باید با آگاهی از این موضوع، اقدامات لازم را برای محافظت از سرمایههای خود انجام دهند.
در نهایت، پایداری سیستم بانکی به همکاری همه عوامل اقتصادی بستگی دارد. اگر همه با مسئولیتپذیری و آگاهی عمل کنند، میتوان از بروز مشکلات جدی در سیستم بانکی جلوگیری کرد.
برای اطلاعات بیشتر در مورد مفاهیم اقتصادی و مالی، میتوانید به مقالات دیگر در ماشین مگ مراجعه کنید.