نرخ بهره یکی از مهمترین ابزارهای سیاست پولی بانک مرکزی است که بر فعالیتهای اقتصادی، تصمیمات سرمایهگذاری، هزینههای وام و حتی ارزش پول تأثیر مستقیم میگذارد. تغییر نرخ بهره توسط بانک مرکزی، بهویژه در شرایط تورمی یا رکودی، میتواند موجبات تعادل یا عدم تعادل اقتصادی را فراهم کند. اما این تغییر چگونه انجام میشود؟ چه عواملی در انتخاب زمان و میزان آن دخیل هستند؟ و چه نکات مهمی باید در این فرایند در نظر گرفته شود؟ در این تحلیل، به بررسی مراحل و عوامل مؤثر در تغییر نرخ بهره میپردازیم و نکات کلیدی را که باید در این زمینه مدنظر قرار داد، بررسی میکنیم.
چرا بانک مرکزی نرخ بهره را تغییر میدهد؟
بانک مرکزی با تغییر نرخ بهره، به دنبال دستیابی به اهداف سیاست پولی خود است. این اهداف معمولاً شامل کنترل تورم، حمایت از رشد اقتصادی، ثبات ارزش پول و مدیریت بازارهای مالی میشود. برای مثال:
- کنترل تورم: در شرایطی که تورم بالا میرود، بانک مرکزی با افزایش نرخ بهره، هزینه وامها را افزایش میدهد تا تقاضا برای وام کاهش یابد و مصرفکنندگان و سرمایهگذاران کمتر پول خرج کنند. این کار به کاهش فشار بر قیمتها کمک میکند.
- حمایت از رشد: در دورههای رکود یا کاهش فعالیت اقتصادی، بانک مرکزی ممکن است نرخ بهره را کاهش دهد تا وامها ارزانتر شوند و سرمایهگذاران و کسبوکارها به فعالیت اقتصادی تشویق شوند.
- ثبات بازار: تغییر نرخ بهره میتواند به ثبات بازارهای مالی کمک کند و از شوکهای ناگهانی جلوگیری نماید.
بنابراین، تغییر نرخ بهره یک ابزار دقیق و حساس است که باید با توجه به شرایط اقتصادی و اجتماعی کشور انجام شود. تصمیمگیری در این زمینه نیازمند تحلیل دقیق دادههای اقتصادی، پیشبینیهای بازار و حتی عوامل سیاسی است.
مراحل انتخاب تغییر نرخ بهره
فرایند تغییر نرخ بهره توسط بانک مرکزی شامل چندین مرحله است که هر کدام دارای اهمیت خاصی هستند:
۱. جمعآوری و تحلیل دادهها
قبل از هرگونه تصمیمگیری، بانک مرکزی دادههای اقتصادی مختلف را جمعآوری و تحلیل میکند. این دادهها شامل:
- نرخ تورم و پیشبینیهای آن
- بازده اقتصادی و رشد تولید ناخالص داخلی (GDP)
- بازار کار و نرخ بیکاری
- ارزش پول ملی و نرخ ارز
- شرایط بازارهای مالی و سرمایهگذاری
این دادهها به بانک مرکزی کمک میکنند تا وضعیت فعلی اقتصاد را درک کرده و نیاز به تغییر نرخ بهره را تشخیص دهند.
۲. بررسی شرایط بینالمللی
اقتصاد هر کشور تحت تأثیر شرایط جهانی قرار دارد. برای مثال، تغییرات نرخ بهره در کشورهای بزرگ مانند آمریکا یا اروپا میتواند بر اقتصاد داخلی تأثیر بگذارد. بنابراین، بانک مرکزی باید شرایط اقتصادی جهانی را نیز در نظر بگیرد و تصمیمات خود را با آن هماهنگ کند.
۳. مشورت با کارشناسان و نهادهای اقتصادی
بانک مرکزی معمولاً با کارشناسان اقتصادی، دانشگاهیان و حتی نهادهای بینالمللی مشورت میکند تا دیدگاههای مختلف را در نظر بگیرد. این کار به کاهش خطا و افزایش دقت در تصمیمگیری کمک میکند.
۴. تصمیمگیری نهایی و اعلام تغییر
پس از تحلیل کامل دادهها و مشورتها، بانک مرکزی تصمیم نهایی را میگیرد. این تصمیم معمولاً در جلسات رسمی اعلام میشود و همراه با توضیحات مربوط به دلایل تغییر و تأثیرات آن بر اقتصاد است.
در این مرحله، بانک مرکزی همچنین ممکن است راهنماییهایی برای آینده ارائه دهد، مانند اینکه آیا نرخ بهره در آینده نیز تغییر خواهد کرد یا خیر.
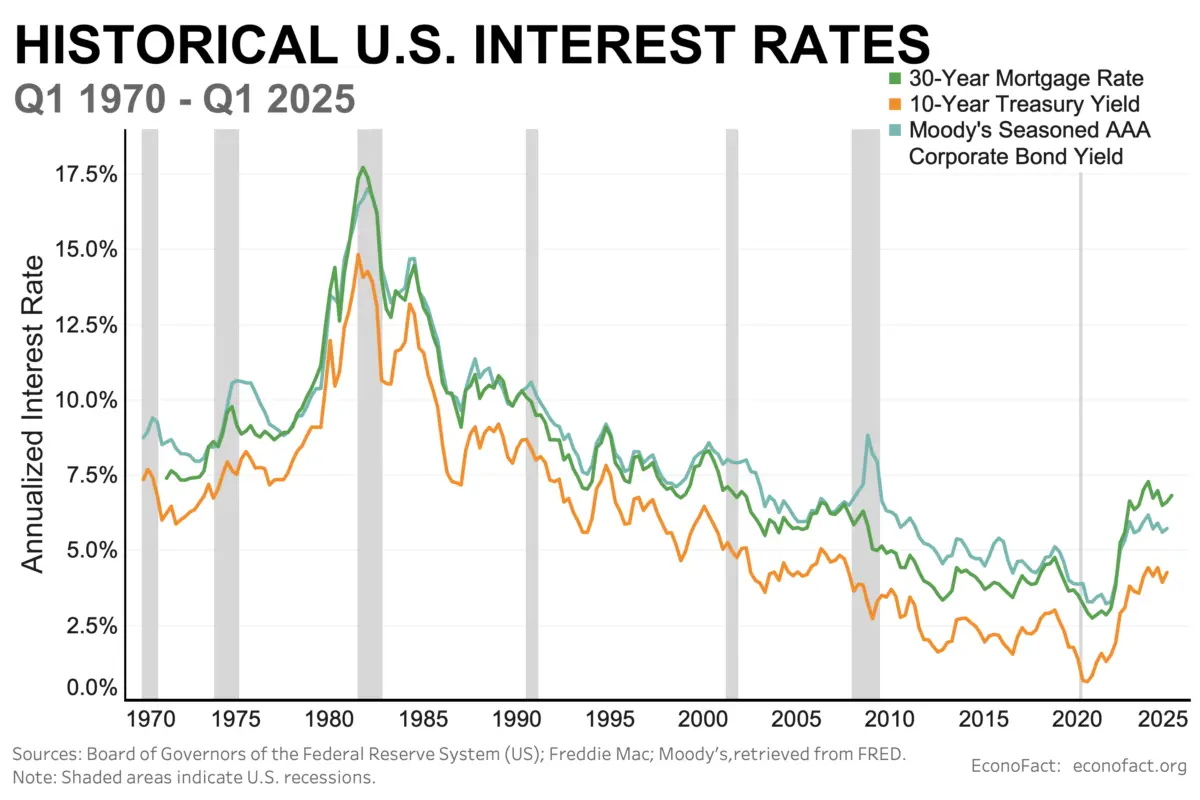
عوامل مؤثر در تغییر نرخ بهره
چندین عامل میتواند بر تصمیم بانک مرکزی برای تغییر نرخ بهره تأثیر بگذارد:
- نرخ تورم: اگر تورم بالاتر از هدف بانک مرکزی باشد، احتمال افزایش نرخ بهره بیشتر است.
- بازده اقتصادی: اگر رشد اقتصادی کند باشد، کاهش نرخ بهره میتواند به تحریک فعالیت اقتصادی کمک کند.
- شرایط بازار: اگر بازارهای مالی ناپایدار باشند، تغییر نرخ بهره میتواند به ثبات آن کمک کند.
- نرخ ارز: اگر ارزش پول ملی در حال کاهش باشد، تغییر نرخ بهره میتواند به حمایت از آن کمک کند.
- شرایط بینالمللی: تغییرات در اقتصاد کشورهای دیگر، مانند افزایش نرخ بهره در آمریکا، میتواند بر تصمیمات داخلی تأثیر بگذارد.
این عوامل نشان میدهند که تغییر نرخ بهره یک تصمیم چندبعدی است که نیازمند تحلیل دقیق و جامع است.
نکات مهم در تغییر نرخ بهره
در کنار مراحل و عوامل مؤثر، چند نکته مهم وجود دارد که باید در تغییر نرخ بهره مدنظر قرار گیرد:
۱. زمانبندی مناسب
زمان تغییر نرخ بهره بسیار مهم است. اگر بانک مرکزی در زمان نامناسب نرخ بهره را تغییر دهد، ممکن است تأثیرات منفی بر اقتصاد داشته باشد. برای مثال، افزایش نرخ بهره در زمان رکود میتواند شرایط را وخیمتر کند.
۲. میزان تغییر مناسب
میزان تغییر نرخ بهره نیز باید با دقت انتخاب شود. تغییرات کوچک ممکن است تأثیر چندانی نداشته باشند، در حالی که تغییرات بزرگ میتواند بازارها را تحت فشار قرار دهد. بنابراین، بانک مرکزی باید میزان تغییر را با توجه به شرایط اقتصادی تعیین کند.
۳. ارتباط با سیاستهای دیگر
تغییر نرخ بهره نباید به تنهایی انجام شود. باید با سایر سیاستهای اقتصادی، مانند سیاست مالی دولت، هماهنگ باشد. برای مثال، اگر دولت در حال افزایش هزینههای خود است، کاهش نرخ بهره ممکن است تأثیر چندانی نداشته باشد.
۴. شفافیت و ارتباط با بازار
بانک مرکزی باید تصمیمات خود را بهطور شفاف اعلام کند و دلیل تغییر نرخ بهره را توضیح دهد. این کار به کاهش نگرانیهای بازار و افزایش اعتماد عمومی کمک میکند.
۵. پیشبینی تأثیرات
بانک مرکزی باید تأثیرات احتمالی تغییر نرخ بهره را پیشبینی کرده و آماده پاسخگویی به آنها باشد. برای مثال، افزایش نرخ بهره ممکن است باعث کاهش تقاضا برای مسکن شود، که باید در برنامهریزیهای بعدی در نظر گرفته شود.
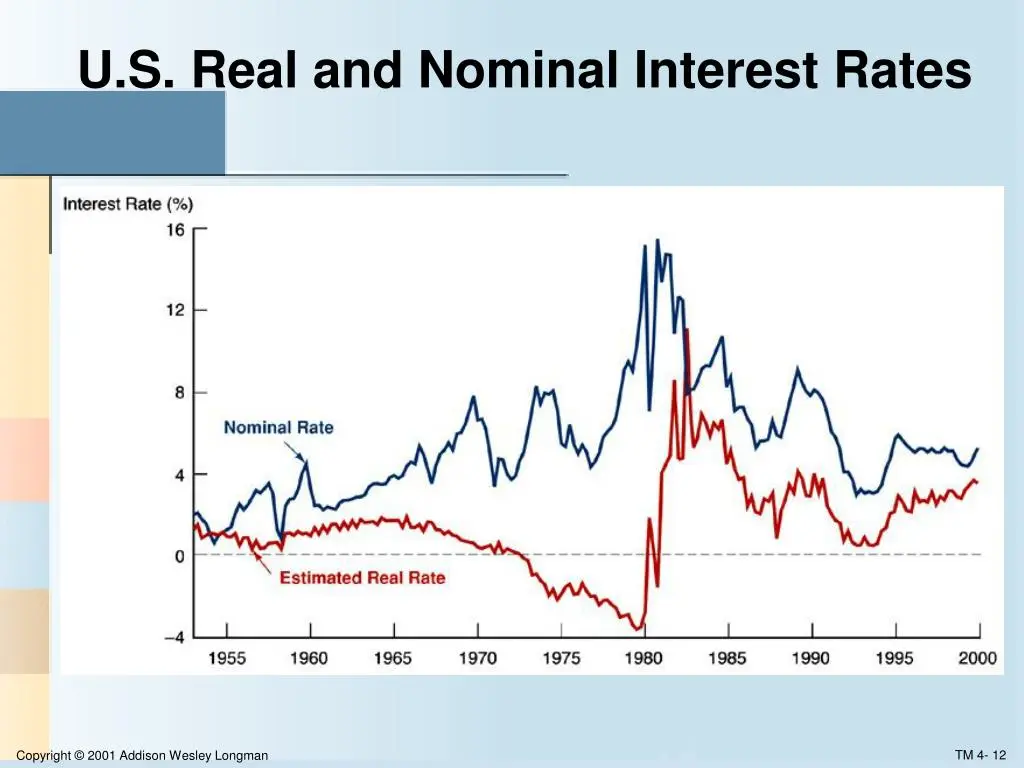
چالشهای تغییر نرخ بهره
با وجود اهمیت تغییر نرخ بهره، این فرایند با چالشهایی همراه است:
- پیشبینی ناکارآمد: اقتصاد یک سیستم پیچیده است و پیشبینی دقیق تأثیرات تغییر نرخ بهره بسیار دشوار است.
- تأثیرات غیرمستقیم: تغییر نرخ بهره ممکن است تأثیرات غیرمستقیمی داشته باشد که پیشبینی آنها دشوار است.
- نظارت و کنترل: پس از تغییر نرخ بهره، بانک مرکزی باید بر تأثیرات آن نظارت داشته باشد و در صورت نیاز اقدامات تصحیحی انجام دهد.
- اعتماد عمومی: اگر تغییرات نرخ بهره بهطور نامناسب انجام شود، ممکن است اعتماد عمومی به بانک مرکزی کاهش یابد.
این چالشها نشان میدهند که تغییر نرخ بهره یک فرایند حساس است که باید با دقت و احتیاط انجام شود.
نتیجهگیری
تغییر نرخ بهره توسط بانک مرکزی یک فرایند پیچیده و چندبعدی است که نیازمند تحلیل دقیق دادهها، درک شرایط اقتصادی و بینالمللی و تصمیمگیری هوشمندانه است. این تغییر میتواند بر تمام جنبههای اقتصادی تأثیر بگذارد و بنابراین باید با دقت و احتیاط انجام شود. نکات مهمی مانند زمانبندی مناسب، میزان تغییر، هماهنگی با سیاستهای دیگر و شفافیت در این فرایند بسیار حیاتی هستند.
در نهایت، تغییر نرخ بهره باید با هدف ایجاد تعادل در اقتصاد و حمایت از رشد پایدار انجام شود. برای اطلاعات بیشتر در مورد سیاستهای پولی و تأثیرات آنها، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.