در دنیای امروزی، مدیریت هزینهها و برنامهریزی برای زندگی یک خانواده یکی از مهمترین چالشهای مالی است که هر خانوار با آن روبرو است. اما چگونه میتوانیم حداقل هزینه زندگی یک خانوار را محاسبه کنیم؟ این سوال برای بسیاری از افراد، چه در شرایط اقتصادی سخت و چه در دوران ثبات مالی، بسیار مهم است. محاسبه دقیق این هزینهها به شما کمک میکند تا بودجه خود را بهتر مدیریت کنید، از بدهیهای غیرضروری جلوگیری کنید و حتی برای آینده مالی خود برنامهریزی کنید.
در این راهنما کامل، به بررسی اجزای مختلف هزینههای زندگی یک خانوار میپردازیم و روشهای دقیق محاسبه آنها را توضیح میدهیم. همچنین به این موضوع میپردازیم که چگونه میتوانید با استفاده از این اطلاعات، تصمیمات مالی هوشمندانهتری بگیرید و زندگی خود را با آرامش بیشتری پیش ببرید.
چه چیزی را در حداقل هزینه زندگی یک خانوار باید در نظر گرفت؟
حداقل هزینه زندگی یک خانوار شامل تمام هزینههایی است که برای حفظ سطح زندگی اساسی و ضروری یک خانواده لازم است. این هزینهها بسته به شرایط جغرافیایی، سبک زندگی، تعداد اعضای خانواده و حتی سن آنها متفاوت است. اما بهطور کلی، میتوان این هزینهها را به چند دسته اصلی تقسیم کرد:
- هousing (مسکن): اجاره یا قسط خرید مسکن، هزینههای آب، برق، گاز، اینترنت و تلفن.
- food (غذا): خرید مواد غذایی اساسی، هزینههای رستوران یا غذاهای خارج از خانه (در صورت نیاز).
- transportation (مobilization): هزینههای سوخت، حملونقل عمومی، تعمیر و نگهداری خودرو یا دوچرخه.
- healthcare (پزشکی): هزینههای بیمه سلامت، دارو، مراقبتهای پزشکی و درمان.
- education (تعلیم و تربیت): هزینههای مدرسه، کتاب، مواد آموزشی و در صورت نیاز، هزینههای دانشگاهی.
- clothing (پوشاک): خرید لباسهای اساسی و کفش برای تمام اعضای خانواده.
- miscellaneous (مصروفات دیگر): هزینههای شخصی مانند محصولات بهداشتی، هزینههای تفریحی، خریدهای ضروری و غیرضروری.
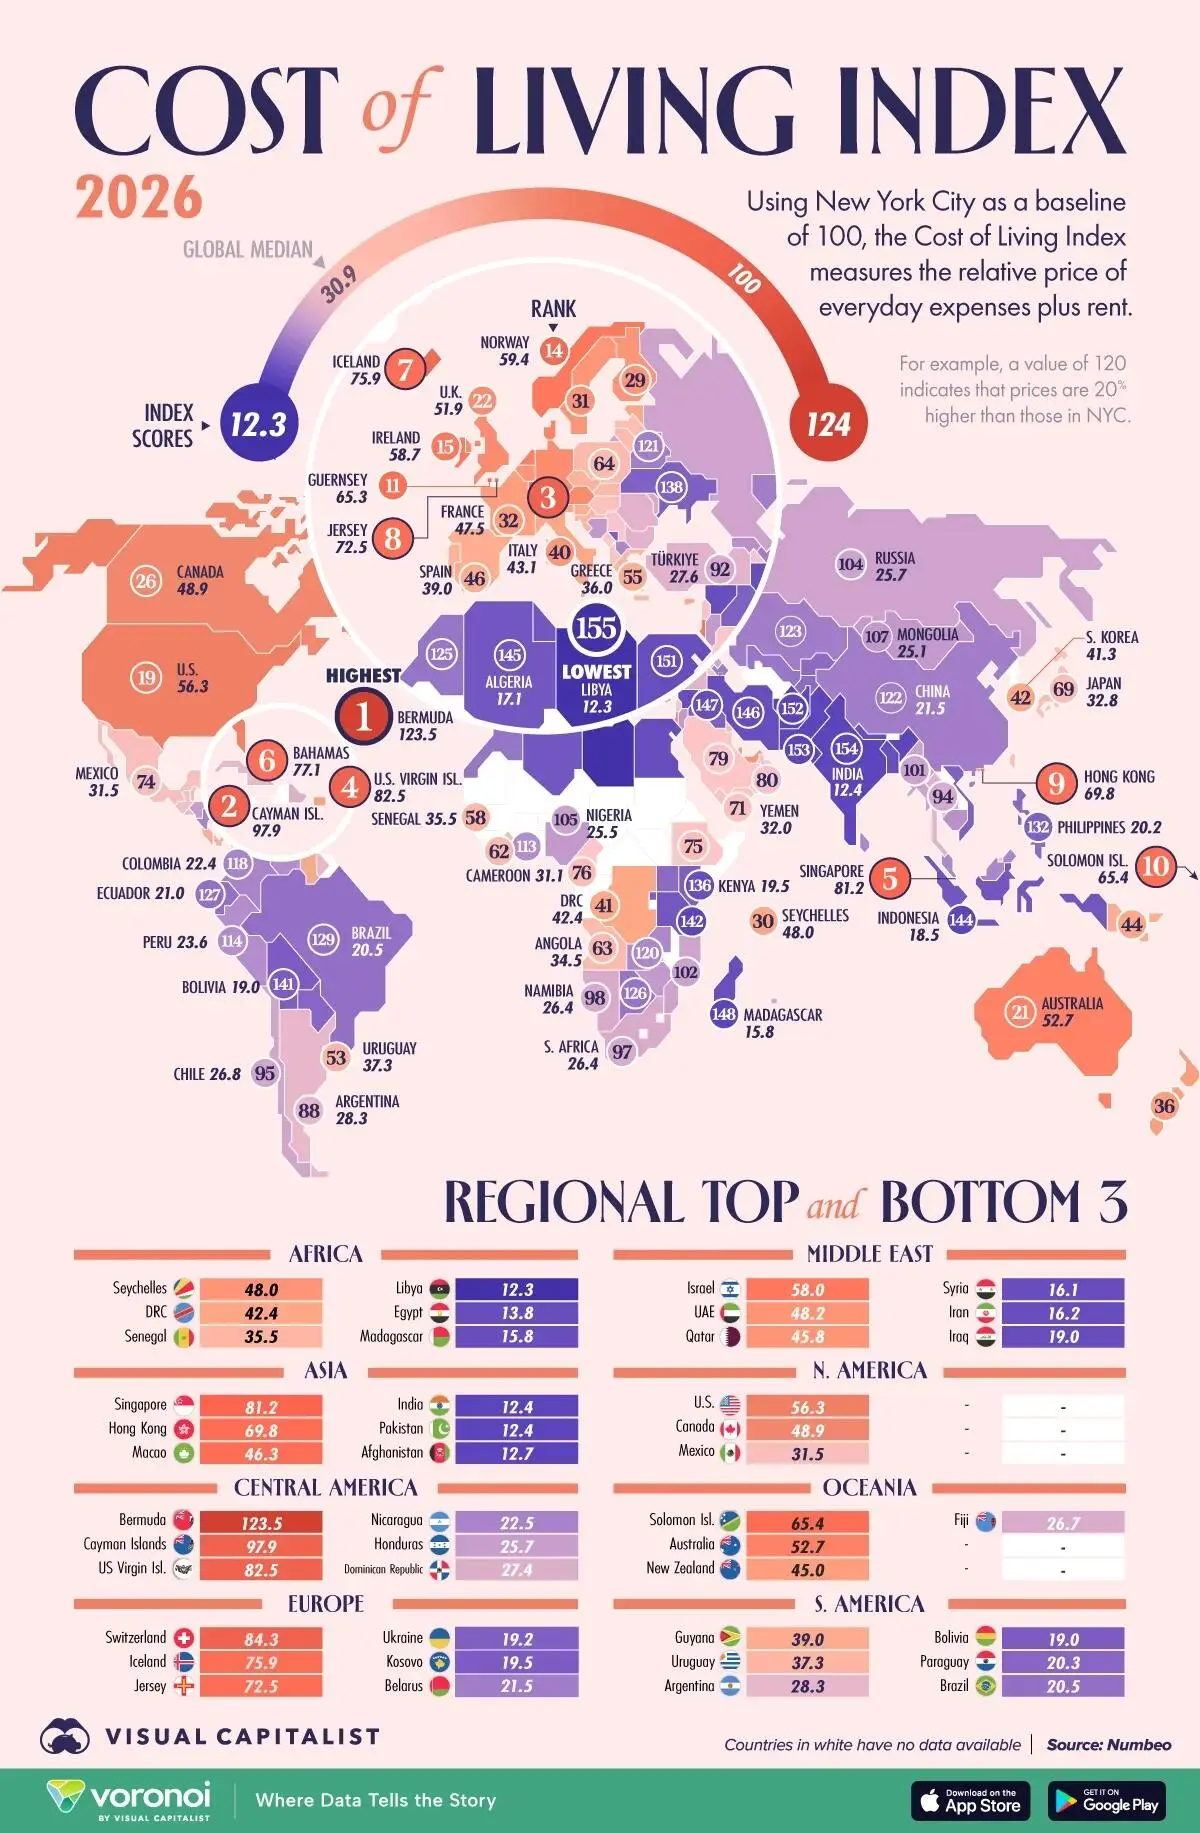
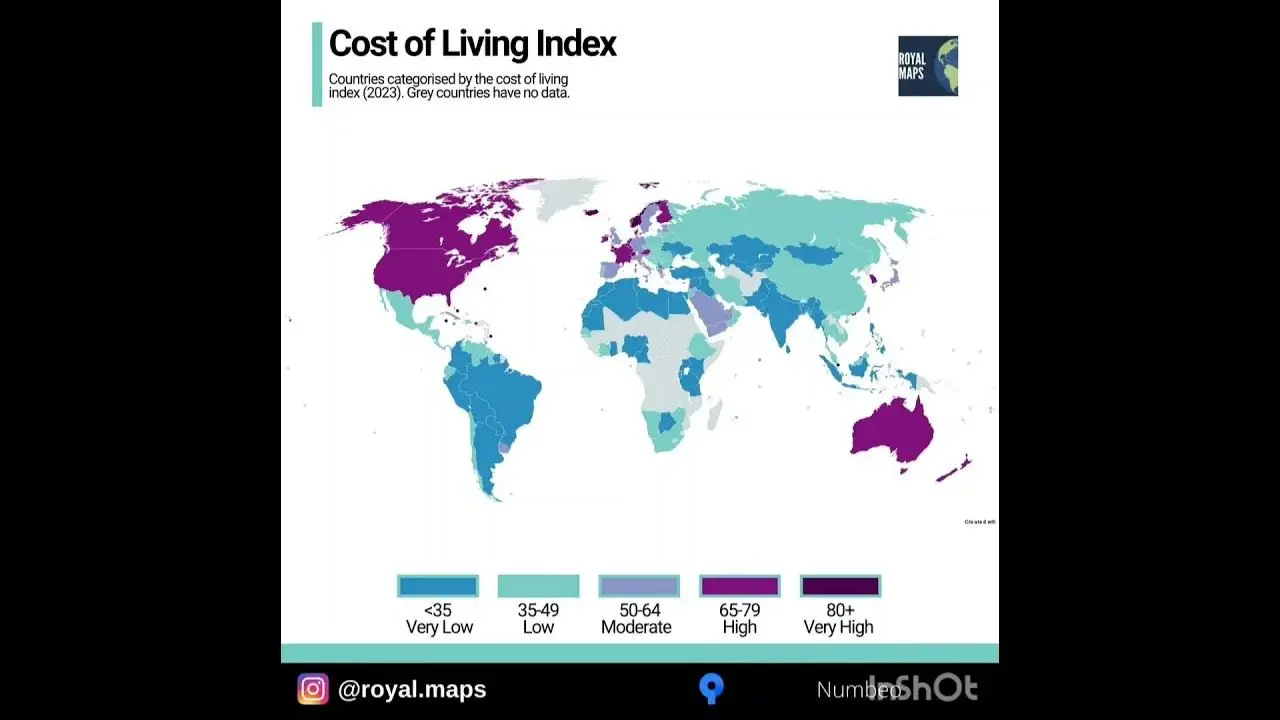
هر یک از این دستهها میتواند بسته به شرایط فردی، متفاوت باشد. برای مثال، هزینههای مسکن در شهرهای بزرگ مانند تهران یا اصفهان بسیار بالاتر از شهرهای کوچک است. همچنین، خانوادههایی که دارای فرزندان کوچک هستند، هزینههای بیشتری برای آموزش و مراقبت از کودکان دارند.
چگونه هزینههای زندگی را محاسبه کنیم؟
برای محاسبه دقیق حداقل هزینه زندگی یک خانوار، باید به روشهای علمی و دقیق متکی باشید. یکی از روشهای رایج، استفاده از شاخص هزینه زندگی است که توسط سازمانهای دولتی یا نهادهای مستقل محاسبه میشود. اما اگر میخواهید خودتان این محاسبه را انجام دهید، میتوانید از روشهای زیر استفاده کنید:
1. جمعآوری اطلاعات هزینههای ماهانه
اولین قدم در محاسبه حداقل هزینه زندگی، جمعآوری اطلاعات دقیق از هزینههای ماهانه خانواده است. برای این کار، میتوانید از روشهای زیر استفاده کنید:
- نوشتن تمام هزینههای روزانه در یک دفترچه یا اپلیکیشن مالی.
- استفاده از حسابهای بانکی و کارتهای اعتباری برای ردیابی هزینهها.
- بررسی فاکتورهای دریافتشده در ماه گذشته.
این اطلاعات باید شامل تمام هزینههای ضروری و حتی برخی هزینههای اختیاری باشد که ممکن است برای خانواده ضروری به نظر برسد.
2. دستهبندی هزینهها
پس از جمعآوری اطلاعات، باید هزینهها را به دستههای مختلف تقسیم کنید. این دستهبندی به شما کمک میکند تا بفهمید کدام بخش از بودجه شما بیشتر مصرف میشود و کجا میتوانید صرفهجویی کنید.
به عنوان مثال، اگر متوجه شدید که هزینههای غذا بیش از حد است، میتوانید با خرید هوشمندانهتر یا استفاده از پیشنهادهای فروش، این هزینه را کاهش دهید.
3. محاسبه میانگین هزینهها
پس از دستهبندی هزینهها، باید میانگین هزینههای هر دسته را در یک ماه محاسبه کنید. برای این کار، میتوانید از فرمول زیر استفاده کنید:
میانگین هزینه = (مجموع هزینههای هر دسته / تعداد ماهها)
این کار به شما کمک میکند تا بفهمید که در یک ماه معمولی، چه میزان بودجه برای هر دسته هزینه میشود.
4. در نظر گرفتن هزینههای غیرمنتظره
یکی از مهمترین نکات در محاسبه حداقل هزینه زندگی، در نظر گرفتن هزینههای غیرمنتظره است. این هزینهها ممکن است شامل تعمیرات اضطراری خودرو، هزینههای پزشکی غیرمنتظره یا حتی هزینههای سفر باشد.
معمولاً توصیه میشود که ۱۰ تا ۲۰ درصد از بودجه خود را برای این هزینهها در نظر بگیرید تا در صورت نیاز، بتوانید از آن استفاده کنید.
چه تفاوتی بین حداقل هزینه زندگی و هزینه زندگی واقعی وجود دارد؟
حداقل هزینه زندگی به معنای هزینههای اساسی است که برای حفظ زندگی یک خانواده لازم است. اما هزینه زندگی واقعی ممکن است شامل هزینههای بیشتری باشد که برای بهبود کیفیت زندگی یا رسیدن به اهداف خاصی لازم است.
به عنوان مثال، یک خانواده ممکن است علاوه بر هزینههای اساسی، هزینههای زیر را نیز داشته باشد:
- خرید وسایل الکترونیکی مانند تلویزیون، لپتاپ یا تلفن هوشمند.
- خرید وسایل لوکس مانند خودروهای گرانقیمت یا مسکنهای بزرگتر.
- هیچ هزینههای تفریحی مانند سفر، سینما یا رستوران.
- هیچ هزینههای آموزشی فراتر از ضروریات مانند کلاسهای زبان یا موسیقی.
در حالی که حداقل هزینه زندگی فقط شامل هزینههای ضروری است، هزینه زندگی واقعی ممکن است شامل این هزینههای اختیاری نیز باشد. بنابراین، اگر میخواهید زندگی خود را بهبود بخشید، باید بودجه بیشتری در نظر بگیرید.
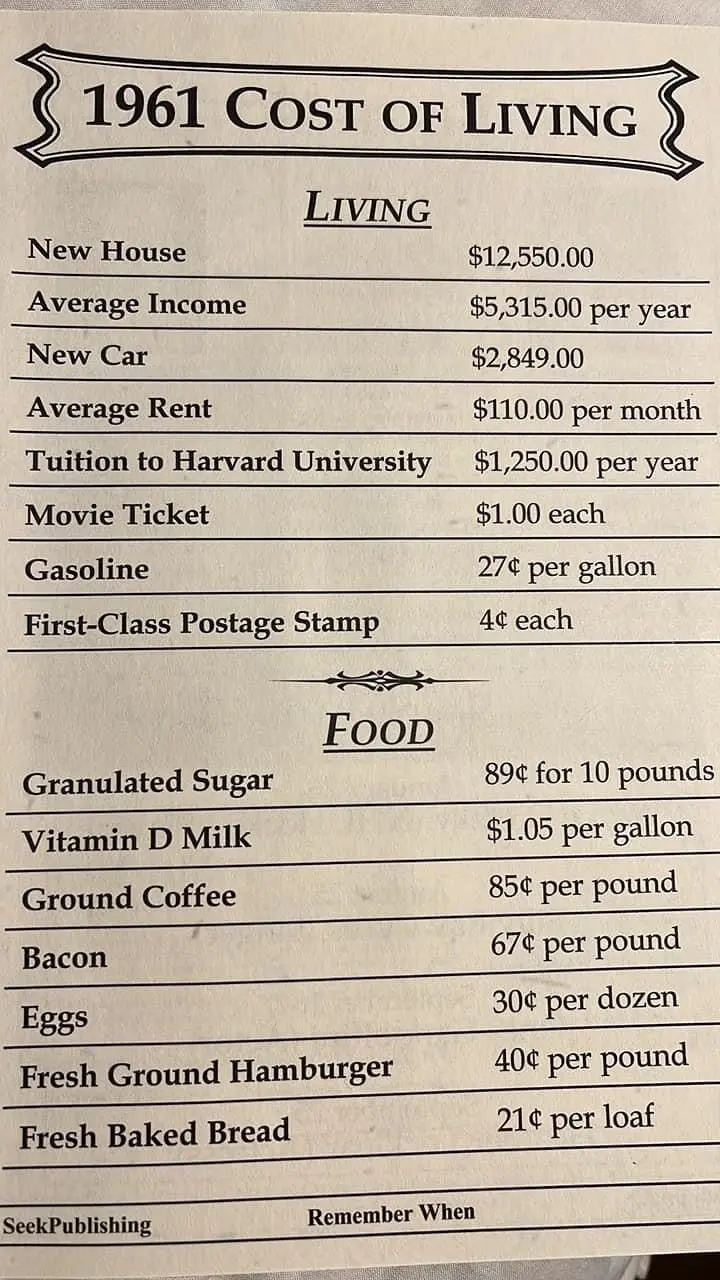
چگونه میتوانیم هزینههای زندگی را کاهش دهیم؟
کاهش هزینههای زندگی یکی از بهترین راهها برای بهبود وضعیت مالی خانواده است. برای این کار، میتوانید از روشهای زیر استفاده کنید:
- خرید هوشمندانهتر: استفاده از پیشنهادهای فروش، خرید در زمانهای تخفیف و خرید مواد غذایی با کیفیت اما ارزانتر.
- کاهش هزینههای انرژی: استفاده از لامپهای LED، کاهش مصرف آب و برق و استفاده از وسایل خانگی با مصرف انرژی کمتر.
- استفاده از حملونقل عمومی: اگر امکان دارد، از خودرو شخصی کمتر استفاده کنید و به جای آن از مترو، اتوبوس یا دوچرخه استفاده کنید.
- پیشگیری از هزینههای غیرضروری: قبل از خرید هر چیزی، بررسی کنید که آیا واقعاً به آن نیاز دارید یا خیر.
- استفاده از بیمه: داشتن بیمه سلامت یا بیمه خودرو میتواند در صورت بروز حادثه، هزینههای زیادی را برای شما کاهش دهد.
این روشها به شما کمک میکنند تا بدون کاهش کیفیت زندگی، هزینههای خود را کاهش دهید و بودجه بیشتری برای اهداف مهمتری مانند سرمایهگذاری یا ذخیره پول داشته باشید.
نکات مهم برای برنامهریزی مالی خانواده
برنامهریزی مالی خانواده نیازمند دقت و توجه به جزئیات است. در این بخش، به برخی از نکات مهمی میپردازیم که میتوانند به شما کمک کنند:
- تعیین اهداف مالی: قبل از هر چیز، باید اهداف مالی خود را مشخص کنید. آیا میخواهید برای بازنشستگی سرمایهگذاری کنید؟ آیا میخواهید خانهای بخرید؟ یا میخواهید برای فرزندانتان پول ذخیره کنید؟ تعیین اهداف به شما کمک میکند تا بودجه خود را بهتر تقسیم کنید.
- سازماندهی بودجه: پس از محاسبه هزینههای زندگی، باید بودجه خود را سازماندهی کنید. این کار شامل تقسیم بودجه به بخشهای مختلف مانند هزینههای ضروری، ذخیره پول و سرمایهگذاری است.
- پایش هزینهها: هر ماه باید هزینههای خود را بررسی کنید و ببینید که آیا در بودجه خود باقی ماندهای دارید یا خیر. اگر بودجه شما بیش از حد مصرف شده باشد، باید بررسی کنید که کجا میتوانید صرفهجویی کنید.
- ذخیره پول: حتی اگر بودجه شما محدود است، سعی کنید هر ماه مقداری پول را ذخیره کنید. این پول میتواند برای هزینههای غیرمنتظره یا اهداف آینده شما استفاده شود.
با توجه به این نکات، میتوانید برنامهریزی مالی خود را بهبود بخشید و زندگی مالی خود را با آرامش بیشتری پیش ببرید.
چگونه از ابزارهای آنلاین برای محاسبه هزینه زندگی استفاده کنیم؟
امروزه، بسیاری از ابزارهای آنلاین وجود دارند که میتوانند به شما کمک کنند تا هزینههای زندگی خود را محاسبه کنید. این ابزارها معمولاً شامل کالکولاتورهای هزینه زندگی هستند که با وارد کردن اطلاعات مربوط به هزینههای شما، میزان حداقل هزینه زندگی را برای شما محاسبه میکنند.
برخی از این ابزارها حتی میتوانند پیشنهاداتی برای کاهش هزینهها ارائه دهند. برای استفاده از این ابزارها، معمولاً باید اطلاعاتی مانند تعداد اعضای خانواده، محل زندگی، درآمد ماهانه و هزینههای معمولی خود را وارد کنید.
استفاده از این ابزارها میتواند به شما کمک کند تا با دقت بیشتری هزینههای خود را مدیریت کنید و تصمیمات مالی بهتری بگیرید. برای مثال، میتوانید با استفاده از این ابزارها، بفهمید که آیا درآمد شما کافی است یا باید هزینهها را کاهش دهید.
در صورت نیاز به اطلاعات بیشتر یا ابزارهای دقیقتر، میتوانید به مقالات و راهنماهای موجود در ماشین مگ مراجعه کنید. این منابع میتوانند به شما کمک کنند تا با روشهای علمی و دقیق، هزینههای زندگی خود را محاسبه و مدیریت کنید.
در پایان، باید توجه داشته باشید که محاسبه حداقل هزینه زندگی یک خانوار یک فرآیند دینامیک است. شرایط اقتصادی، جغرافیایی و حتی شخصی ممکن است تغییر کند، بنابراین باید مرتباً هزینههای خود را بررسی و به روزرسانی کنید. با برنامهریزی دقیق و استفاده از روشهای هوشمندانه، میتوانید زندگی مالی خود را بهبود بخشید و با آرامش بیشتری به آینده نگاه کنید.