در دنیای مالی مدرن، اعتبارسنجی یکی از مهمترین مراحل در دریافت وام، کارت اعتباری یا حتی اجاره مسکن است. بانکها و موسسات مالی برای کاهش ریسک خود، قبل از ارائه هرگونه تسهیلات مالی، توانایی مشتری برای بازپرداخت را با دقت بررسی میکنند. اما این فرایند دقیقاً چگونه انجام میشود؟ چه فاکتورهایی در اعتبارسنجی تأثیرگذار هستند و چگونه میتوانید خودتان را برای این بررسی آماده کنید؟ در این مقاله به بررسی مفاهیم اساسی اعتبارسنجی، روشهای بررسی توان بازپرداخت مشتریان توسط بانکها و نکات کاربردی برای بهبود وضعیت اعتباری خود میپردازیم.
اعتبارسنجی چیست؟
اعتبارسنجی یا تحلیل اعتباری فرایندی است که بانکها و موسسات مالی برای ارزیابی توانایی یک فرد یا شرکت در بازپرداخت بدهیهای خود انجام میدهند. این فرایند شامل بررسی سابقه مالی، درآمد، هزینهها، داراییها و حتی رفتار مالی گذشته مشتری است. هدف اصلی اعتبارسنجی، کاهش ریسک قرضدهی و اطمینان از این است که وامگیرنده قادر به پرداخت قسطهای وام یا بدهیهای خود خواهد بود.
در ایران نیز، با توجه به رشد بازار اعتباری و افزایش تقاضا برای وامهای مسکن، خودرو و مصرفی، اعتبارسنجی به یکی از مراحل حیاتی تبدیل شده است. بانکها با استفاده از سیستمهای خودکار و تیمهای تخصصی، اطلاعات مشتریان را تحلیل میکنند تا بتوانند تصمیمگیری دقیقی در مورد اعطای تسهیلات مالی داشته باشند.
چرا اعتبارسنجی مهم است؟
- کاهش ریسک برای بانکها: بانکها با بررسی دقیق مشتریان، احتمال عدم بازپرداخت را کاهش میدهند و از زیان مالی جلوگیری میکنند.
- امکان دسترسی به تسهیلات: یک گزارش اعتباری مثبت میتواند دردسرهای زیادی را برای شما از بین ببرد و در دریافت وام یا کارت اعتباری با شرایط بهتر کمک کند.
- تعیین شرایط وام: بانکها بر اساس نتایج اعتبارسنجی، نرخ بهره، مدت زمان وام و سایر شرایط را تعیین میکنند.
- پیشگیری از سوءاستفاده: اعتبارسنجی کمک میکند تا افراد یا شرکتهایی که سابقه پرداخت ناکافی دارند، از دریافت تسهیلات بیش از حد خودداری کنند.
چگونه بانکها توان بازپرداخت مشتری را بررسی میکنند؟
بانکها برای بررسی توان بازپرداخت مشتریان، از روشهای مختلفی استفاده میکنند. این روشها میتوانند شامل بررسیهای دستی توسط کارشناسان مالی و همچنین استفاده از سیستمهای خودکار و الگوریتمهای هوشمند باشند. در ادامه به برخی از مهمترین روشهای اعتبارسنجی اشاره میکنیم:
۱. بررسی سابقه اعتباری
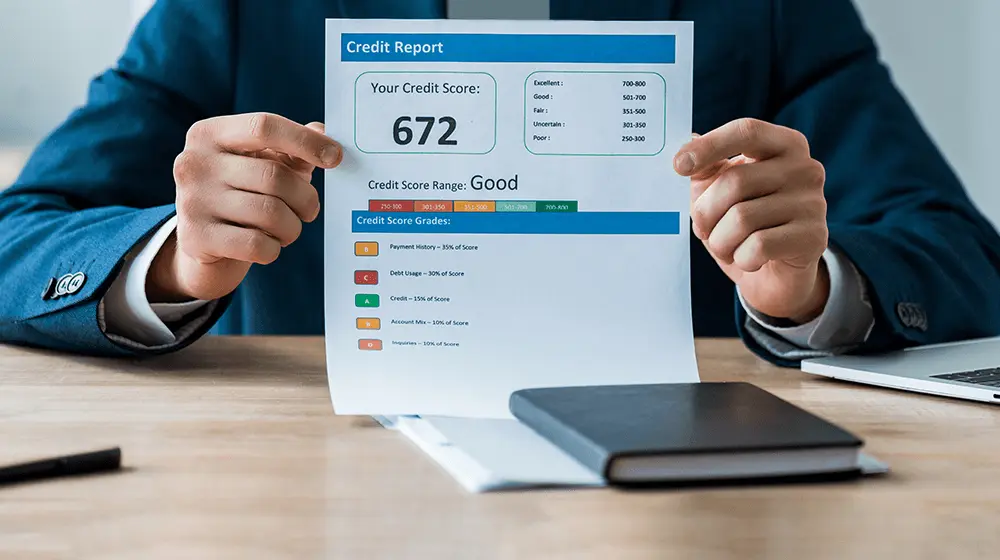
یکی از مهمترین فاکتورهای اعتبارسنجی، سابقه پرداخت بدهیها است. بانکها به دقت بررسی میکنند که آیا مشتری در گذشته قسطهای وام یا کارت اعتباری خود را به موقع پرداخت کرده است یا خیر. در ایران، سیستم اطلاعات اعتباری مرکزی (SIAC) به عنوان مرجع اصلی برای جمعآوری و ارائه اطلاعات اعتباری افراد و شرکتها عمل میکند. این سیستم شامل اطلاعاتی مانند:
- سابقه پرداخت وامهای قبلی
- تاخیر در پرداخت قسطها
- بدهیهای موجود و میزان استفاده از تسهیلات
- سابقه عدم پرداخت یا ورشکستگی
اگر سابقه پرداخت شما مثبت باشد، بانکها احتمال بیشتری برای اعطای وام به شما در نظر میگیرند. اما اگر سابقه تاخیر در پرداخت یا عدم پرداخت داشته باشید، ممکن است با مشکل مواجه شوید.
۲. بررسی درآمد و هزینهها
بانکها قبل از اعطای وام، درآمد ثابت و پایدار مشتری را بررسی میکنند. این بررسی شامل:
- مبلغ درآمد ماهانه یا سالانه
- نوع شغل (کارمند، خودکار، مستقل)
- پایداری درآمد (آیا درآمد ثابت است یا متغیر؟)
- هزینههای ثابت مانند اجاره، قسط وام قبلی و هزینههای زندگی
بانکها معمولاً نسبت بدهی به درآمد (Debt-to-Income Ratio) را محاسبه میکنند. این نسبت نشان میدهد که چه درصدی از درآمد شما به پرداخت بدهیها اختصاص دارد. اگر این نسبت بالا باشد، بانک ممکن است وام را با شرایط سختتری ارائه دهد یا حتی درخواست شما را رد کند.
۳. بررسی داراییها و وثیقهها
در برخی از وامها، مانند وام مسکن یا خودرو، بانکها نیاز به ارائه وثیقه دارند. بررسی داراییهای شما و ارزش وثیقه یکی از مراحل مهم اعتبارسنجی است. بانکها:
- ارزش واقعی داراییهای شما (مانند ملک، خودرو یا سرمایهگذاریها) را بررسی میکنند.
- آیا داراییهای شما کافی است تا در صورت عدم پرداخت، بانک بتواند از طریق فروش دارایی، بدهی خود را بازیابد.
در وامهای بدون وثیقه، بانکها بیشتر به سابقه اعتباری و درآمد شما تکیه میکنند.
۴. تحلیل رفتار مالی
بانکها با استفاده از دادههای مالی، رفتار شما در استفاده از تسهیلات را بررسی میکنند. برخی از فاکتورهای مهم شامل:
- مقدار استفاده از کارت اعتباری (آیا بیش از حد کارت خود را استفاده میکنید؟)
- تعداد درخواستهای وام در گذشته (دسترسی بیش از حد به تسهیلات ممکن است نشاندهنده ریسک باشد)
- نوع وامهای قبلی (آیا وامهای قبلی شما برای مصرفی یا سرمایهگذاری بوده است؟)
اگر رفتار مالی شما نشاندهنده مدیریت ضعیف بدهی باشد، بانکها ممکن است با احتیاط بیشتری به شما وام دهند.
نکات مهم برای بهبود وضعیت اعتباری خود
اگر قصد دریافت وام یا کارت اعتباری دارید، بهبود وضعیت اعتباری خود میتواند فرایندی طولانی و پیچیده باشد، اما با توجه به نکات زیر میتوانید فرصتهای بهتری برای خود ایجاد کنید:
۱. پرداخت به موقع قسطها
پایتخت اعتبارسنجی، پرداخت به موقع است. حتی یک تاخیر کوچک در پرداخت قسطها میتواند تأثیر منفی بر گزارش اعتباری شما داشته باشد. سعی کنید:
- همیشه قسطهای وام یا کارت اعتباری خود را به موقع پرداخت کنید.
- از پرداختهای خودکار استفاده کنید تا فراموش نکنید.
- در صورت امکان، قسطهای خود را زودتر از تاریخ مقرر پرداخت کنید.
۲. کاهش نسبت بدهی به درآمد
اگر نسبت بدهی به درآمد شما بالا است، بانکها ممکن است شما را ریسکپذیرتر ببینند. برای کاهش این نسبت:
- سعی کنید بدهیهای خود را کاهش دهید.
- از دریافت وامهای اضافی خودداری کنید.
- در صورت امکان، درآمد خود را افزایش دهید.
۳. بررسی منظم گزارش اعتباری
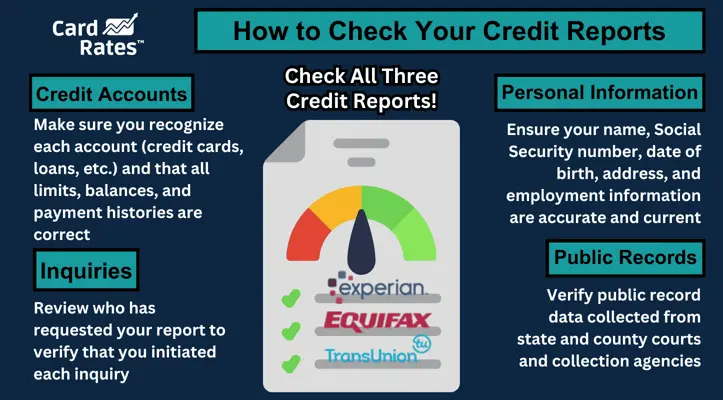
شما میتوانید گزارش اعتباری خود را از طریق سیستم اطلاعات اعتباری مرکزی (SIAC) یا بانکهای مربوطه دریافت کنید. بررسی منظم این گزارش:
- به شما کمک میکند تا اشتباهات احتمالی را شناسایی و اصلاح کنید.
- نشان میدهد که آیا اطلاعات شما به درستی ثبت شده است یا خیر.
- به شما امکان میدهد تا در صورت وجود مشکل، سریعاً اقدام کنید.
در صورت مشاهده هرگونه اشتباه در گزارش اعتباری، میتوانید به بانک یا SIAC اطلاع دهید و آن را اصلاح کنید.
۴. مدیریت مسئولانه کارت اعتباری
استفاده بیش از حد از کارت اعتباری میتواند نشاندهنده مدیریت ضعیف مالی باشد. برای استفاده مسئولانه:
- سعی کنید حداکثر ۳۰ درصد از حد اعتباری خود را استفاده کنید.
- پرداخت کامل مبلغ کارت اعتباری خود در هر ماه را در نظر بگیرید.
- از دریافت چندین کارت اعتباری در زمان کوتاه خودداری کنید.
۵. افزایش سابقه اعتباری
سابقه طولانیتری در پرداخت بدهیها میتواند نشاندهنده پایداری مالی شما باشد. برای افزایش سابقه:
- سعی کنید حداقل یک کارت اعتباری یا وام داشته باشید و آن را به صورت منظم پرداخت کنید.
- از دریافت وامهای کوتاهمدت برای افزایش سابقه خودداری کنید.
- در صورت امکان، وامهای طولانیمدت مانند وام مسکن را انتخاب کنید.
چالشهای اعتبارسنجی در ایران
در ایران، سیستم اعتبارسنجی با چالشهایی مانند:
- عدم دسترسی همه افراد به سیستم اطلاعات اعتباری مرکزی
- بازار سیاه و عدم ثبت برخی از بدهیها
- تغییرات اقتصادی و تورم بالا که تأثیر مستقیمی بر توان بازپرداخت دارند
دارد. با این حال، با پیشرفت فناوری و افزایش استفاده از سیستمهای دیجیتال، بانکها در حال بهبود فرآیند اعتبارسنجی خود هستند. استفاده از دادههای هوشمند و تحلیل پیشرفته میتواند به بانکها کمک کند تا با دقت بیشتری توان بازپرداخت مشتریان را ارزیابی کنند.
اگر شما نیز قصد دریافت وام یا بهبود وضعیت مالی خود را دارید، آگاهی از فرآیند اعتبارسنجی و اقدامات لازم برای بهبود وضعیت اعتباری میتواند فرصتهای بهتری را برای شما فراهم کند. برای اطلاعات بیشتر در مورد مدیریت مالی و راهکارهای بهبود اعتباری، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.