وقتی تصمیم میگیرید برای خرید خانه، خودرو یا حتی تجهیزات مورد نیاز کسبوکار خود به وام قسطی روی بیاورید، یکی از مهمترین سوالاتی که پیش میآید این است که چگونه این قسطها محاسبه میشوند؟ در واقع، درک نحوه محاسبه قسط وام میتواند به شما کمک کند تا هزینههای واقعی وام را پیشبینی کرده و از اشتباهات رایج در انتخاب وام جلوگیری کنید. در این مقاله به بررسی دقیق فرمولهای محاسبه قسط وام، عوامل مؤثر بر آن و همچنین اشتباهات رایجی که ممکن است در این زمینه رخ دهد، میپردازیم.
فرمولهای اصلی محاسبه قسط وام
محاسبه قسط وام به دو روش اصلی انجام میشود: روش قسط ثابت و روش قسط متغیر. در هر دو روش، عوامل اصلی شامل مبلغ وام، نرخ بهره، مدت زمان بازپرداخت و نوع بهره (ثابت یا متغیر) هستند.
۱. روش قسط ثابت
در این روش، هر ماه یا هر دوره قسطی، مبلغ ثابت و یکسان پرداخت میشود. این روش برای وامهای بلندمدت مانند وام مسکن یا خودرو بسیار رایج است. فرمول محاسبه قسط ثابت به این صورت است:
قسط ماهانه = (مبلغ وام × نرخ بهره ماهانه) / (۱ – (۱ + نرخ بهره ماهانه)^- مدت زمان)
در این فرمول:
- مبلغ وام: مبلغ اصلی که دریافت میکنید.
- نرخ بهره ماهانه: نرخ بهره سالانه تقسیم بر ۱۲ (برای محاسبه ماهانه).
- مدت زمان: تعداد ماههای بازپرداخت.
برای مثال، اگر شما ۵۰۰ میلیون تومان وام با نرخ بهره ۱۵ درصد سالانه و مدت زمان ۵ سال (۶۰ ماه) دریافت کنید، قسط ماهانه شما چقدر خواهد بود؟ با وارد کردن این اعداد به فرمول، میتوانید قسط ماهانه را محاسبه کنید. این روش به شما امکان میدهد تا از ابتدا بدانید که هر ماه چه مبلغی باید پرداخت کنید و برنامهریزی مالی خود را بر اساس آن انجام دهید.
۲. روش قسط متغیر
در این روش، نرخ بهره ممکن است در طول مدت وام تغییر کند. این تغییرات معمولاً بر اساس نرخ بهره بازار یا شاخصهای اقتصادی مانند نرخ بهره بانک مرکزی تعیین میشود. در این روش، قسطهای اولیه ممکن است کمتر از قسطهای بعدی باشند، که این موضوع میتواند برای برخی افراد جذاب به نظر برسد، اما ریسک تغییر نرخ بهره را نیز به همراه دارد.
در این روش، معمولاً از فرمولهای پیچیدهتری برای محاسبه قسط استفاده میشود و ممکن است نیاز به مشاوره مالی داشته باشید تا بهترین تصمیم را بگیرید.
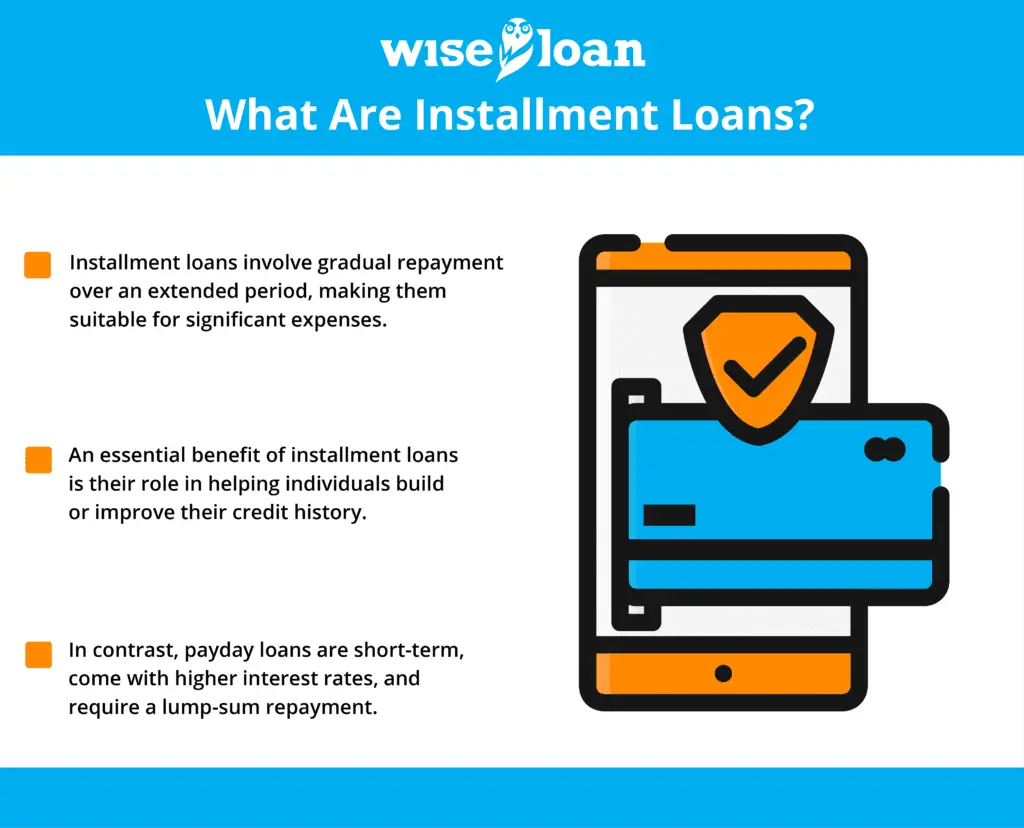
عوامل مؤثر بر محاسبه قسط وام
به علاوه فرمولهای محاسبه، چندین عامل دیگر نیز بر میزان قسط وام تأثیر میگذارند:
- مبلغ وام: هر چه مبلغ وام بیشتر باشد، قسطهای ماهانه نیز بالاتر خواهد بود.
- نرخ بهره: نرخ بهره پایینتر به معنای قسطهای کمتر در طول مدت وام است.
- مدت زمان: افزایش مدت زمان وام باعث کاهش قسط ماهانه میشود، اما در مجموع هزینه بهره بیشتری پرداخت میکنید.
- نوع بهره: بهره ثابت یا متغیر نیز بر میزان قسط تأثیر میگذارد.
- شرایط بانکی: برخی بانکها هزینههای اضافی مانند هزینههای ثبت، بیمه یا کارمزدهای مختلف را نیز به وام اضافه میکنند.
برای مثال، اگر شما تصمیم بگیرید مدت زمان وام خود را از ۵ سال به ۱۰ سال افزایش دهید، قسط ماهانه شما کاهش مییابد، اما در مجموع هزینه بهره بیشتری پرداخت خواهید کرد. بنابراین، باید بین قسط ماهانه پایینتر و هزینه کل بالاتر تعادل برقرار کنید.
اشتباهات رایج در محاسبه و انتخاب وام قسطی
در انتخاب و محاسبه وام قسطی، افراد معمولاً به اشتباهاتی دچار میشوند که میتواند هزینههای آنها را افزایش دهد یا حتی باعث شود در پرداخت قسطها دچار مشکل شوند. برخی از این اشتباهات عبارتند از:
- نادیده گرفتن هزینههای اضافی: بسیاری از افراد فقط به مبلغ وام و نرخ بهره توجه میکنند و هزینههای اضافی مانند بیمه، کارمزدها یا هزینههای ثبت را نادیده میگیرند. این هزینهها میتواند به طور قابل توجهی هزینه کل وام را افزایش دهد.
- انتخاب مدت زمان بیش از حد: افزایش مدت زمان وام برای کاهش قسط ماهانه ممکن است در ابتدا جذاب به نظر برسد، اما در واقع باعث افزایش هزینه بهره کل میشود. بنابراین، باید مدت زمان وام را با توجه به توان مالی خود انتخاب کنید.
- نادیده گرفتن نرخ بهره متغیر: اگر نرخ بهره وام شما متغیر است، باید به تغییرات احتمالی نرخ بهره بازار توجه کنید. افزایش نرخ بهره میتواند قسطهای شما را افزایش دهد و برنامه مالی شما را تحت تأثیر قرار دهد.
- عدم بررسی شرایط بانکی: برخی بانکها شرایط خاصی برای وام قسطی دارند، مانند نیاز به وثیقه یا تضمین. اگر این شرایط را نادیده بگیرید، ممکن است در دریافت وام دچار مشکل شوید.
- عدم برنامهریزی مالی: قبل از دریافت وام، باید برنامه مالی دقیقی داشته باشید و مطمئن شوید که میتوانید قسطهای وام را به موقع پرداخت کنید. عدم برنامهریزی میتواند منجر به تأخیر در پرداخت و افزایش هزینههای جریمه شود.
برای جلوگیری از این اشتباهات، توصیه میشود قبل از دریافت وام، با مشاوران مالی یا کارشناسان بانک مشورت کنید و تمام شرایط وام را به دقت بررسی کنید.
نکات کاربردی برای انتخاب وام قسطی
برای انتخاب وام قسطی مناسب، میتوانید از نکات زیر استفاده کنید:
- مقایسه نرخ بهره: همیشه نرخ بهره چندین بانک را با یکدیگر مقایسه کنید تا بهترین نرخ را پیدا کنید.
- بررسی هزینههای اضافی: قبل از امضای قرارداد وام، تمام هزینههای اضافی را بررسی کنید و مطمئن شوید که هیچ هزینهای پنهان نیست.
- انتخاب مدت زمان مناسب: مدت زمان وام را به گونهای انتخاب کنید که قسط ماهانه برای شما قابل پرداخت باشد و در عین حال هزینه بهره کل را به حداقل برسانید.
- درک شرایط وام: تمام شرایط وام، از جمله نرخ بهره ثابت یا متغیر، شرایط تأخیر در پرداخت و هزینههای جریمه را به دقت مطالعه کنید.
- بررسی توان مالی: قبل از دریافت وام، توان مالی خود را ارزیابی کنید و مطمئن شوید که میتوانید قسطهای وام را به موقع پرداخت کنید.
با توجه به این نکات، میتوانید وام قسطی مناسب خود را انتخاب کنید و از هزینههای غیرضروری جلوگیری کنید.
نکته پایانی
درک نحوه محاسبه قسط وام و عوامل مؤثر بر آن میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید. با توجه به نکات کاربردی و اجتناب از اشتباهات رایج، میتوانید وام قسطی خود را به بهترین شکل ممکن مدیریت کنید. برای اطلاعات بیشتر در مورد انواع وامها و شرایط آنها، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.
همیشه به یاد داشته باشید که دریافت وام یک تصمیم مالی مهم است و باید با دقت و برنامهریزی انجام شود. با انجام تحقیقات کافی و مشورت با کارشناسان، میتوانید بهترین انتخاب را برای نیازهای مالی خود داشته باشید.