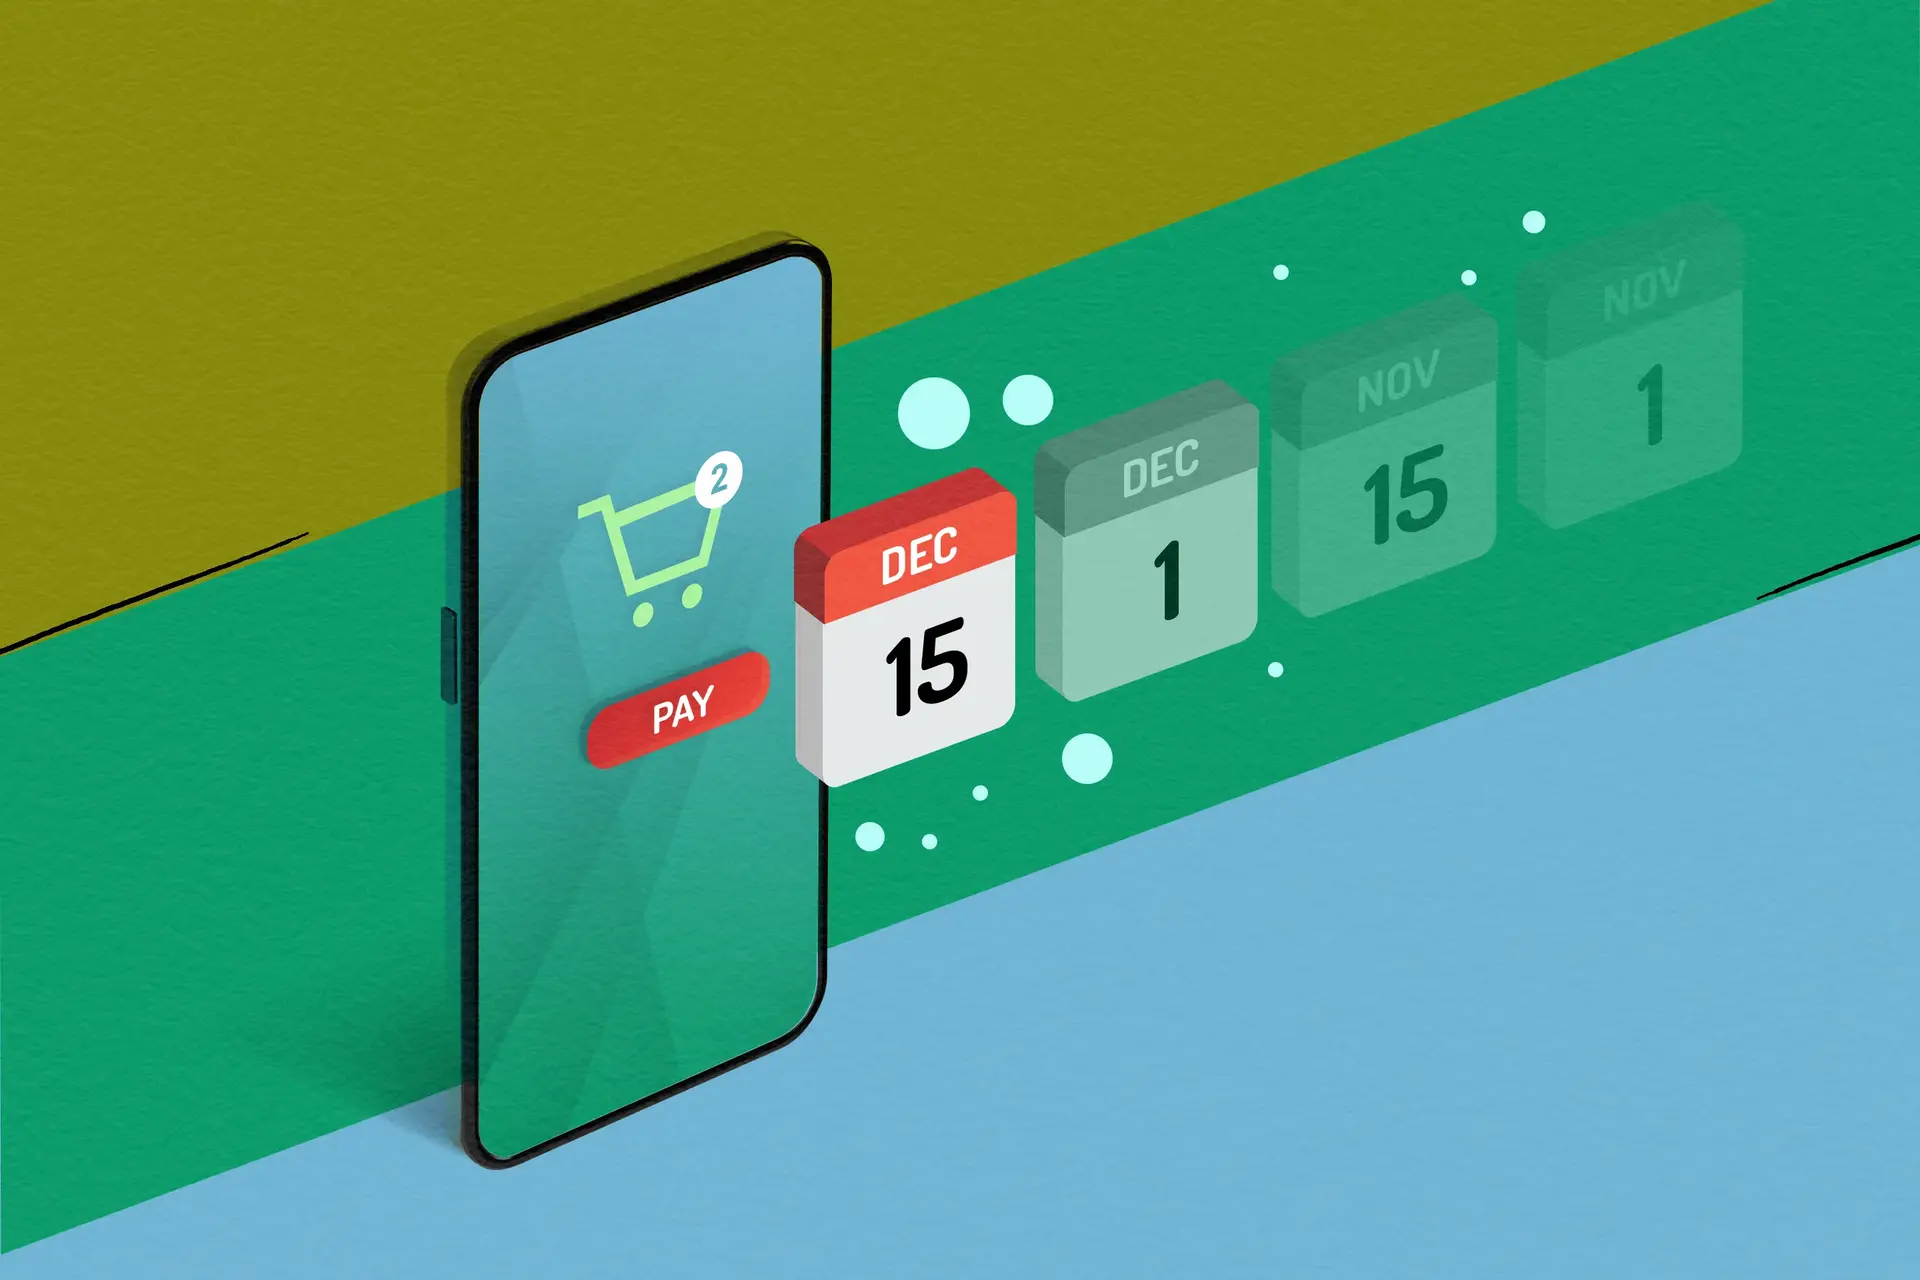
در چند سال گذشته، روشهای جدید پرداخت در بازار خرید و فروش کالا و خدمات به سرعت در حال تغییر هستند. یکی از این روشها که توجه بسیاری از مصرفکنندگان را به خود جلب کرده، **”الان بخر، بعداً پرداخت کن”** یا به اختصار **BNPL** (Buy Now, Pay Later) است. این روش که در ابتدا در بازارهای دیجیتال و خرید آنلاین محبوبیت یافت، امروزه در فروشگاههای فیزیکی نیز رواج پیدا کرده و بسیاری از افراد را به خود جذب کرده است. اما این روش چگونه کار میکند؟ چه مزایا و ریسکهایی دارد؟ و چگونه میتوان از آن به بهترین نحو استفاده کرد؟ در این مقاله به بررسی این موضوعات میپردازیم و نکات کاربردی و اشتباهات رایج در استفاده از این روش پرداخت را بررسی میکنیم.
چه چیزی است “الان بخر، بعداً پرداخت کن”؟
“الان بخر، بعداً پرداخت کن” یک روش پرداخت است که به کاربران این امکان را میدهد تا کالایی را بدون پرداخت کامل در همان لحظه خرید، خریداری کنند و پرداخت را به صورت اقساط یا در یک زمان مشخص در آینده انجام دهند. این روش معمولاً بدون نیاز به بررسی اعتبار کامل یا گرفتن وام شخصی ارائه میشود و به عنوان یک خط اعتباری کوتاهمدت عمل میکند.
در این روش، شرکتهای ارائهدهنده BNPL به عنوان واسطه عمل میکنند و پرداخت را به صورت خودکار یا دستی در تاریخهای مشخص شده انجام میدهند. برخی از این خدمات حتی امکان پرداخت بدون اقساط را نیز فراهم میکنند، به این معنی که شما میتوانید در تاریخ مشخصی مبلغ کامل را پرداخت کنید، بدون اینکه هزینهای برای اقساط پرداخت کنید.
این روش در واقع یک نوع از **”پرداخت تأخیر”** است که به مصرفکنندگان اجازه میدهد تا بدون نیاز به پرداخت کامل در لحظه، کالای مورد نظر را دریافت کنند. این روش در بازارهای دیجیتال مانند آمازون، شیپ، دیجیکالا و همچنین فروشگاههای فیزیکی مانند زارا، ه&M و حتی برخی از فروشگاههای لوازم الکترونیکی و خودروسازی نیز قابل استفاده است.
مزایای استفاده از “الان بخر، بعداً پرداخت کن”
این روش پرداخت به دلیل مزایای متعددی که دارد، محبوبیت زیادی پیدا کرده است. برخی از این مزایا عبارتند از:
- سهولت استفاده: یکی از اصلیترین مزایای این روش، سهولت آن است. شما میتوانید کالای مورد نظر را بدون نیاز به پرداخت کامل در همان لحظه خریداری کنید و پرداخت را به آینده موکول کنید. این امر به خصوص برای خریدهای آنلاین که نیاز به ثبت اطلاعات کارت بانکی یا پرداخت فوری دارند، بسیار مفید است.
- عدم نیاز به بررسی اعتبار کامل: در بسیاری از موارد، شرکتهای BNPL نیازی به بررسی کامل اعتبار شما ندارند و تنها اطلاعات پایهای مانند نام، شماره تلفن و sometimes آدرس را درخواست میکنند. این امر فرآیند خرید را سریعتر و آسانتر میکند.
- عدم پرداخت هزینههای اضافی: بسیاری از خدمات BNPL هیچ هزینهای برای استفاده از این روش پرداخت در نظر نمیگیرند، به شرطی که پرداختها به موقع انجام شوند. این در حالی است که استفاده از کارت اعتباری ممکن است با هزینههای بهره و کارمزد همراه باشد.
- امکان پرداخت بدون اقساط: برخی از خدمات BNPL امکان پرداخت کامل در یک زمان مشخص را بدون پرداخت هزینه اقساطی فراهم میکنند. این امر برای خریدهای بزرگ که نمیخواهید هزینه اقساطی داشته باشید، بسیار مفید است.
- افزایش قدرت خرید: این روش به شما این امکان را میدهد که کالایی را که در حال حاضر نمیتوانید پرداخت کامل آن را انجام دهید، خریداری کنید و سپس در آینده پرداخت کنید. این امر میتواند قدرت خرید شما را افزایش دهد.
ریسکها و چالشهای استفاده از این روش
اگرچه استفاده از روش “الان بخر، بعداً پرداخت کن” مزایای بسیاری دارد، اما باید به ریسکها و چالشهای آن نیز توجه کرد. برخی از این ریسکها عبارتند از:
- افزایش بدهی: اگر از این روش برای خریدهای غیرضروری استفاده کنید، ممکن است در آینده با بدهی مواجه شوید که پرداخت آن برای شما مشکلساز شود. این روش میتواند باعث افزایش مصرف بیش از حد و خریدهای غیرضروری شود.
- تأثیر بر اعتبار: اگر پرداختهای خود را به موقع انجام ندهید، ممکن است این موضوع در گزارش اعتبار شما ثبت شود و باعث کاهش امتیاز اعتبار شما شود. این امر میتواند در آینده برای دریافت وام یا استفاده از کارت اعتباری مشکلساز باشد.
- هزینههای پنهان: برخی از خدمات BNPL ممکن است هزینههای پنهانی مانند هزینههای تأخیر یا هزینههای مدیریت داشته باشند که در ابتدا به شما اعلام نمیشوند. بنابراین، قبل از استفاده از این روش، باید شرایط و هزینههای آن را به دقت مطالعه کنید.
- عدم پوشش بیمه: در برخی موارد، کالایی که با استفاده از روش BNPL خریداری میکنید، ممکن است تحت پوشش بیمه قرار نگیرد. این امر به خصوص برای خریدهای گرانقیمت مانند لوازم الکترونیکی یا وسایل نقلیه مهم است.
- اعتماد به شرکت ارائهدهنده: این روش به این معنی است که شما به شرکت ارائهدهنده BNPL اعتماد میکنید تا پرداختهای شما را مدیریت کند. اگر این شرکت در آینده با مشکل مالی یا فنی مواجه شود، ممکن است پرداختهای شما به خطر بیفتد.
نکات کاربردی برای استفاده بهینه از این روش
برای استفاده بهینه از روش “الان بخر، بعداً پرداخت کن” و کاهش ریسکهای احتمالی، میتوانید به نکات زیر توجه کنید:
- فقط برای خریدهای ضروری استفاده کنید: این روش را برای خریدهای ضروری و ضروری استفاده کنید و از خریدهای غیرضروری خودداری کنید. این امر میتواند به شما کمک کند تا از افزایش بدهی جلوگیری کنید.
- پرداختها را به موقع انجام دهید: یکی از مهمترین نکات برای استفاده از این روش، انجام پرداختها به موقع است. تأخیر در پرداخت میتواند باعث ایجاد هزینههای اضافی یا تأثیر منفی بر اعتبار شما شود.
- شرایط و هزینههای خدمات را مطالعه کنید: قبل از استفاده از هر خدماتی از این نوع، شرایط و هزینههای آن را به دقت مطالعه کنید. این شامل هزینههای تأخیر، هزینههای مدیریت و سایر هزینههای پنهان است.
- از چندین شرکت BNPL استفاده نکنید: استفاده از چندین شرکت BNPL میتواند باعث افزایش بدهی و پیچیدگی در مدیریت پرداختها شود. سعی کنید تنها از یک یا دو شرکت معتبر استفاده کنید.
- پرداخت کامل را در نظر بگیرید: اگر امکان پرداخت کامل در یک زمان مشخص را دارید، از این امکان استفاده کنید. این امر میتواند هزینههای اقساطی را از بین ببرد و مدیریت مالی شما را آسانتر کند.
- از روشهای جایگزین استفاده کنید: اگر میخواهید از روشهای پرداخت بدون بدهی استفاده کنید، میتوانید از روشهای دیگری مانند پرداخت با کارت بانکی یا استفاده از حساب پسانداز استفاده کنید.
اشتباهات رایج در استفاده از این روش
در استفاده از روش “الان بخر، بعداً پرداخت کن” برخی اشتباهات رایج وجود دارد که میتواند منجر به مشکلات مالی شود. برخی از این اشتباهات عبارتند از:
- استفاده برای خریدهای غیرضروری: بسیاری از افراد این روش را برای خریدهای غیرضروری مانند لباس، لوازم آرایشی یا کالای لوکس استفاده میکنند که در واقع میتواند باعث افزایش بدهی شود.
- نادیده گرفتن تاریخهای پرداخت: فراموش کردن تاریخهای پرداخت میتواند باعث ایجاد هزینههای تأخیر و تأثیر منفی بر اعتبار شود. بنابراین، باید تاریخهای پرداخت را به دقت دنبال کنید.
- استفاده از چندین شرکت BNPL: استفاده از چندین شرکت BNPL میتواند باعث پیچیدگی در مدیریت پرداختها شود و همچنین خطر افزایش بدهی را افزایش دهد.
- عدم مطالعه شرایط: بسیاری از افراد قبل از استفاده از این روش، شرایط و هزینههای آن را مطالعه نمیکنند و در نتیجه با هزینههای پنهان یا شرایط نامناسب مواجه میشوند.
- استفاده بدون برنامهریزی مالی: استفاده از این روش بدون برنامهریزی مالی میتواند منجر به مشکلات مالی شود. بنابراین، قبل از استفاده از این روش، باید برنامه مالی خود را بررسی کنید و مطمئن شوید که میتوانید پرداختها را به موقع انجام دهید.
آینده روش “الان بخر، بعداً پرداخت کن”
با توجه به رشد سریع بازار BNPL، این روش در آینده نیز احتمالاً تغییرات و توسعههای بیشتری خواهد داشت. برخی از روندهای آینده این روش شامل:
- پشتیبانی از خریدهای فیزیکی: با افزایش استفاده از این روش در فروشگاههای فیزیکی، احتمالاً شاهد توسعه بیشتر این خدمات در این زمینه خواهیم بود.
- پشتیبانی از خریدهای بینالمللی: برخی از شرکتهای BNPL در حال توسعه خدمات خود برای خریدهای بینالمللی هستند که میتواند این روش را برای خرید از فروشگاههای خارجی نیز امکانپذیر کند.
- پشتیبانی از پرداختهای خودکار: با پیشرفت فناوری، احتمالاً شاهد توسعه بیشتر سیستمهای پرداخت خودکار و مدیریت بدهی خواهیم بود.
- پشتیبانی از خدمات مالی: برخی از شرکتهای BNPL در حال توسعه خدمات مالی دیگری مانند وامهای کوتاهمدت و خدمات مدیریت مالی هستند.
با توجه به این روندها، استفاده از روش “الان بخر، بعداً پرداخت کن” در آینده نیز ادامه خواهد یافت و احتمالاً تغییرات بیشتری در این زمینه مشاهده خواهیم کرد. اما مهمترین نکته این است که باید با آگاهی کامل و برنامهریزی مالی مناسب از این روش استفاده کنید تا از مزایای آن بهرهمند شوید و از ریسکهای احتمالی جلوگیری کنید.
اگر به دنبال اطلاعات بیشتر در مورد روشهای پرداخت جدید و مدیریت مالی هستید، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید. این سایت اطلاعات مفیدی در مورد فناوری، اقتصاد دیجیتال و مدیریت مالی ارائه میدهد.