در دنیای سرمایهگذاری، یکی از مهمترین تصمیماتی که یک سرمایهگذار باید بگیرد، نحوه تقسیم سرمایه بین مختلف بازارها و داراییها است. این فرایند که با نام تخصیص دارایی (Asset Allocation) شناخته میشود، اساس استراتژی سرمایهگذاری شما را تشکیل میدهد و میتواند تأثیر بسزایی بر بازدهی و ریسک پورتفوی شما داشته باشد. اما تخصیص دارایی دقیقاً چیست؟ چگونه باید سرمایه خود را بین بازارهای مختلف تقسیم کرد؟ و چه فاکتورهایی باید در این تصمیمگیری در نظر گرفت؟ در این راهنمای کامل، به این سوالات پاسخ میدهیم و شما را با اصول و روشهای تخصیص دارایی آشنا میکنیم تا بتوانید تصمیمات بهتری برای سرمایهگذاری خود بگیرید.
تخصیص دارایی چیست؟
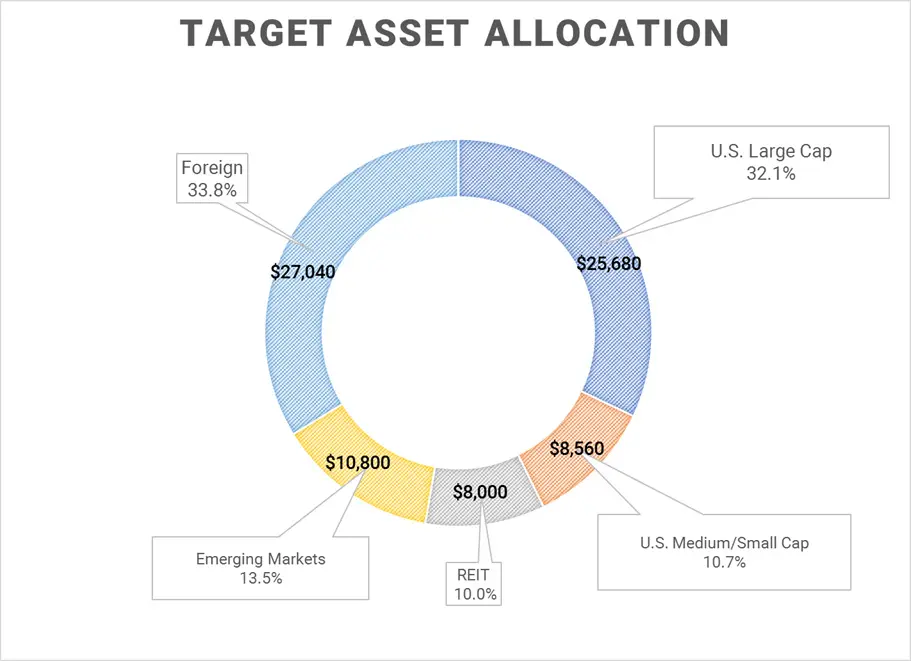
تخصیص دارایی به معنای تقسیم سرمایه بین کلاسهای مختلف دارایی مانند سهام، اوراق قرضه، ارزهای خارجی، طلا، املاک و غیره است. هدف از این تقسیم، کاهش ریسک کلی پورتفوی و افزایش احتمال دستیابی به بازدهی مطلوب است. به عبارت دیگر، تخصیص دارایی یک استراتژی است که به شما کمک میکند تا سرمایه خود را به گونهای بین بازارهای مختلف تقسیم کنید که با اهداف مالی، تحمل ریسک و افق زمانی شما هماهنگ باشد.
برای مثال، اگر یک سرمایهگذار جوان با افق زمانی طولانی و تحمل ریسک بالا است، ممکن است بیشتر سرمایه خود را در سهام و بازارهای با ریسک بالاتر سرمایهگذاری کند. در حالی که یک سرمایهگذار نزدیک به بازنشستگی ممکن است ترجیح دهد سرمایه خود را بیشتر در اوراق قرضه و داراییهای کمریسکتر تقسیم کند.
چرا تخصیص دارایی مهم است؟
تحقیقات نشان دادهاند که حدود ۹۰ درصد از تغییرات در بازدهی یک پورتفوی به تخصیص دارایی نسبت دارد، نه به انتخاب داراییهای خاص. این یعنی اگر بتوانید داراییهای خود را به درستی بین کلاسهای مختلف تقسیم کنید، میتوانید ریسک خود را کاهش داده و بازدهی بهتری کسب کنید. برخی از دلایل اهمیت تخصیص دارایی عبارتند از:
- کاهش ریسک: با تقسیم سرمایه بین داراییهای مختلف، اگر یک بازار دچار افت شود، دیگر بازارها میتوانند از افت کل پورتفوی جلوگیری کنند.
- افزایش بازدهی: هر کلاس دارایی در شرایط مختلف بازار عملکرد متفاوتی دارد. تخصیص صحیح میتواند از این تفاوتها استفاده کرده و بازدهی کلی را افزایش دهد.
- همگامسازی با اهداف: تخصیص دارایی به شما کمک میکند تا سرمایهگذاری خود را با اهداف مالی، مانند بازنشستگی، خرید خانه یا تحصیل فرزندان، هماهنگ کنید.
- کنترل رویکرد: تخصیص دارایی به شما امکان میدهد تا رویکرد سرمایهگذاری خود را بر اساس شرایط بازار و تغییرات اقتصادی تنظیم کنید.
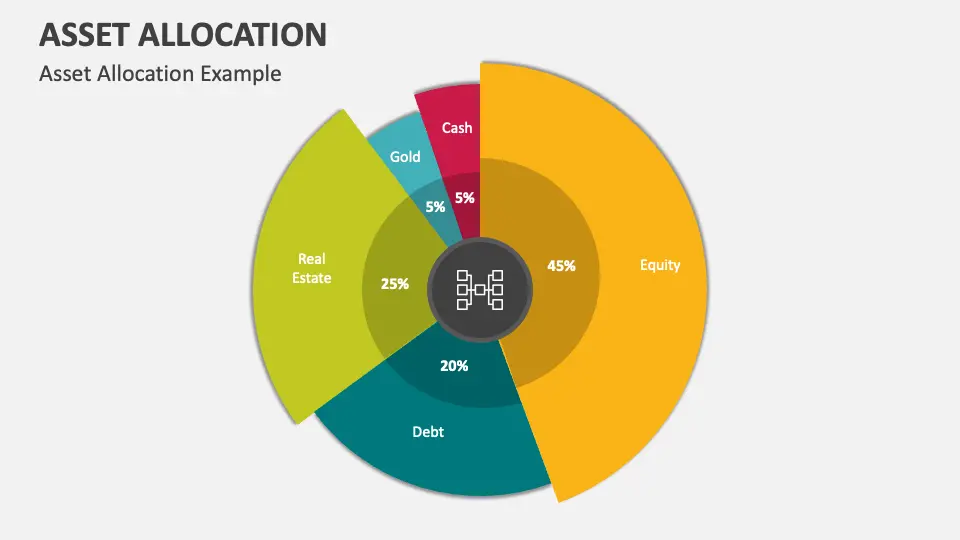
کلاسهای اصلی دارایی و ویژگیهای آنها
برای تخصیص دارایی، باید با کلاسهای اصلی دارایی و ویژگیهای هر یک آشنا شوید. هر کلاس دارایی دارای ریسک، بازدهی و شرایط خاص خود است. برخی از کلاسهای اصلی دارایی عبارتند از:
- سهام: سرمایهگذاری در سهام شرکتها، که میتواند بازدهی بالا و ریسک بالایی داشته باشد. سهام در بلندمدت معمولاً بازدهی بیشتری نسبت به سایر کلاسهای دارایی دارند، اما در کوتاهمدت ممکن است نوسانهای زیادی داشته باشند.
- اوراق قرضه: سرمایهگذاری در اوراق قرضه دولتی یا شرکتها، که ریسک کمتری نسبت به سهام دارند و بازدهی ثابتتری ارائه میدهند. اوراق قرضه معمولاً برای سرمایهگذارانی مناسب هستند که ریسک کمتری را میپذیرند.
- ارزهای خارجی: سرمایهگذاری در ارزهای دیگر، که میتواند به دلیل نوسانات ارزی و شرایط اقتصادی کشورها، ریسک و فرصتهای مختلفی ایجاد کند.
- طلا و فلزات گرانبها: سرمایهگذاری در داراییهای فیزیکی مانند طلا، نقره و پلاتین، که معمولاً در شرایط تورمی یا عدم اطمینان اقتصادی ارزش خود را حفظ میکنند.
- املاک: سرمایهگذاری در املاک و مستغلات، که میتواند بازدهی ثابت و درآمد منظمی از طریق اجاره ارائه دهد، اما نیاز به سرمایه اولیه بالا و مدیریت دارد.
- داراییهای جایگزین: مانند سرمایهگذاری در هنر، کالاهای اساسی یا سرمایهگذاریهای خصوصی، که میتوانند ریسک و بازدهی متفاوتی داشته باشند.
هر یک از این کلاسهای دارایی در شرایط مختلف بازار عملکرد متفاوتی دارند. برای مثال، در شرایط تورمی، طلا و سهام معمولاً عملکرد بهتری دارند، در حالی که اوراق قرضه ممکن است دچار افت شوند. در شرایط رکود اقتصادی، اوراق قرضه و داراییهای کمریسکتر ممکن است بهتر عمل کنند.
چگونه باید سرمایه خود را بین بازارها تقسیم کرد؟
تخصیص دارایی یک فرایند شخصی است و باید بر اساس شرایط مالی، اهداف و تحمل ریسک شما انجام شود. اما برخی از اصول کلی وجود دارند که میتوانید از آنها استفاده کنید:
۱. تعیین اهداف مالی و افق زمانی
اولین قدم در تخصیص دارایی، تعیین اهداف مالی و افق زمانی شما است. آیا سرمایهگذاری شما برای بازنشستگی است؟ خرید خانه؟ تحصیل فرزندان؟ هر هدف نیاز به استراتژی تخصیص دارایی متفاوتی دارد.
برای مثال، اگر افق زمانی شما بلندمدت است (مثلاً ۱۰ سال یا بیشتر)، میتوانید ریسک بیشتری بپذیرید و بیشتر سرمایه خود را در سهام و بازارهای با بازدهی بالاتر سرمایهگذاری کنید. اما اگر افق زمانی کوتاهمدت است (مثلاً کمتر از ۵ سال)، باید بیشتر به سمت اوراق قرضه و داراییهای کمریسکتر حرکت کنید.
۲. ارزیابی تحمل ریسک
تحمل ریسک شما به میزان نوسانات و افتهای احتمالی در سرمایهگذاری شما بستگی دارد. اگر میتوانید افتهای کوتاهمدت در سرمایه خود را تحمل کنید، میتوانید ریسک بیشتری بپذیرید. اما اگر حساسیت زیادی به نوسانات دارید، باید بیشتر به سمت داراییهای کمریسکتر حرکت کنید.
برای ارزیابی تحمل ریسک خود، میتوانید از سؤالاتی مانند این استفاده کنید:
- چقدر میتوانم در صورت افت سرمایه، صبر کنم و سرمایهگذاری خود را حفظ کنم؟
- آیا میتوانم در صورت افت بازار، سرمایهگذاری خود را نگه دارم یا تمایل دارم به فروش بروم؟
- چه میزان افت در سرمایهگذاری من قابل قبول است؟
۳. تقسیم سرمایه بین کلاسهای دارایی
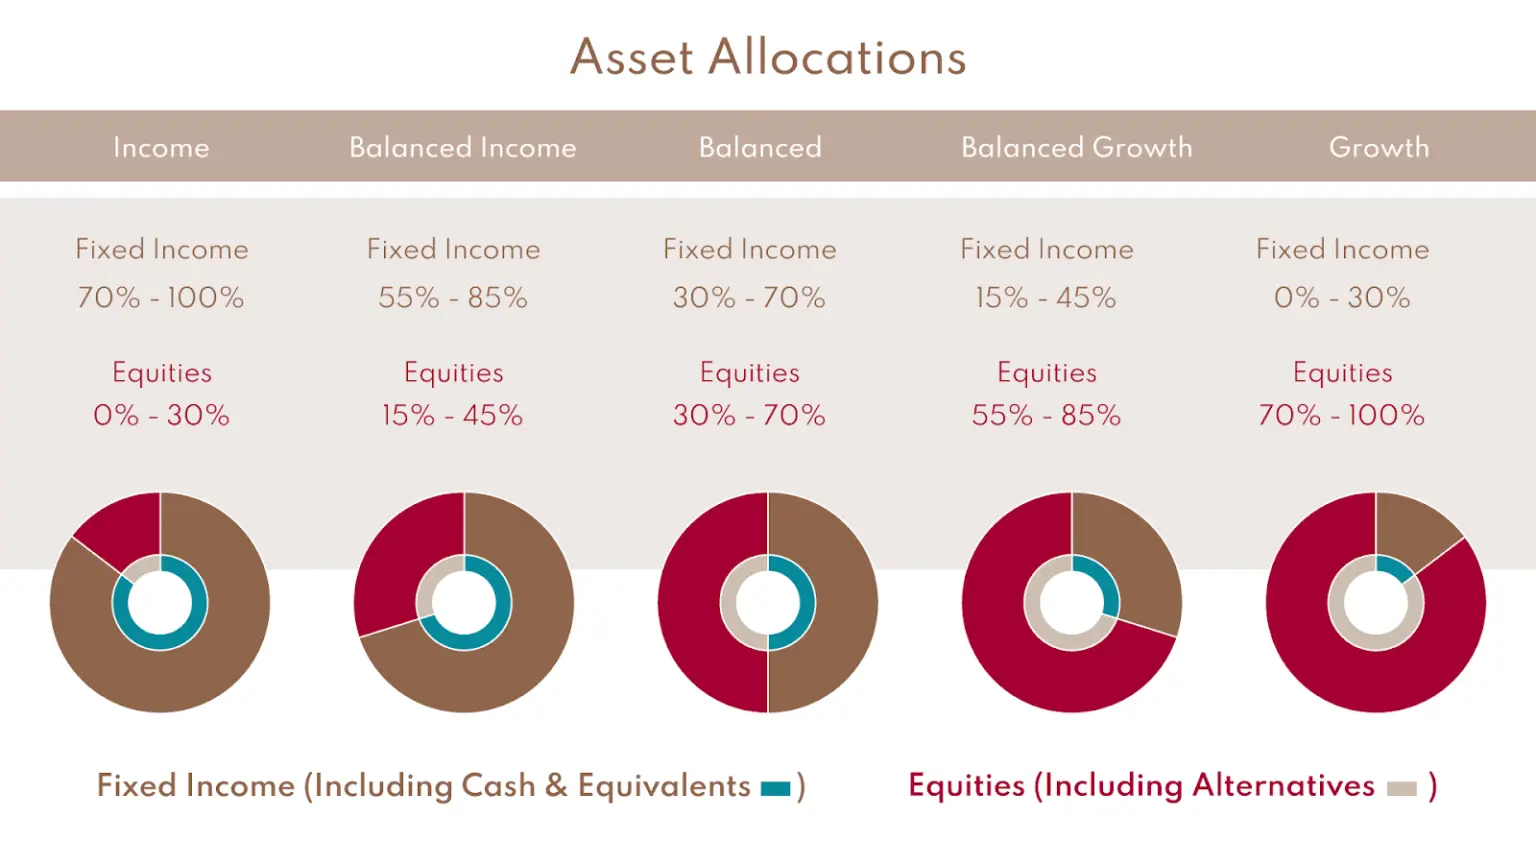
پس از تعیین اهداف و تحمل ریسک، باید سرمایه خود را بین کلاسهای دارایی تقسیم کنید. یک روش معمول، استفاده از مدلهای استاندارد تخصیص دارایی است که بر اساس سن و افق زمانی شما طراحی شدهاند.
برای مثال، یک روش ساده این است که سن شما را از ۱۰۰ یا ۱۱۰ کسر کنید و درصد سرمایهگذاری در سهام را برابر با عدد حاصل قرار دهید. برای مثال، اگر ۳۰ ساله هستید، میتوانید ۷۰ درصد سرمایه خود را در سهام و ۳۰ درصد در اوراق قرضه سرمایهگذاری کنید. با افزایش سن، این درصدها باید تغییر کنند تا ریسک کاهش یابد.
اما این روش فقط یک راهنمایی است و باید بر اساس شرایط خاص شما تنظیم شود. برخی از سرمایهگذاران ممکن است ترجیح دهند درصد سهام خود را بیشتر یا کمتر از این مدل قرار دهند.
۴. تنوعبخشی در داخل هر کلاس دارایی
تنوعبخشی تنها به تقسیم بین کلاسهای مختلف دارایی محدود نمیشود. باید در داخل هر کلاس دارایی نیز تنوع ایجاد کنید. برای مثال، اگر در سهام سرمایهگذاری میکنید، باید بین شرکتهای مختلف، صنایع مختلف و مناطق جغرافیایی مختلف تقسیم کنید. این کار میتواند ریسک شما را کاهش دهد.
برای مثال، سرمایهگذاری در سهام شرکتهای مختلف در صنایع مختلف مانند فناوری، بهداشت و درمان، مصرفکننده و انرژی میتواند از افت یک صنعت خاص جلوگیری کند.
۵. بازبینی و تنظیم مجدد تخصیص دارایی
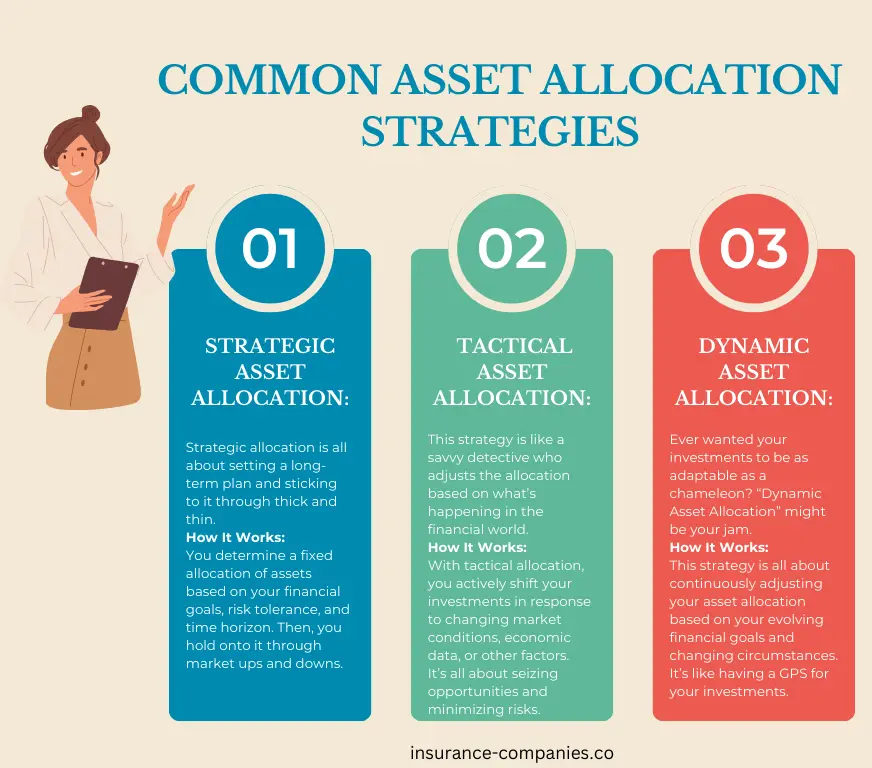
تخصیص دارایی یک فرایند ثابت نیست و باید با تغییر شرایط بازار و اهداف شما، تنظیم شود. برای مثال، اگر بازار سهام رشد زیادی داشته باشد، ممکن است درصد سهام شما بیش از حد افزایش یابد و ریسک شما افزایش یابد. در این صورت، باید تخصیص دارایی خود را مجدداً تنظیم کنید.
بازبینی دورهای تخصیص دارایی (مثلاً هر ۶ ماه یا هر سال) میتواند به شما کمک کند تا از انحراف بیش از حد از استراتژی اصلی خود جلوگیری کنید.
چالشهای تخصیص دارایی
اگرچه تخصیص دارایی یک استراتژی قدرتمند است، اما با چالشهایی نیز همراه است:
- نوسانات بازار: تغییرات ناگهانی در بازار میتواند باعث شود که تخصیص دارایی شما از تعادل خارج شود. برای مثال، اگر بازار سهام رشد زیادی داشته باشد، درصد سهام شما ممکن است بیش از حد افزایش یابد.
- تحلیل بیش از حد: برخی از سرمایهگذاران ممکن است به دلیل تحلیل بیش از حد، تخصیص دارایی خود را بیش از حد تغییر دهند و در نتیجه ریسک خود را افزایش دهند.
- عدم آگاهی: برخی از سرمایهگذاران ممکن است به درستی با کلاسهای مختلف دارایی و ریسکهای مرتبط با آنها آشنا نباشند.
- تغییرات شخصی: تغییرات در شرایط شخصی مانند ازدواج، تولد فرزند یا تغییر شغل میتواند نیاز به تغییر تخصیص دارایی داشته باشد.
برای مقابله با این چالشها، باید استراتژی تخصیص دارایی خود را به صورت منظم بازبینی کنید و در صورت نیاز، آن را تنظیم نمایید.
نکات نهایی برای تخصیص دارایی موفق
برای اینکه بتوانید تخصیص دارایی موفق داشته باشید، باید به نکات زیر توجه کنید:
- استراتژی خود را ساده نگه دارید: تخصیص دارایی پیچیده میتواند باعث سردرگمی شود. سعی کنید استراتژی خود را ساده و قابل درک نگه دارید.
- تنوع ایجاد کنید: هرگز تمام سرمایه خود را در یک کلاس دارایی یا یک دارایی خاص سرمایهگذاری نکنید. تنوعبخشی میتواند ریسک شما را کاهش دهد.
- بازبینی منظم: تخصیص دارایی شما باید با تغییر شرایط بازار و اهداف شما، تنظیم شود. بازبینی دورهای میتواند به شما کمک کند تا از انحراف بیش از حد جلوگیری کنید.
- تحمل ریسک خود را بشناسید: قبل از شروع سرمایهگذاری، تحمل ریسک خود را ارزیابی کنید و تخصیص دارایی خود را بر اساس آن تنظیم نمایید.
- از مشاوره استفاده کنید: اگر احساس میکنید نیاز به راهنمایی دارید، میتوانید از خدمات مشاوران مالی استفاده کنید. آنها میتوانند به شما کمک کنند تا استراتژی تخصیص دارایی مناسبتری داشته باشید.
در پایان، تخصیص دارایی یک فرایند شخصی است و باید بر اساس شرایط، اهداف و تحمل ریسک شما انجام شود. با درک اصول تخصیص دارایی و استفاده از روشهای مناسب، میتوانید ریسک سرمایهگذاری خود را کاهش داده و احتمال دستیابی به بازدهی مطلوب را افزایش دهید.
برای اطلاعات بیشتر در مورد استراتژیهای سرمایهگذاری و مدیریت پورتفوی، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.