قیمت نهایی هر کالایی که در بازار عرضه میشود، نتیجهای از مجموعهای پیچیده از عوامل اقتصادی، فنی و بازار است. اما یکی از مهمترین عوامل تعیینکننده این قیمت، هزینه تولید است. هزینههای تولیدی شامل تمام مخارجی هستند که برای تبدیل مواد خام به محصول نهایی یا ارائه خدمات لازم میآیند. این هزینهها نه تنها بر تصمیمات تولیدکنندگان تأثیر میگذارند، بلکه قیمت نهایی را برای مصرفکنندگان نیز شکل میدهند. در این مقاله، به بررسی دقیقتر این رابطه و عوامل مؤثر بر آن میپردازیم.
هزینه تولید چیست و از چه بخشهایی تشکیل شده است؟
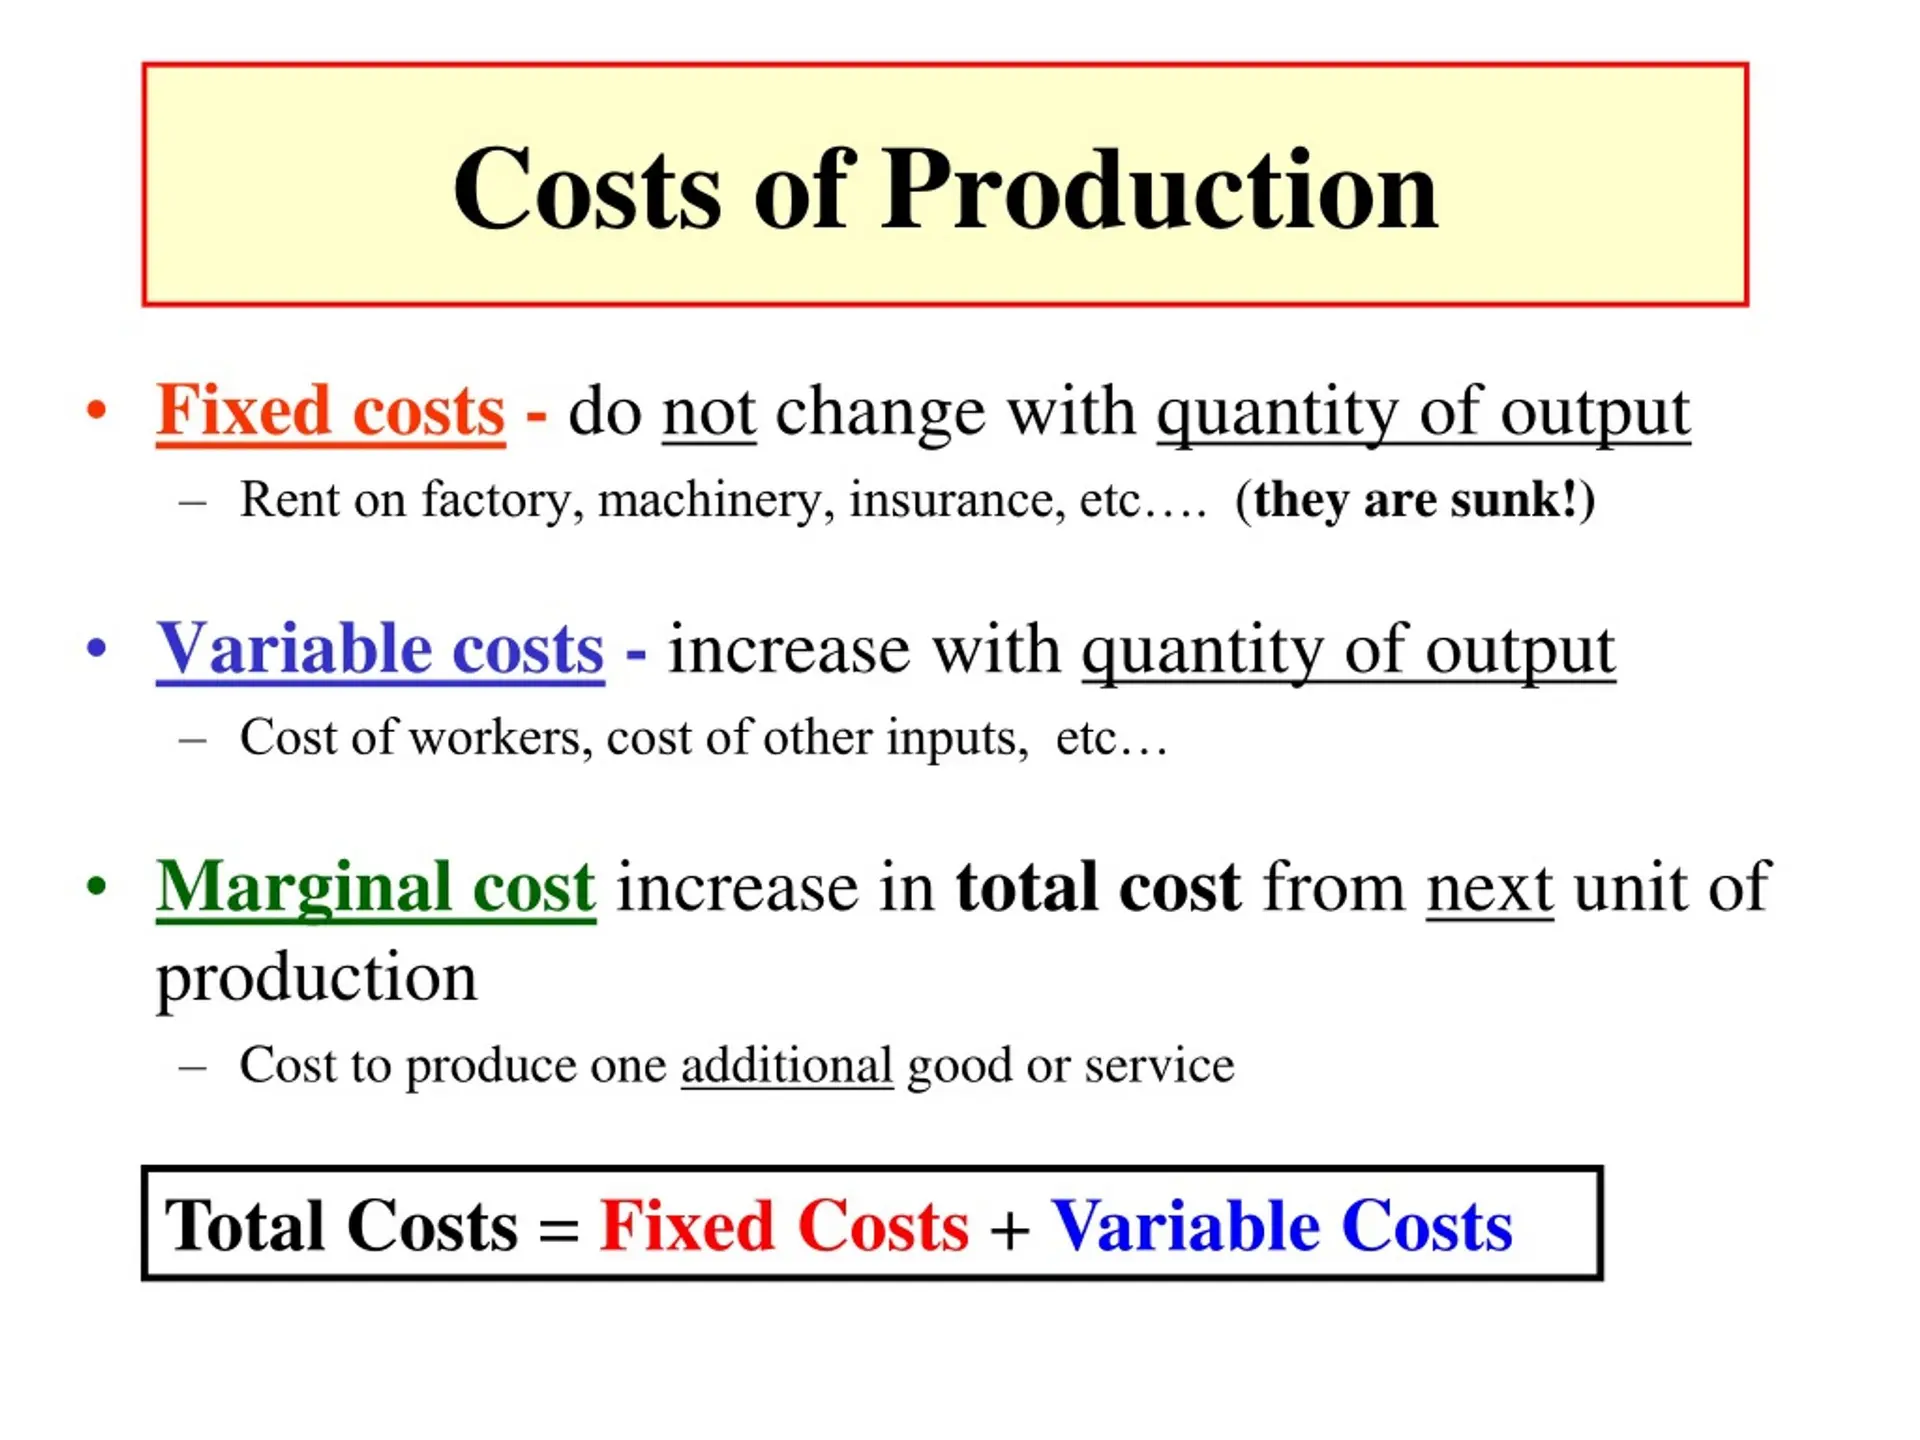
هزینه تولید شامل تمام هزینههایی است که یک شرکت برای تولید یک محصول یا ارائه یک خدمت باید پرداخت کند. این هزینهها را میتوان به سه دسته اصلی تقسیم کرد:
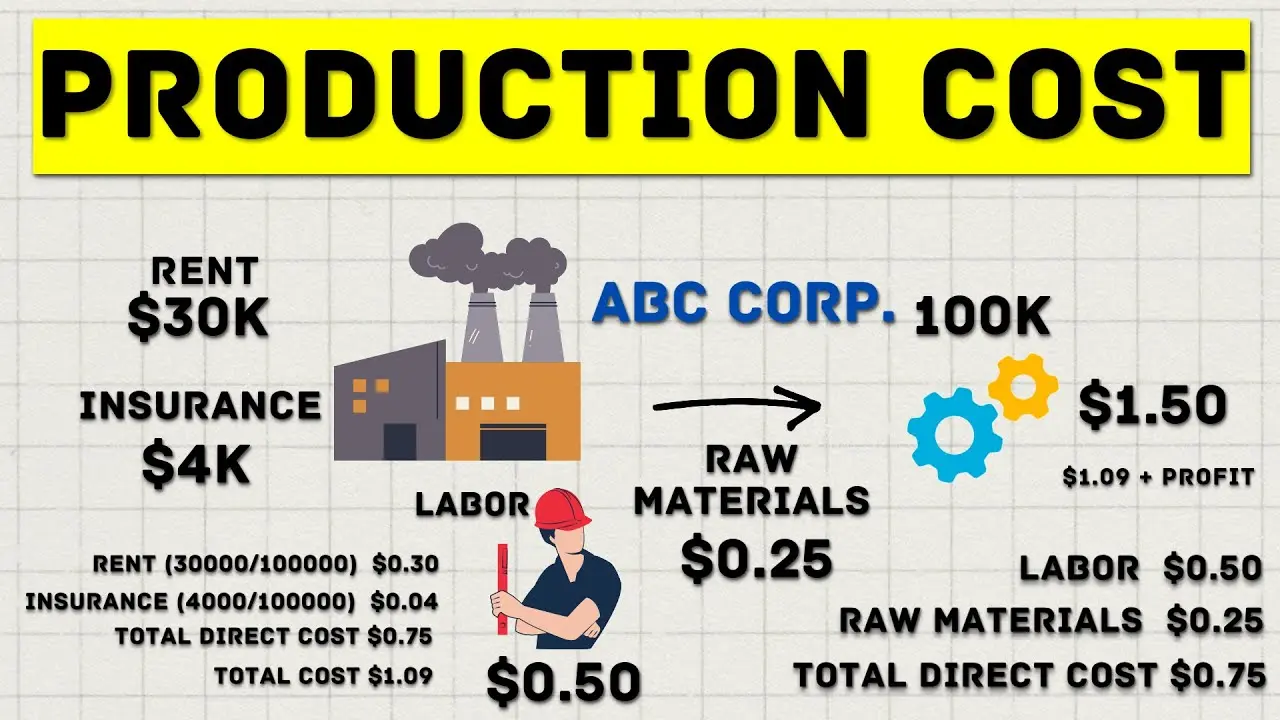
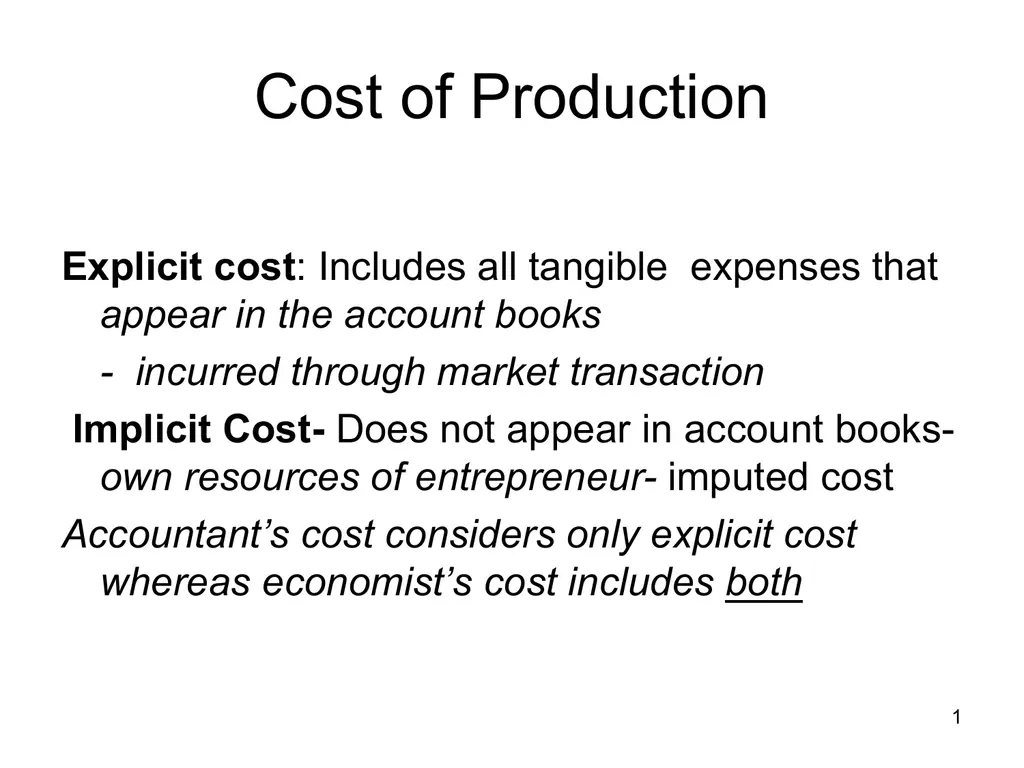
- هزینههای مستقیم: این هزینهها مستقیماً به تولید محصول مرتبط هستند و شامل مواد اولیه، دستمزد کارگران تولیدی و هزینههای انرژی مصرفی در فرآیند تولید میشوند.
- هزینههای غیرمستقیم: این هزینهها بهطور غیرمستقیم با تولید مرتبط هستند و شامل هزینههای اداری، هزینههای نگهداری و تعمیرات، هزینههای بازاریابی و تبلیغات، و حتی هزینههای مالی مانند بهره وامها میشوند.
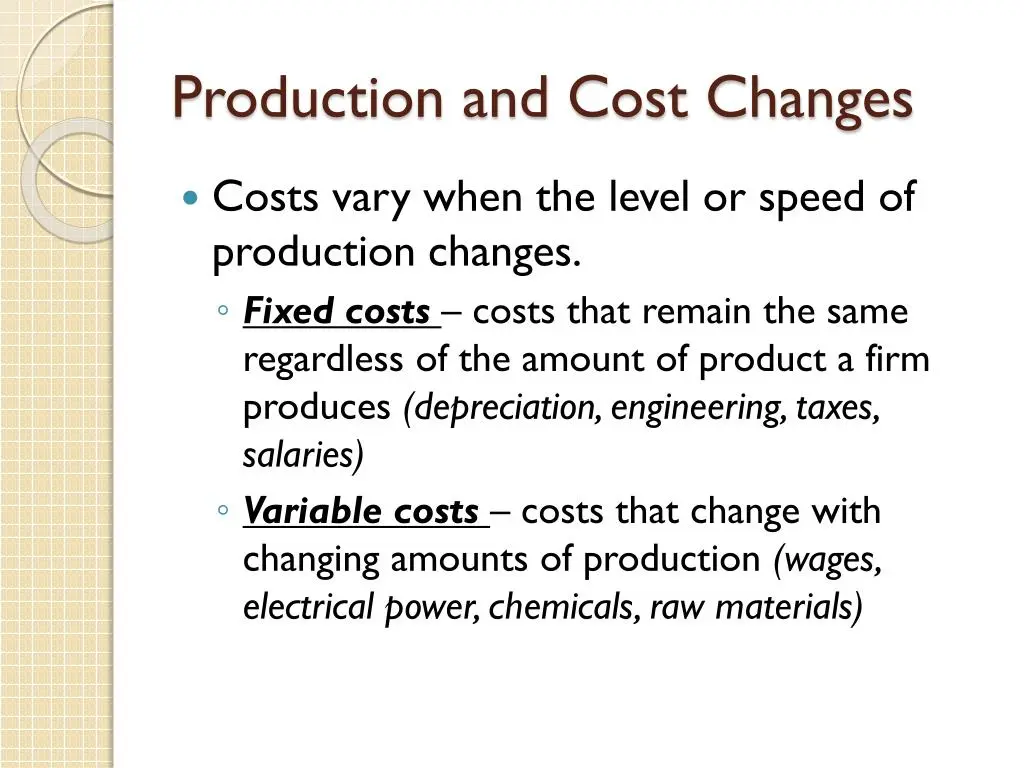
- هزینههای ثابت: این هزینهها مستقل از حجم تولید هستند و شامل هزینههای اجاره، بیمه، هزینههای ثابت کارکنان اداری و هزینههای نگهداری تجهیزات میشوند.
هر یک از این هزینهها بهطور مستقیم یا غیرمستقیم بر قیمت نهایی محصول تأثیر میگذارند. برای مثال، افزایش قیمت مواد اولیه یا دستمزد کارگران، هزینههای مستقیم را بالا میبرد و در نتیجه قیمت محصول نیز افزایش مییابد. همچنین، هزینههای غیرمستقیم مانند افزایش هزینههای انرژی یا مالی، میتوانند باعث افزایش قیمت نهایی شوند.
چگونه هزینه تولید بر قیمت نهایی تأثیر میگذارد؟
رابطه بین هزینه تولید و قیمت نهایی محصول، یکی از مباحث اساسی در اقتصاد و مدیریت تولید است. تولیدکنندگان برای تعیین قیمت نهایی محصول، باید هزینههای تولیدی را در نظر بگیرند و علاوه بر آن، عوامل دیگری مانند تقاضا، رقابت در بازار، ارزش افزوده محصول و استراتژی قیمتگذاری شرکت را نیز مد نظر قرار دهند.
در ادامه، به برخی از مهمترین مکانیسمهای تأثیر هزینه تولید بر قیمت نهایی میپردازیم:
- افزایش هزینههای مستقیم: اگر قیمت مواد اولیه یا دستمزد کارگران افزایش یابد، تولیدکنندگان برای حفظ سود خود، قیمت محصول را افزایش میدهند. این افزایش قیمت میتواند به صورت مستقیم یا غیرمستقیم به مصرفکنندگان منتقل شود.
- تغییر در هزینههای غیرمستقیم: افزایش هزینههای انرژی، مالی یا اداری نیز میتواند باعث افزایش قیمت نهایی شود. برای مثال، افزایش هزینههای حمل و نقل یا افزایش هزینههای مالی مانند بهره وامها، میتواند تولیدکنندگان را مجبور به افزایش قیمت کنند.
- اقتصادهای مقیاس: در برخی موارد، افزایش حجم تولید میتواند هزینههای واحد تولیدی را کاهش دهد. این امر به دلیل تقسیم هزینههای ثابت بر تعداد بیشتری از محصولات است. در چنین شرایطی، تولیدکنندگان میتوانند با افزایش حجم تولید، هزینههای واحد را کاهش داده و قیمت نهایی را پایینتر نگه دارند.
- تغییر در تقاضا و رقابت: اگر تقاضا برای یک محصول افزایش یابد یا رقابت در بازار کاهش یابد، تولیدکنندگان ممکن است قیمت را افزایش دهند، حتی اگر هزینههای تولید ثابت بماند. اما اگر هزینههای تولید افزایش یابد و تقاضا ثابت بماند، قیمت نهایی نیز افزایش خواهد یافت.
در واقع، قیمت نهایی محصول نتیجه تعادل بین هزینههای تولید، استراتژی قیمتگذاری شرکت و شرایط بازار است. تولیدکنندگان باید بتوانند این عوامل را بهطور دقیق تحلیل کرده و تصمیمات مناسب را برای تعیین قیمت بگیرند.
عوامل دیگری که بر قیمت نهایی تأثیر میگذارند
اگرچه هزینه تولید یکی از مهمترین عوامل تعیینکننده قیمت نهایی است، اما عوامل دیگری نیز در این فرآیند نقش دارند. برخی از این عوامل عبارتند از:
- ارزش افزوده: محصولاتی که ارزش افزوده بیشتری دارند، مانند محصولات با فناوری پیشرفته یا برندهای معروف، معمولاً قیمت بالاتری دارند، حتی اگر هزینه تولید آنها کمتر باشد.
- استراتژی قیمتگذاری: برخی شرکتها از استراتژی قیمتگذاری نفوذی استفاده میکنند و محصولات خود را با قیمت پایینتر از رقبا عرضه میکنند، در حالی که برخی دیگر از استراتژی قیمتگذاری премиوم استفاده میکنند و محصولات خود را با قیمت بالاتر از رقبا میفروشند.
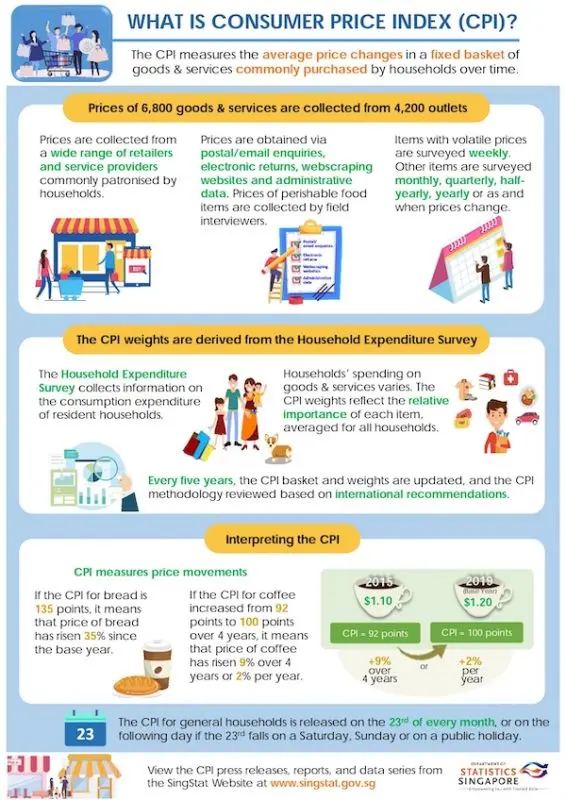
- شرایط بازار: شرایط اقتصادی مانند تورم، نرخ ارز، و سیاستهای دولتی نیز میتواند بر قیمت نهایی تأثیر بگذارد. برای مثال، افزایش نرخ ارز میتواند هزینه واردات مواد اولیه را افزایش داده و در نتیجه قیمت نهایی محصول را بالا ببرد.
- تغییرات فناوری: استفاده از فناوریهای جدید میتواند هزینههای تولید را کاهش داده و در نتیجه قیمت نهایی را پایین بیاورد. برای مثال، اتوماسیون تولید میتواند هزینههای کارگری را کاهش دهد و باعث افزایش بهرهوری شود.
چگونه میتوان هزینههای تولید را کاهش داد و قیمت نهایی را کنترل کرد؟
تولیدکنندگان برای کاهش هزینههای تولید و کنترل قیمت نهایی محصول، میتوانند از راهکارهای مختلفی استفاده کنند. برخی از این راهکارها عبارتند از:
- بهینهسازی فرآیند تولید: استفاده از روشهای تولید پیشرفته، کاهش ضایعات و افزایش بهرهوری میتواند هزینههای تولید را کاهش دهد.
- استفاده از مواد اولیه ارزانتر: انتخاب مواد اولیه با کیفیت مناسب اما قیمت پایینتر، میتواند هزینههای مستقیم تولید را کاهش دهد.
- استفاده از فناوری: استفاده از تجهیزات و ماشینآلات پیشرفته میتواند هزینههای انرژی و کارگری را کاهش داده و بهرهوری را افزایش دهد.
- مدیریت هزینههای غیرمستقیم: کاهش هزینههای اداری، مالی و نگهداری میتواند هزینههای غیرمستقیم را کاهش داده و در نتیجه قیمت نهایی را پایین بیاورد.
- اقتصادهای مقیاس: افزایش حجم تولید میتواند هزینههای واحد تولیدی را کاهش دهد و قیمت نهایی را پایینتر نگه دارد.
در نهایت، تولیدکنندگان باید بتوانند بین کاهش هزینهها و حفظ کیفیت محصول تعادل برقرار کنند. کاهش هزینهها نباید به حساب کیفیت یا رضایت مشتری برسد، زیرا در بلندمدت میتواند باعث کاهش فروش و سودآوری شود.
نتیجهگیری
هزینه تولید یکی از مهمترین عوامل تعیینکننده قیمت نهایی محصول است. تولیدکنندگان باید بتوانند هزینههای تولیدی را بهطور دقیق محاسبه کرده و عوامل مؤثر بر آن را تحلیل کنند. علاوه بر این، باید استراتژی قیمتگذاری مناسب را در نظر بگیرند و با توجه به شرایط بازار، قیمت نهایی محصول را تعیین کنند.
در دنیای امروزی که رقابت شدید و تغییرات بازار بسیار سریع است، تولیدکنندگان باید بتوانند با استفاده از فناوریهای جدید و روشهای مدیریت پیشرفته، هزینههای تولید را کاهش داده و در عین حال کیفیت محصول را حفظ کنند. این امر نه تنها باعث کاهش قیمت نهایی برای مصرفکنندگان میشود، بلکه میتواند سودآوری شرکتها را نیز افزایش دهد.
برای اطلاعات بیشتر در مورد مدیریت هزینهها و استراتژیهای قیمتگذاری، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.