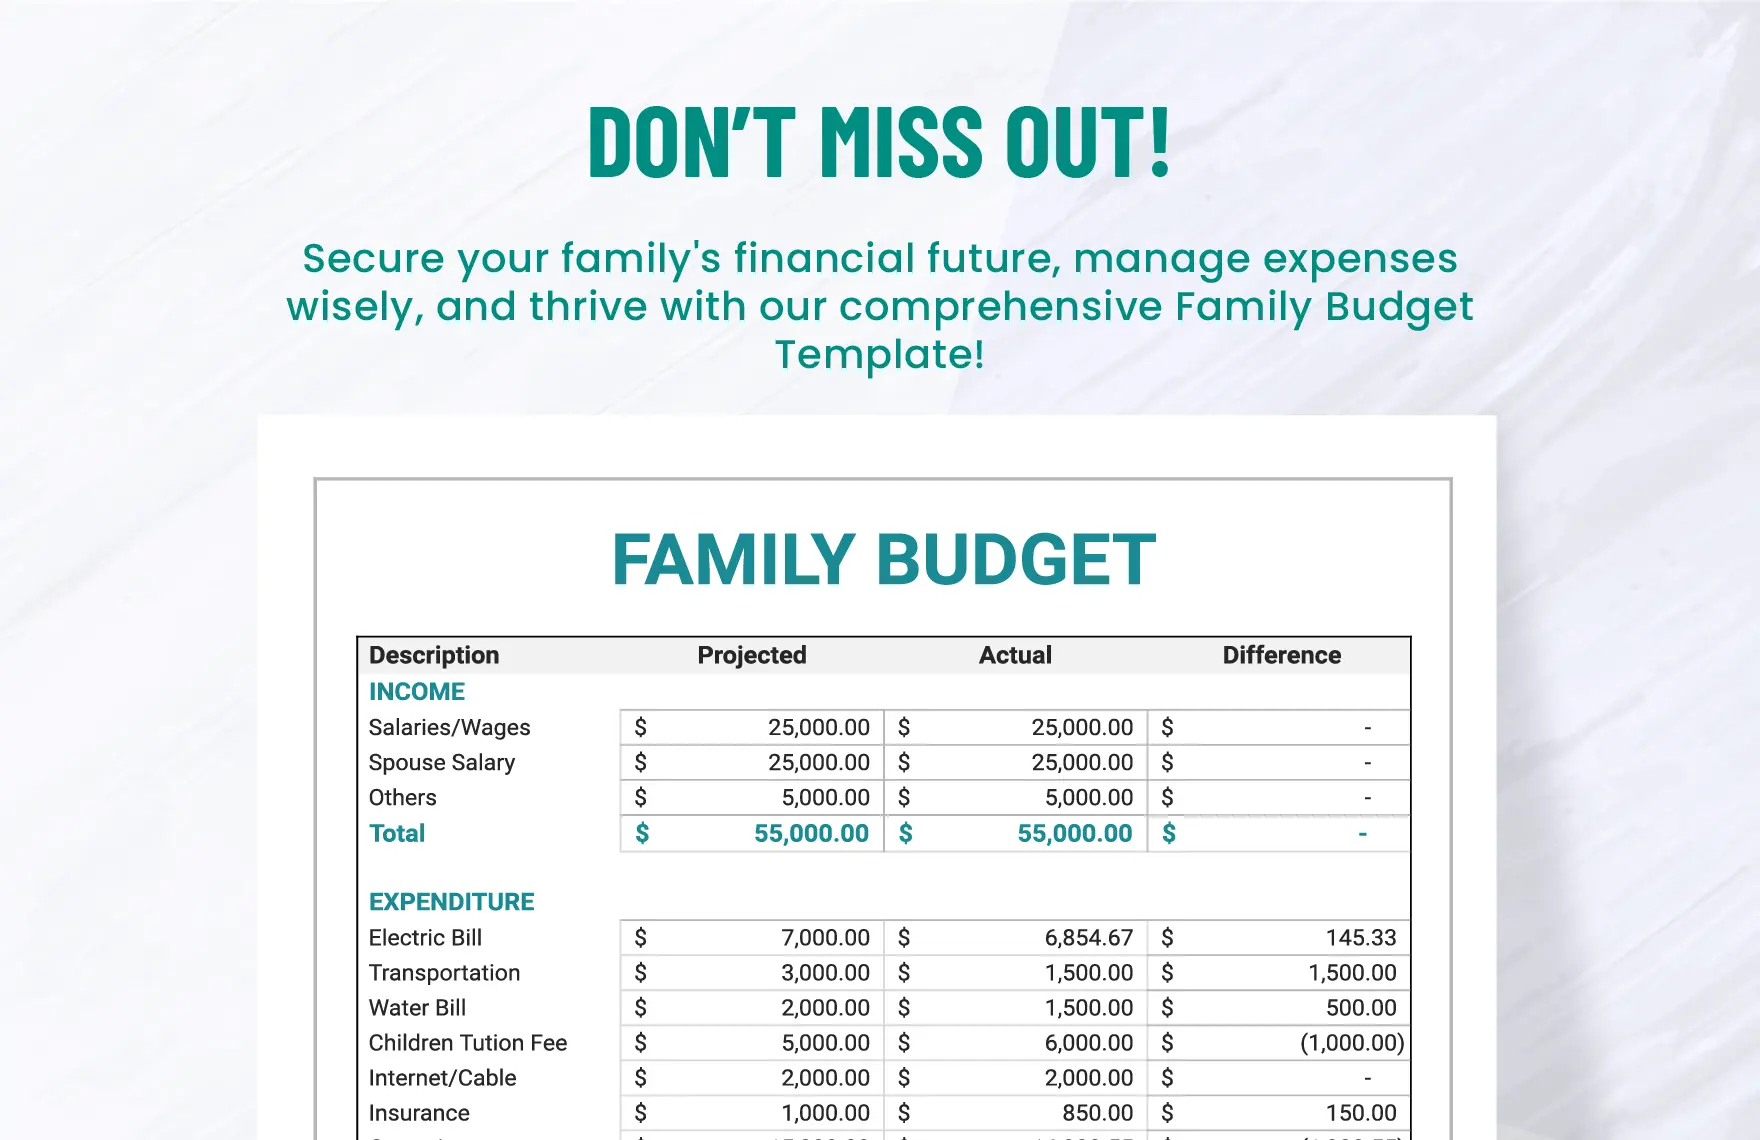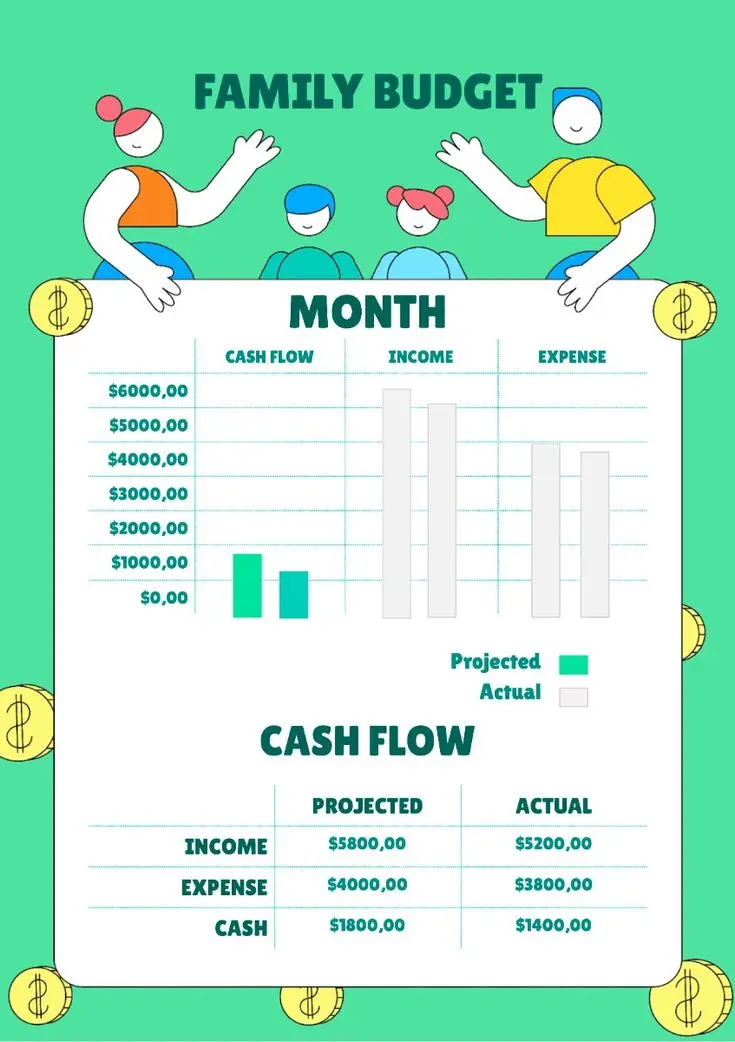
برنامهریزی مالی برای خانواده یکی از مهمترین اقداماتی است که میتواند امنیت اقتصادی شما و عزیزانتان را تضمین کند. با توجه به نوسانات اقتصادی، افزایش هزینههای زندگی و عدم قطعیت آینده، داشتن یک برنامه مالی منسجم میتواند به شما کمک کند تا از مشکلات مالی پیشگیری کنید و حتی برای فرصتهای آینده سرمایهگذاری کنید. اما چگونه میتوانیم برنامهریزی مالی را شروع کنیم؟ چه نکاتی باید در نظر بگیریم؟ و چگونه میتوانیم از رای آینده مالی خانواده خود برنامهریزی کنیم؟ در این مقاله به این سوالات پاسخ میدهیم و نکات مهمی را که باید در برنامهریزی مالی خانواده خود مد نظر داشته باشید، بررسی میکنیم.
چرا برنامهریزی مالی برای خانواده اهمیت دارد؟
برنامهریزی مالی برای خانواده به شما کمک میکند تا:
- کنترل هزینهها: با شناسایی و دستهبندی هزینهها، میتوانید هزینههای غیرضروری را کاهش داده و بودجه خود را بهتر مدیریت کنید.
- پیشگیری از بدهی: برنامهریزی مالی به شما کمک میکند تا از قرض گرفتن بیش از حد خودداری کنید و در صورت وجود بدهی، راهکارهایی برای پرداخت آن پیدا کنید.
- آیندهنگری: با برنامهریزی مالی، میتوانید برای هزینههای آینده مانند تحصیل فرزندان، خرید خانه یا بازنشستگی سرمایهگذاری کنید.
- کاهش استرس مالی: داشتن یک برنامه مالی منسجم باعث کاهش نگرانیهای مالی و افزایش آرامش روانی میشود.
اگر هنوز برنامهریزی مالی را جدی نگرفتهاید، این زمان مناسب است که شروع کنید. حتی اگر با بودجه محدودی شروع میکنید، هر قدمی که در این مسیر بردارید، میتواند تأثیر زیادی بر زندگی مالی شما داشته باشد.
نکات اساسی برای برنامهریزی مالی خانواده
برنامهریزی مالی موفق نیازمند توجه به چند نکته اساسی است. در ادامه به برخی از مهمترین این نکات میپردازیم:
۱. درآمد و هزینههای خود را شناسایی کنید
اولین گام در برنامهریزی مالی، شناسایی دقیق درآمد و هزینههای ماهانه شما است. برای این کار:
- لیستی از تمام منابع درآمدی خود (مانند حقوق، درآمد از مشاغل فرعی، درآمد از سرمایهگذاری یا اجاره) تهیه کنید.
- همه هزینههای خود را به دو دسته اصلی تقسیم کنید: هزینههای ثابت (مانند اجاره، برق، آب، اینترنت) و هزینههای متغیر (مانند خرید مواد غذایی، سوخت، سرگرمی).
- از یک برنامهریز مالی یا اپلیکیشن کمک بگیرید تا این اطلاعات را ثبت و تحلیل کنید.
با داشتن این اطلاعات، میتوانید درک بهتری از جریان نقدینگی خود داشته باشید و تصمیمات مالی بهتری بگیرید.
۲. هدفهای مالی خود را تعیین کنید
هدفگذاری یکی از کلیدهای موفقیت در برنامهریزی مالی است. هدفهای مالی شما میتواند شامل:
- ذخیرهسازی برای هزینههای غیرمنتظره (مانند تعمیرات خودرو یا هزینههای پزشکی).
- پرداخت بدهیها (مانند قرضهای شخصی یا کارتهای اعتباری).
- سرمایهگذاری برای آینده (مانند بازنشستگی یا تحصیل فرزندان).
- خرید داراییهای بزرگ (مانند خانه یا خودرو).
برای هر هدف، یک برنامه زمانی و بودجه مشخص تعیین کنید. این کار به شما کمک میکند تا تمرکز داشته باشید و پیشرفت خود را اندازهگیری کنید.
۳. بودجهبندی دقیق انجام دهید
بودجهبندی به معنای تقسیم منابع مالی شما بر اساس اولویتها و نیازهای خانواده است. برای بودجهبندی دقیق:
- از روش ۵۰-۳۰-۲۰ استفاده کنید: ۵۰ درصد درآمد برای نیازهای اساسی (مانند اجاره، غذا، هزینههای ضروری)، ۳۰ درصد برای خواستهها (مانند خریدهای غیرضروری یا سرگرمی) و ۲۰ درصد برای ذخیرهسازی و سرمایهگذاری.
- در صورت امکان، هزینههای خود را کاهش دهید (مانند کاهش مصرف برق یا استفاده از حملونقل عمومی).
- از ابزارهای دیجیتالی یا کاغذی برای پیگیری هزینهها استفاده کنید.
بودجهبندی دقیق به شما کمک میکند تا از هزینههای غیرضروری جلوگیری کنید و منابع مالی خود را به بهترین شکل استفاده کنید.
۴. بدهیها را مدیریت کنید
بدهی یکی از بزرگترین چالشهای مالی خانوادهها است. برای مدیریت بدهی:
- اولویتبندی بدهیها بر اساس نرخ بهره دهید: ابتدا بدهیهایی را که نرخ بهره بالاتری دارند، پرداخت کنید.
- از روش “bola” (پرداخت بیش از حداقل پرداخت) استفاده کنید تا بدهیها را سریعتر پرداخت کنید.
- در صورت امکان، از مشاوران مالی کمک بگیرید تا راهکارهای بهتری برای مدیریت بدهی پیدا کنید.
پرداخت بدهیها به شما کمک میکند تا از استرس مالی رهایی یابید و آزادی مالی بیشتری داشته باشید.
۵. برای آینده سرمایهگذاری کنید
سرمایهگذاری یکی از بهترین راهها برای افزایش ثروت و امنیت مالی آینده است. برای سرمایهگذاری:
- از ابزارهای سرمایهگذاری با ریسک پایین شروع کنید (مانند سپردههای بانکی یا صندوقهای سرمایهگذاری مشترک).
- در صورت امکان، از مشاوران مالی کمک بگیرید تا استراتژی سرمایهگذاری مناسبی برای شما تعیین کنند.
- به تدریج سرمایهگذاری خود را افزایش دهید و از فرصتهای بازار استفاده کنید.
سرمایهگذاری به شما کمک میکند تا برای بازنشستگی، تحصیل فرزندان یا خرید داراییهای بزرگ آماده باشید.
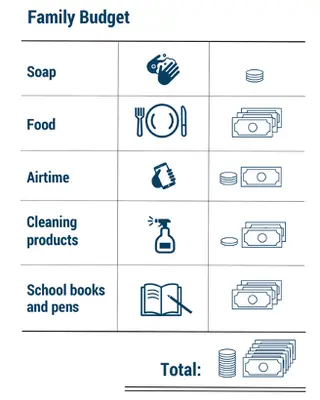
چگونه از رای آینده مالی خانواده برنامهریزی کنیم؟
برنامهریزی برای آینده مالی خانواده نیازمند دید بلندمدت و استراتژی منسجم است. در این بخش به برخی از راهکارهای کلیدی برای برنامهریزی آینده مالی خانواده میپردازیم:
۱. ذخیرهسازی برای هزینههای غیرمنتظره
یکی از مهمترین بخشهای برنامهریزی مالی، ذخیرهسازی برای هزینههای غیرمنتظره است. این هزینهها میتواند شامل:
- تعمیرات خودرو یا خانه.
- هزینههای پزشکی غیرمنتظره.
- بیکاری یا کاهش درآمد.
معمولاً توصیه میشود که حداقل ۳ تا ۶ ماه هزینه زندگی خود را ذخیره کنید. این ذخیره میتواند به شما کمک کند تا در صورت بروز مشکلات مالی، بدون استرس به زندگی خود ادامه دهید.
۲. برنامهریزی برای بازنشستگی
بازنشستگی یکی از مهمترین مراحل زندگی است که نیازمند برنامهریزی دقیق است. برای برنامهریزی بازنشستگی:
- از برنامههای بازنشستگی دولتی یا خصوصی استفاده کنید.
- سرمایهگذاری در ابزارهای بلندمدت مانند صندوقهای بازنشستگی یا سرمایهگذاری در بازار بورس را در نظر بگیرید.
- سن بازنشستگی خود را تعیین کنید و برای آن برنامهریزی کنید.
برنامهریزی برای بازنشستگی به شما کمک میکند تا در سالهای آخر زندگی خود بدون نگرانی از درآمد زندگی کنید.
۳. سرمایهگذاری در آموزش و توسعه فرزندان
آموزش و توسعه فرزندان یکی از مهمترین سرمایهگذاریهای مالی است. برای این کار:
- از برنامههای آموزشی مناسب برای فرزندان خود استفاده کنید.
- در صورت امکان، برای تحصیلات عالی فرزندان خود سرمایهگذاری کنید.
- به فرزندان خود آموزشهای مالی بدهید تا در آینده بتوانند مدیریت مالی بهتری داشته باشند.
سرمایهگذاری در آموزش فرزندان به شما کمک میکند تا آیندهای روشنتر برای آنها فراهم کنید.
۴. استفاده از ابزارهای دیجیتالی برای مدیریت مالی
در دنیای امروزی، استفاده از ابزارهای دیجیتالی میتواند به شما کمک زیادی کند. برخی از این ابزارها شامل:
- اپلیکیشنهای بودجهبندی مانند Mint یا YNAB.
- پلتفرمهای سرمایهگذاری مانند بورس اوراق بهادار یا اپلیکیشنهای سرمایهگذاری خودکار.
- ابزارهای تحلیل مالی برای پیشبینی جریان نقدینگی.
استفاده از این ابزارها به شما کمک میکند تا مدیریت مالی خود را سادهتر و دقیقتر کنید.
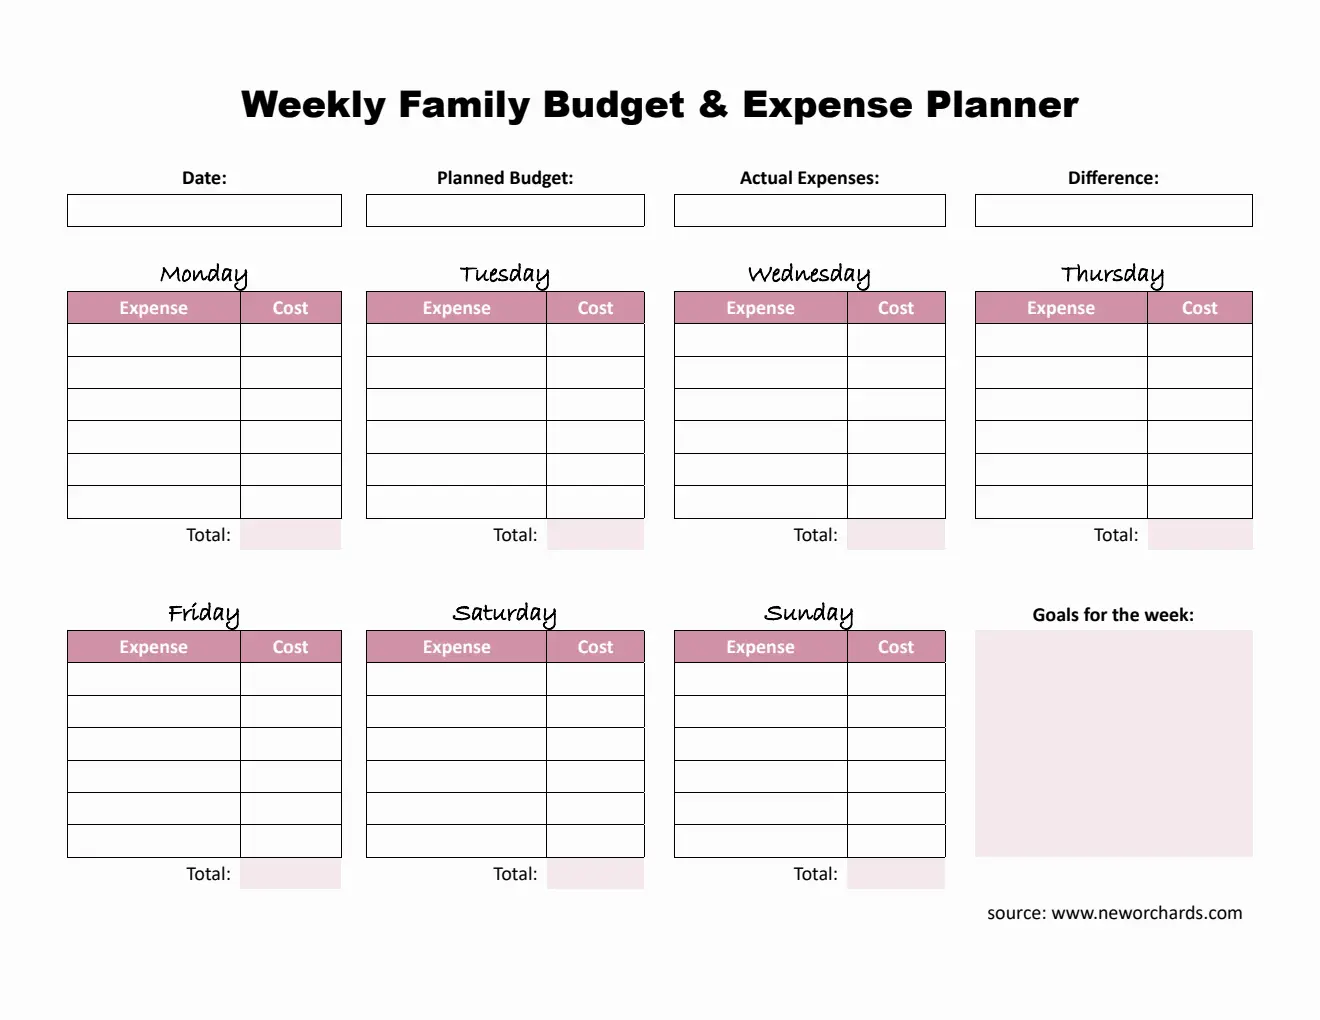
چالشهای رایج در برنامهریزی مالی خانواده و راهکارهای حل آنها
برنامهریزی مالی خانواده با چالشهای مختلفی همراه است. در این بخش به برخی از این چالشها و راهکارهای حل آنها میپردازیم:
۱. عدم کنترل هزینهها
یکی از رایجترین چالشها، عدم کنترل هزینهها است. برای حل این مشکل:
- همیشه لیستی از هزینههای خود داشته باشید و هر خرید را بررسی کنید.
- از روش “۲۴ ساعت صبر” استفاده کنید: قبل از خرید هر چیزی، ۲۴ ساعت صبر کنید و سپس تصمیم بگیرید.
- از کارتهای اعتباری استفاده نکنید و به جای آن از پول نقد یا کارتهای دبیتی استفاده کنید.
۲. عدم اولویتبندی هدفها
گاهی اوقات، خانوادهها چندین هدف مالی دارند و نمیدانند از کدام شروع کنند. برای حل این مشکل:
- هدفهای خود را بر اساس اهمیت و زمانبندی اولویتبندی کنید.
- از روش SMART برای تعیین هدفها استفاده کنید (Specific, Measurable, Achievable, Relevant, Time-bound).
- در صورت نیاز، از مشاوران مالی کمک بگیرید.
۳. عدم پیگیری برنامه مالی
یکی از بزرگترین اشتباهات، عدم پیگیری برنامه مالی است. برای حل این مشکل:
- هر ماه برنامه مالی خود را بررسی و اصلاح کنید.
- از ابزارهای دیجیتالی یا کاغذی برای پیگیری استفاده کنید.
- در صورت نیاز، برنامه مالی خود را به روز رسانی کنید.
پیگیری برنامه مالی به شما کمک میکند تا از مسیر خود خارج نشوید و به هدفهای خود برسید.
نکات پایانی برای برنامهریزی مالی موفق
برنامهریزی مالی موفق نیازمند صبر، انضباط و دید بلندمدت است. در این بخش به برخی از نکات پایانی میپردازیم:
- شروع کنید، حتی اگر کوچک باشد: هر برنامهریزی مالی از جایی شروع میشود. حتی اگر با بودجه محدودی شروع میکنید، هر قدمی که بردارید، تأثیرگذار است.
- انضباط داشته باشید: برنامهریزی مالی بدون انضباط بیفایده است. سعی کنید به برنامه خود پایبند باشید و در صورت نیاز، آن را اصلاح کنید.
- آموزشهای مالی دریافت کنید: خواندن کتابها، شرکت در وبینارها یا مشاوره با متخصصان مالی میتواند به شما کمک زیادی کند.
- از خانواده خود حمایت کنید: برنامهریزی مالی باید یک تلاش مشترک باشد. با همسر و فرزندان خود در مورد اهداف مالی صحبت کنید و آنها را در این مسیر همراهی کنید.
در نهایت، برنامهریزی مالی برای خانواده نیازمند توجه به جزئیات و استراتژی منسجم است. با پیروی از نکات ارائه شده در این مقاله، میتوانید به یک آینده مالی امن و پرثمر برای خود و خانواده خود برسید. برای اطلاعات بیشتر در مورد مدیریت مالی و ابزارهای مرتبط، میتوانید به ماشین مگ مراجعه کنید و از مقالات و راهنماهای ارائه شده استفاده کنید.