در زندگی روزمره و خصوصاً هنگام بررسی وضعیت مالی خود یا دیگران، دو اصطلاح مهم با عنوان «درآمد اسمی» و «درآمد واقعی» شنیده میشود. این دو مفهوم در تحلیل مالی، برنامهریزی بودجه و حتی تصمیمگیریهای اقتصادی نقش اساسی دارند. اما تفاوت دقیق این دو چیست؟ چرا در برخی موارد درآمد اسمی با درآمد واقعی یکسان نیست؟ و چگونه میتوانیم درآمد واقعی خود را بهتر درک و مدیریت کنیم؟ در این مقاله به بررسی این موضوعات میپردازیم و نکات کاربردی مرتبط را بررسی میکنیم.
درآمد اسمی و درآمد واقعی: تعریف و تفاوت
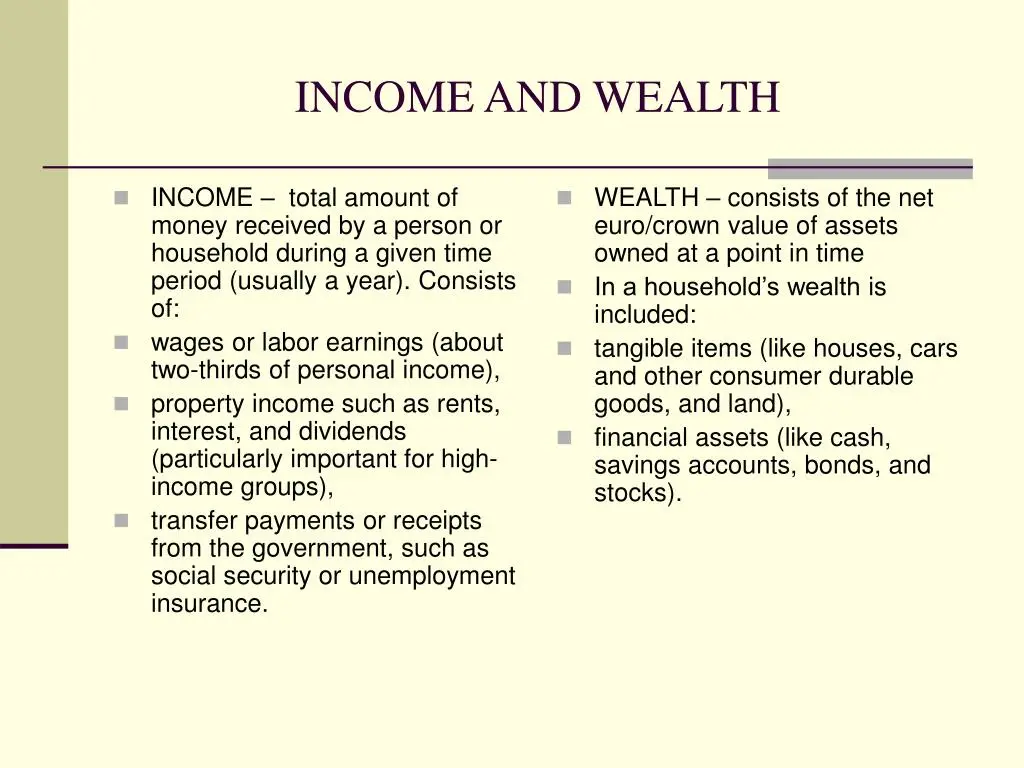
درآمد اسمی (Nominal Income) به مجموع درآمدی گفته میشود که فرد یا سازمان بدون در نظر گرفتن تأثیر تورم یا تغییرات قیمتها دریافت میکند. این درآمد شامل حقوق، دستمزد، سود، اجاره و سایر منابع درآمد است که به صورت مستقیم و بدون کسر هیچ هزینهای به فرد پرداخت میشود. برای مثال، اگر فردی ماهانه ۱۰ میلیون تومان حقوق دریافت کند، این رقم درآمد اسمی اوست.
در حالی که درآمد واقعی (Real Income) نشاندهنده قدرت خرید واقعی فرد است. این مفهوم تأثیر تورم و تغییرات قیمتها را در برمیگیرد. به عبارت دیگر، درآمد واقعی نشان میدهد که فرد با درآمد اسمی خود چه مقدار کالاها و خدمات میتواند خریداری کند. اگر تورم باعث افزایش قیمتها شود، اما درآمد اسمی ثابت بماند، قدرت خرید فرد کاهش مییابد و درآمد واقعی او کاهش مییابد.
برای درک بهتر این تفاوت، فرض کنید فردی در سال ۱۳۹۰ با درآمد اسمی ۵ میلیون تومان در ماه زندگی میکرد و با این درآمد میتوانست یک کیلو گوشت را خریداری کند. اگر در سال ۱۴۰۰ با همان درآمد اسمی ۵ میلیون تومان، قیمت گوشت به ۱۰ میلیون تومان برسد، قدرت خرید او نصف شده و درآمد واقعی او کاهش یافته است.
چرا تفاوت بین این دو مهم است؟
تفاوت بین درآمد اسمی و درآمد واقعی در تصمیمگیریهای مالی بسیار مهم است. برای مثال:
- برنامهریزی بودجه: اگر فقط درآمد اسمی را در نظر بگیرید، ممکن است با کاهش قدرت خرید مواجه شوید و بودجه خود را به درستی مدیریت نکنید.
- مقایسه درآمد در زمانهای مختلف: اگر بخواهید درآمد خود را در سالهای مختلف مقایسه کنید، باید از درآمد واقعی استفاده کنید تا تأثیر تورم را در نظر بگیرید.
- مقایسه درآمد افراد در زمانهای مختلف: اگر دو نفر در سالهای مختلف درآمد اسمی یکسانی داشته باشند، درآمد واقعی آنها ممکن است به دلیل تورم متفاوت باشد.
- تحلیل اقتصادی: اقتصاددانان و سیاستگذاران برای ارزیابی وضعیت اقتصادی کشور، به درآمد واقعی افراد توجه میکنند تا بتوانند سیاستهای مناسب را تعیین کنند.
چگونه درآمد واقعی را محاسبه میکنیم؟
برای محاسبه درآمد واقعی، باید تأثیر تورم را بر درآمد اسمی در نظر بگیرید. فرمول سادهای برای این کار وجود دارد:
درآمد واقعی = (درآمد اسمی / شاخص قیمتها) × ۱۰۰
در این فرمول، شاخص قیمتها نشاندهنده تغییرات عمومی قیمتها در اقتصاد است. در ایران، این شاخص معمولاً با استفاده از شاخص قیمت مصرفکننده (CPI) محاسبه میشود. برای مثال، اگر شاخص قیمتها در یک سال ۱۲۰ درصد شود، یعنی قیمتها ۲۰ درصد افزایش یافتهاند.
فرض کنید درآمد اسمی فردی در سال ۱۳۹۰ برابر با ۱۰ میلیون تومان بوده و شاخص قیمتها در سال ۱۴۰۰ به ۲۰۰ درصد رسیده است. این یعنی قیمتها دو برابر شدهاند. بنابراین:
درآمد واقعی = (۱۰ میلیون / ۲) × ۱۰۰ = ۵ میلیون تومان
این نتیجه نشان میدهد که قدرت خرید واقعی این فرد در سال ۱۴۰۰ به ۵ میلیون تومان کاهش یافته است، در حالی که درآمد اسمی او ممکن است ثابت یا افزایش یافته باشد.
نکات مهم در محاسبه درآمد واقعی
- شاخص قیمتها باید به درستی و از منابع معتبر دریافت شود. در ایران، بانک مرکزی و سازمان آمار ایران این دادهها را منتشر میکنند.
- در محاسبه درآمد واقعی، باید تمامی منابع درآمد را در نظر گرفت، نه فقط حقوق و دستمزد.
- تغییرات در مالیات و هزینههای زندگی نیز میتواند بر درآمد واقعی تأثیر بگذارد.
- در برخی موارد، افزایش درآمد اسمی ممکن است به دلیل تورم باشد و درآمد واقعی تغییر نکند.
چرا درآمد واقعی در تصمیمگیریهای مالی مهم است؟
در تصمیمگیریهای مالی، درک تفاوت بین درآمد اسمی و درآمد واقعی میتواند به شما کمک کند تا انتخابهای بهتری داشته باشید. برخی از مواردی که در این زمینه مهم هستند:
۱. برنامهریزی بازنشستگی
اگر درآمد اسمی شما در طول سالها افزایش یافته باشد، اما تورم باعث کاهش قدرت خرید شده باشد، باید در برنامهریزی بازنشستگی خود این موضوع را در نظر بگیرید. برای مثال، اگر در سال ۱۳۹۰ با درآمد اسمی ۱۰ میلیون تومان بازنشسته میشدید و امروز با همان درآمد اسمی، قدرت خرید شما نصف شده است، باید سرمایهگذاریهای خود را به گونهای تنظیم کنید که بتوانید در بازنشستگی با قدرت خرید مشابهی زندگی کنید.
۲. انتخاب شغل و افزایش حقوق
هنگام انتخاب شغل یا مذاکره برای افزایش حقوق، باید به این نکته توجه کنید که آیا افزایش حقوق شما با تورم همخوانی دارد یا خیر. اگر حقوق شما فقط به اندازه تورم افزایش یابد، درآمد واقعی شما تغییر نمیکند و قدرت خرید شما بهبود نمییابد.
۳. مدیریت هزینهها و بودجهبندی
در مدیریت هزینهها، باید درآمد واقعی خود را در نظر بگیرید. اگر فقط درآمد اسمی را در نظر بگیرید، ممکن است با کاهش قدرت خرید مواجه شوید و نتوانید هزینههای خود را به درستی مدیریت کنید. برای مثال، اگر تورم باعث افزایش قیمت مسکن شده باشد، اما درآمد اسمی شما ثابت مانده است، باید بودجه خود را به گونهای تنظیم کنید که بتوانید هزینههای جدید را پوشش دهید.
۴. سرمایهگذاری و حفظ ارزش پول
در سرمایهگذاری، هدف حفظ یا افزایش ارزش پول است. اگر تورم بالا باشد و درآمد اسمی شما ثابت بماند، ارزش پول شما کاهش مییابد. بنابراین، باید سرمایهگذاریهایی انجام دهید که بتوانند از تورم محافظت کنند و ارزش پول شما را حفظ یا افزایش دهند.
نکات کاربردی برای مدیریت درآمد واقعی
برای مدیریت بهتر درآمد واقعی و افزایش قدرت خرید خود، میتوانید از نکات زیر استفاده کنید:
- پایش تورم: همیشه به روزرسانیهای مربوط به تورم و شاخص قیمتها را دنبال کنید تا بتوانید تغییرات قدرت خرید خود را پیشبینی کنید.
- تنوع در درآمد: سعی کنید درآمد خود را از منابع مختلف دریافت کنید تا در صورت کاهش قدرت خرید در یک منبع، بتوانید از منابع دیگر استفاده کنید.
- کاهش هزینهها: با کاهش هزینههای غیرضروری و افزایش بهرهوری، میتوانید قدرت خرید خود را افزایش دهید.
- سرمایهگذاری هوشمند: سرمایهگذاری در داراییهایی که از تورم محافظت میکنند، مانند طلا، ارزهای خارجی یا سرمایهگذاری در بازارهای مالی، میتواند به حفظ ارزش پول شما کمک کند.
- آموزش مالی: یادگیری اصول مالی و برنامهریزی بودجه میتواند به شما کمک کند تا درآمد واقعی خود را بهتر مدیریت کنید.
در نهایت، درک تفاوت بین درآمد اسمی و درآمد واقعی و مدیریت مناسب آن میتواند به شما کمک کند تا در شرایط اقتصادی مختلف، قدرت خرید خود را حفظ یا افزایش دهید. این موضوع در برنامهریزیهای مالی بلندمدت، مانند خرید مسکن، تحصیل فرزندان یا بازنشستگی، بسیار مهم است.
برای اطلاعات بیشتر در مورد مدیریت مالی و نکات کاربردی دیگر، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.