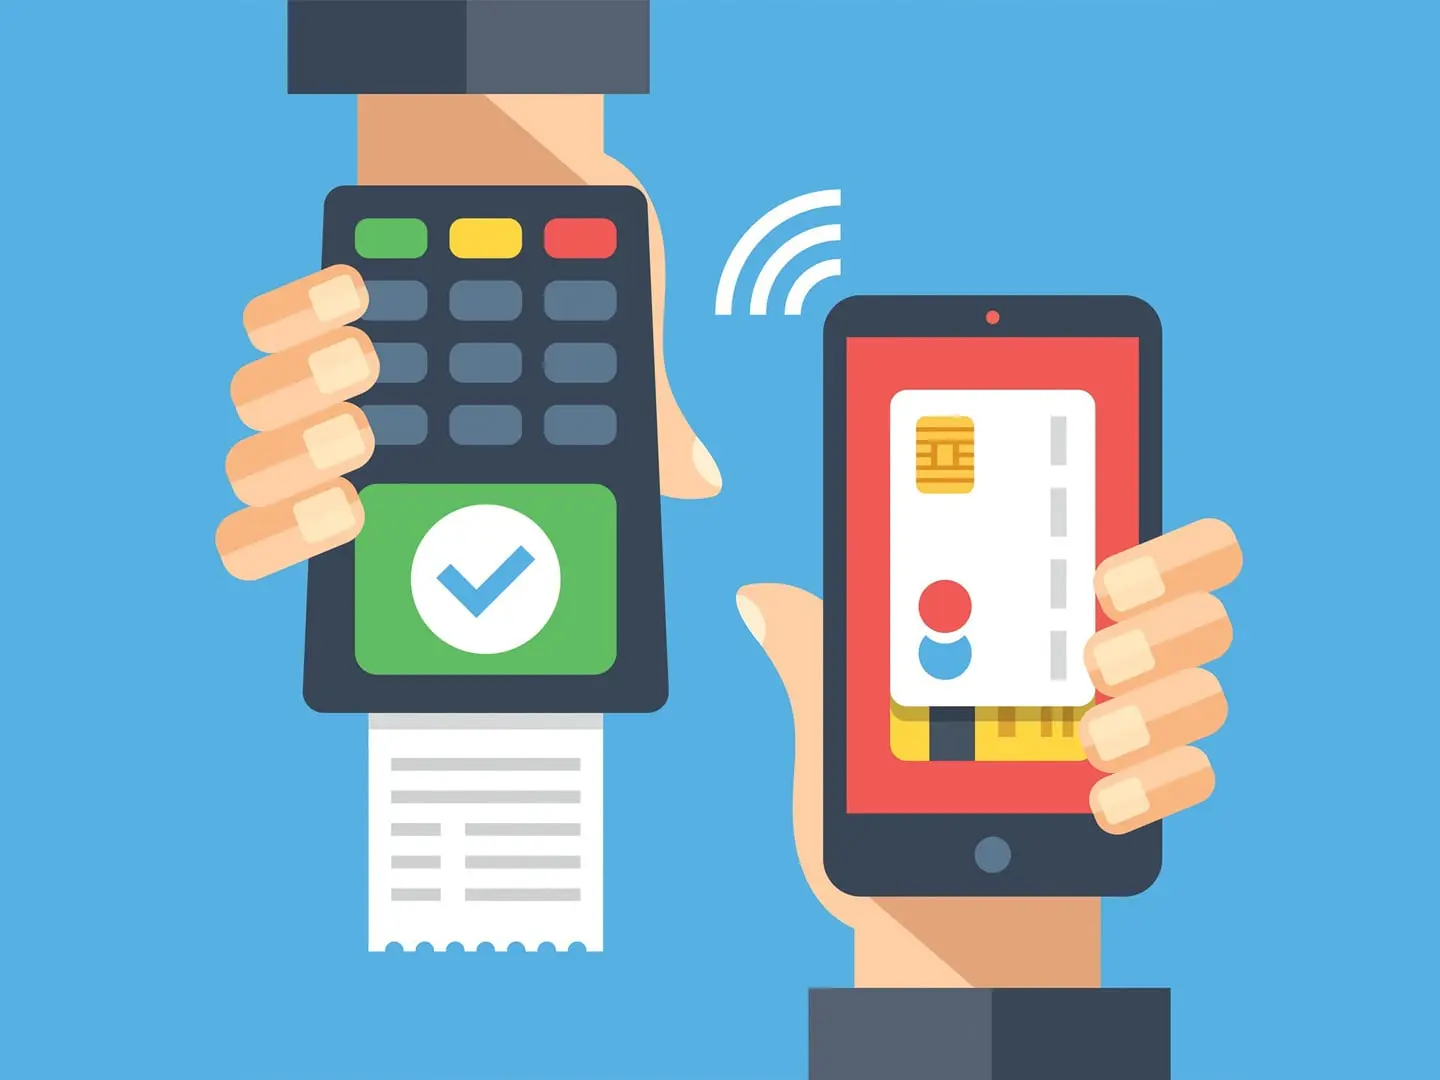
در چند دهه گذشته، جهان شاهد تغییرات عمدهای در روشهای پرداخت بوده است. یکی از مهمترین این تغییرات، گسترش استفاده از سیستمهای پرداخت بدون پول نقد یا به اصطلاح «پرداخت الکترونیکی» است. این روند که در ابتدا در کشورهای توسعهیافته آغاز شد، امروزه به سرعت در کشورهای در حال توسعه نیز پیش میرود. اما چگونه این تغییرات رخ داده است؟ چه عواملی باعث گسترش این روش پرداخت شدهاند؟ و چه چالشهایی در این مسیر وجود دارد؟ در این مقاله به بررسی این موضوعات میپردازیم و به پرسشهای مهم در این زمینه پاسخ میدهیم.
چه چیزی باعث گسترش پرداخت بدون پول نقد شد؟
گسترش پرداخت بدون پول نقد نتیجه ترکیبی از عوامل اقتصادی، فنی و اجتماعی است. یکی از مهمترین دلایل، افزایش استفاده از فناوریهای دیجیتال و اینترنت در زندگی روزمره است. با پیشرفت این فناوریها، امکان انجام تراکنشهای مالی بدون نیاز به پول نقد فراهم شد. همچنین، افزایش امنیت در پرداختهای الکترونیکی و کاهش خطرات مرتبط با حمل پول نقد، یکی دیگر از عوامل موثر بوده است.
عوامل دیگری نیز در این روند تأثیرگذار بودهاند، از جمله:
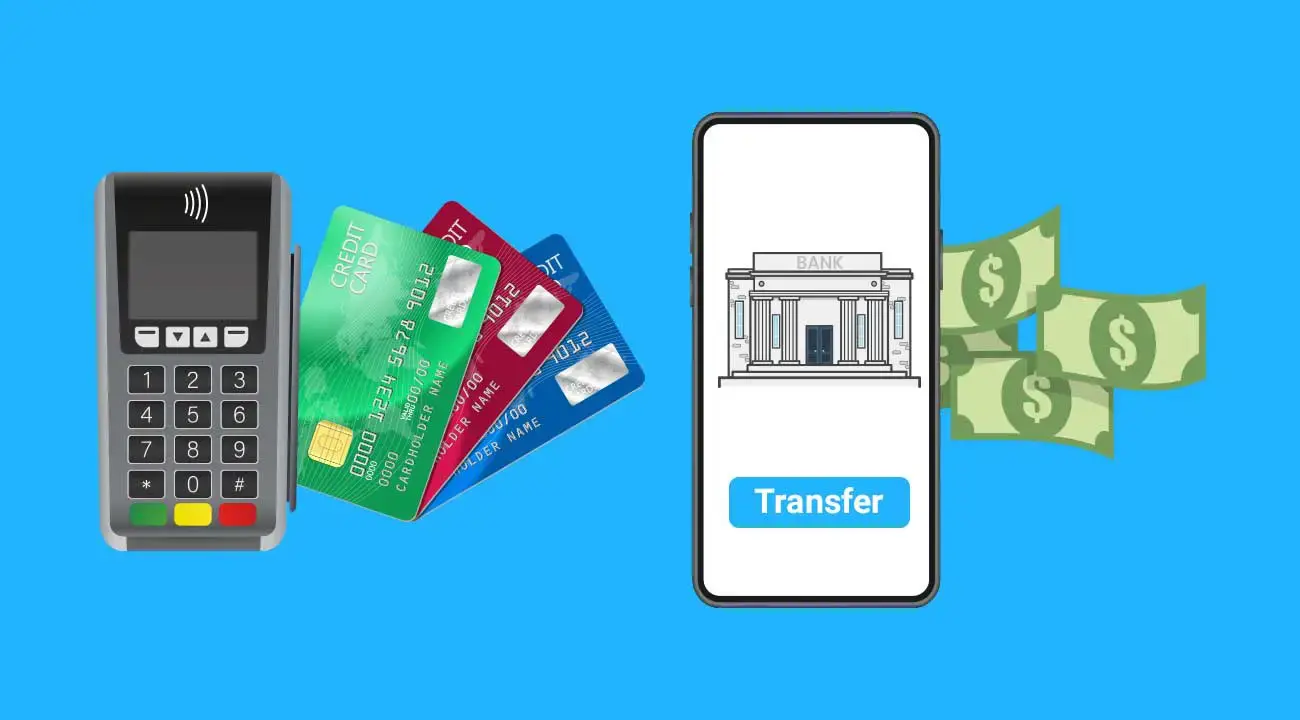
- افزایش استفاده از کارتهای بانکی و کارتهای اعتباری: بسیاری از مردم به دلیل راحتی و سرعت استفاده از کارتهای بانکی و اعتباری، به سمت پرداخت الکترونیکی روی آوردهاند.
- پیشرفت در سیستمهای پرداخت موبایل: اپلیکیشنهای پرداخت موبایل مانند پال، زار، یا سامان، امکان پرداختهای سریع و آسان را فراهم کردهاند.
- تغییرات در رفتار مصرفکنندگان: نسلهای جدید به دلیل آشنایی بیشتر با فناوری، تمایل بیشتری به استفاده از روشهای پرداخت دیجیتال دارند.
- پلیسها و مقررات دولتی: برخی کشورها با اعمال قوانین و مقررات خاص، استفاده از پول نقد را محدود کردهاند، مانند محدودیتهای اعمال شده در برخی از کشورها برای پرداختهای بالای یک میلیون تومان.
همچنین، بحرانهای جهانی مانند پاندمی کووید-۱۹ نیز نقش مهمی در تسریع این روند داشته است. در این دوران، بسیاری از مردم به دلیل محدودیتهای اجتماعی و بهداشتی، به سمت پرداختهای الکترونیکی روی آوردند تا از تماس فیزیکی با پول نقد جلوگیری کنند.
چه کشورهایی در پیشرفت پرداخت بدون پول نقد پیشرو هستند؟
برخی کشورها در زمینه پرداخت بدون پول نقد پیشرو هستند و مدلهای موفق خود را در این زمینه ارائه دادهاند. برای مثال:
- چین: چین یکی از پیشروترین کشورها در استفاده از پرداختهای دیجیتال است. اپلیکیشنهای مانند «آلیپی» و «ویچت پی» در این کشور بسیار محبوب هستند و بسیاری از تراکنشها از طریق این اپلیکیشنها انجام میشود.
- سوئد: سوئد به عنوان یکی از کشورهایی که در حال حذف پول نقد است، شناخته میشود. بسیاری از سوئدیها حتی برای خریدهای روزانه از کارت یا موبایل استفاده میکنند.
- هند: هند نیز با معرفی سیستم پرداخت «یوپیآی» (UPI) و استفاده گسترده از آن، به یکی از کشورهایی تبدیل شده است که پرداخت بدون پول نقد در آن بسیار رایج است.
- کره جنوبی: در این کشور نیز سیستمهای پرداخت موبایل مانند «کاکائوپی» بسیار محبوب هستند و بسیاری از تراکنشها از طریق این روش انجام میشود.
در ایران نیز در سالهای اخیر شاهد افزایش استفاده از پرداختهای الکترونیکی بودهایم. سیستمهای پرداخت مانند «سامان»، «پال»، «زار»، و همچنین استفاده از کارتهای بانکی در خریدهای آنلاین و حضوری، این روند را تسریع کرده است.
چه چالشهایی در راه پرداخت بدون پول نقد وجود دارد؟
با وجود مزایای فراوان، پرداخت بدون پول نقد با چالشهایی نیز همراه است. برخی از این چالشها عبارتند از:
- عدم دسترسی به اینترنت یا فناوری: برخی از افراد به دلیل نداشتن دسترسی به اینترنت یا دستگاههای دیجیتال، نمیتوانند از پرداختهای الکترونیکی استفاده کنند.
- امنیت: با افزایش تراکنشهای الکترونیکی، خطرات امنیتی مانند سرقت اطلاعات شخصی یا هک شدن حسابها نیز افزایش مییابد.
- اعتماد به سیستم: برخی افراد به دلیل عدم اعتماد به سیستمهای بانکی یا پرداخت الکترونیکی، همچنان به استفاده از پول نقد ادامه میدهند.
- محدودیتهای قانونی و مقررات: برخی کشورها هنوز مقرراتی برای محدود کردن استفاده از پول نقد ندارند یا این مقررات به درستی اجرا نمیشوند.
- تغییرات فرهنگی: در برخی جوامع، استفاده از پول نقد هنوز به عنوان نشانهای از اعتماد و ارتباط انسانی در نظر گرفته میشود و تغییر این فرهنگ زمان میبرد.
همچنین، در برخی کشورها، استفاده از پرداختهای الکترونیکی ممکن است باعث افزایش نابرابری شود، زیرا افراد کمدرآمد یا ساکنان مناطق روستایی ممکن است به دلیل محدودیتهای فنی یا اقتصادی، نتوانند از این سیستم استفاده کنند.
آینده پرداخت بدون پول نقد چیست؟
با توجه به روندهای کنونی، انتظار میرود که استفاده از پرداخت بدون پول نقد در آینده نیز ادامه یابد و حتی گستردهتر شود. فناوریهای جدید مانند بلاکچین، پرداختهای بیسیم، و استفاده از هوش مصنوعی در سیستمهای پرداخت، میتوانند این روند را تسریع کنند.
در ایران نیز با توجه به افزایش استفاده از اینترنت و فناوریهای موبایل، میتوان انتظار داشت که پرداختهای الکترونیکی در آینده نزدیک به یکی از روشهای اصلی پرداخت تبدیل شود. اما برای رسیدن به این هدف، نیاز به حل چالشهای موجود و ایجاد زیرساختهای مناسب است.
یکی از راهکارهای مهم، افزایش آگاهی عمومی در مورد مزایای پرداخت الکترونیکی و آموزش افراد به استفاده از این سیستمها است. همچنین، همکاری بین بخش خصوصی و دولتی برای ایجاد یک سیستم پرداخت امن و کارآمد ضروری است.
در نهایت، گسترش پرداخت بدون پول نقد نه تنها میتواند امنیت مالی را افزایش دهد، بلکه میتواند به کاهش هزینههای مرتبط با حمل و نگهداری پول نقد نیز کمک کند. با این حال، باید توجه داشت که این تغییرات باید به گونهای انجام شود که برای همه افراد جامعه قابل دسترسی باشد و نابرابریها را افزایش ندهد.
برای اطلاعات بیشتر در مورد فناوریهای نوین در حوزه پرداخت و سیستمهای بانکی، میتوانید به مقالات مرتبط در ماشین مگ مراجعه کنید.